Тема публикаций

ОСВ

Статьи и справочные материалы по этой теме.

11 публикаций
Статья

Как проверить учет в BAS: обратный аудит от ОСВ до первичного документа

Обратный аудит от ОСВ до первички: контроль остатков, взаиморасчетов, запасов и закрытия месяца на учебном наборе.. Начните с границ проверки, а не с кнопок. Первый экран аудита: что искать в ОСВ. Маршрут обратной проверки. Учебный набор: 12 условных остатков. Четыре направления контроля. Таблица контрольных тестов. Расследуем три красных флажка. Контроль закрытия месяца: до и после. Журнал доказательств: как не потерять логику проверки. Когда остановиться и привлечь эксперта. Финальный чек-лист обратного аудита

Читать

Статья

План счетов: практическая шпаргалка для бухгалтера

Классы счетов с примерами документов, сквозной кейс и восемь упражнений, которые учат переходить от операции к проводке и контролю. Как пользоваться планом счетов за 60 секунд. Легенда карты: от класса до аналитики. Шпаргалка классов: три ориентира, документ и контроль. Как найти нужный субсчет, а не просто похожее название. Сквозной пример: приобретение, оплата, использование, контроль. Пять упражнений: от операции к проводке. Три упражнения «операция наоборот». Три ошибки, из-за которых правильный номер дает неправильный учет. Как сверить решение в BAS и в оборотно-сальдовой ведомости. Самопроверка перед завершением задачи. Главный принцип карты

Читать
Статья

Закрытие месяца в BAS Бухгалтерия: порядок, контроль и ошибки

Практикум по обратной диагностике: как по трем симптомам в отчетах найти источник ошибки, пройти контрольные ворота, корректно повторить зависимые этапы и подтвердить результат.. Начинаем с финала: три сигнала, что месяц еще не закрыт по существу. Ворота 1. Можно ли доверять границам периода и исходным данным. Ворота 2. Готовы ли участки, которые реально работали в этом месяце. Ворота 3. Можно ли запускать регламентные операции. Обратное дерево причин: от отчета к источнику. Исправление без эффекта домино. Пакет контрольных отчетов: чем подтвердить результат. Доказательство исправления важнее зеленой отметки

Читать
Статья

Взнос в уставный капитал в BAS: два практических кейса

Сравните взнос деньгами и имуществом, разберите документы, проводки и контроль задолженности участника на учебных данных. От решения до контрольной сверки. Какие документы проверить до отражения операции. Кейс А: взнос на банковский счет. Кейс Б: взнос имуществом, оценка и ввод актива. Два кейса в одной таблице: одна доля, разный путь актива. Как отразить логику в BAS и не потерять аналитику. Три контрольные точки в ОСВ и карточке счета. Типичные ошибки и способ их исправить. Следующий шаг: от проводки к воспроизводимому контролю

Читать
Материал

Как в отчете "Оборотно-сальдовая ведомость по счету" вывести данные по счету 238 только по одной группе (папке) из справочника "Товарно-материальные ценности"?

В отчетах (не только ОСВ по счету, но и в остальных стандартных бухгалтерских отчетах) есть возможность настройки (одноименная кнопка находиться сверху на панели отчета). Для формирования ОСВ по счету учета ТМЦ (например, 238) по конкретной группе (папке) необходимо на закладке "Отбор" настроек отчета установить флаг в поле "ТМЦ", в колонке "Тип сравнения" установить значение "В группе", а в колонке "Значение" из справочника "Товарно-материальные ценности" выбрать группу номенклатуры, по которой необходимо сформировать отчет. При выборе группы (папки) из справочника следует использовать кнопку "Выбрать" (находится слева вверху), а не двойной щелчок мыши.

Читать
Материал

Как избавиться от "зависших копеек"

После расчета себестоимости на счетах учета затрат и ТМЦ могут остаться небольшие суммы, которые не имеют прикладного значения. Такие суммы будем называть «зависшими копейками». Не все небольшие суммы являются зависшими копейками. Скажем, если есть остаток в количестве по конкретной номенклатуре на счете 10, то любая сумма, даже самая маленькая (одна копейка), не считается «зависшей копейкой».

Читать
Материал

Заполнение ОСВ по данным ВИБ

Обработка "ОСВ из ВИБ" предназначена для автоматизированного формирования отчетов, содержащих остатки и обороты по выбранным счетам отчетов, аналогичных отчету "Оборотно-сальдовая ведомость".

Читать
Материал

Как ввести начальные остатки в конфигурации "Управление небольшой фирмой для Украины"

Что такое начальные остатки? Как вводить начальные остатки в конфигурации УНФ? Когда следует вводить начальные остатки? Как ввести остатки основных средств и нематериальных активов? Как ввести остатки товаров на складах и материалов в незавершенном производстве? Как ввести остатки прямых затрат в подразделениях компании? Как ввести остатки товаров переданных на комиссию, в переработку, на ответственное хранение? Как ввести остатки товаров принятых на комиссию, в переработку, на ответственное хранение? Как ввести остаток задолженности перед поставщиком или поставщика? Как ввести остаток задолженности покупателя или перед покупателем? Как ввести остаток начисленных налогов? Как ввести остаток задолженности перед персоналом? Как ввести остаток задолженности или перерасход подотчетных лиц? Для чего предназначен раздел "Прочие разделы"? Как проверить правильность ввода остатков?

Читать
Материал

Методика отображения в конфигурации внесения уставного фонда в иностранной валюте

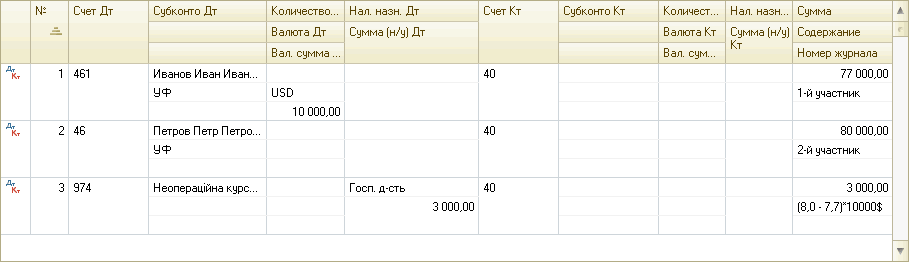
Порядок учета операций по формированию уставного капитала определяется условиями учредительного договора. Договор может содержать в качестве условий следующие варианты: внесение в уставный фонд определенной суммы иностранной валюты, внесение суммы иностранной валюты, эквивалентной фиксированной сумме гривен. К примеру, уставный фонд составляет 10000 грн., что на день подписания учредительного договора по курсу составляет 1250 долларов, в таких ситуациях взносы производятся в долларах. А может быть определено, что уставный фонд составляет 10000 грн., тогда взносы осуществляются в долларах по курсу на момент внесения.

Читать
Материал

Методика выполнения анализа сроков возникновения задолженности на определенную дату

Обязательным для бухгалтера является процесс отслеживания момента истечения срока исковой давности по дебиторской задолженности контрагента. Также, при реализации предприятием товара или услуги за пределы таможенной территории бухгалтеру необходимо отслеживать оплату от покупателя, которая должна поступить не позднее 90 дней после отгрузки. Тоже самое необходимо выполнять при предоплате за товар или услуги: товар или услуги должны поступить в течении 90 дней, иначе за каждый день просрочки налагаются штрафные санкции

Читать
Записаться по телефону