Тема публікацій

ОСВ

Статті та довідкові матеріали за цією темою.

11 публікацій
Стаття

Як перевірити облік у BAS: зворотний аудит від ОСВ до первинного документа

Зворотний аудит від ОСВ до первинки: контроль залишків, взаєморозрахунків, запасів і закриття місяця на навчальному наборі.. Почніть із меж перевірки, а не з кнопок. Перший екран аудиту: що шукати в ОСВ. Маршрут зворотної перевірки. Навчальний набір: 12 умовних залишків. Чотири доріжки контролю. Таблиця контрольних тестів. Розслідуємо три червоні прапорці. Контроль закриття місяця: до і після. Журнал доказів: як не втратити логіку перевірки. Коли зупинитися й залучити експерта. Фінальний чек-лист зворотного аудиту

Читати

Стаття

План рахунків: практична шпаргалка для бухгалтера

Класи рахунків із прикладами документів, сквозний кейс і вісім вправ, що вчать переходити від операції до проведення й контролю. Як користуватися планом рахунків за 60 секунд. Легенда карти: від класу до аналітики. Шпаргалка класів: три орієнтири, документ і контроль. Як знайти потрібний субрахунок, а не просто схожу назву. Наскрізний приклад: придбання, оплата, використання, контроль. П’ять вправ: від операції до проведення. Три вправи «операція навпаки». Три помилки, через які правильний номер дає неправильний облік. Як звірити рішення у BAS і в оборотно-сальдовій відомості. Самоперевірка перед закриттям задачі. Головний принцип карти

Читати
Стаття

Закриття місяця в BAS Бухгалтерія: порядок, контроль і помилки

Практикум зі зворотної діагностики: як за трьома симптомами у звітах знайти джерело помилки, пройти контрольні ворота, коректно повторити залежні етапи та підтвердити результат.. Починаємо з фіналу: три сигнали, що місяць ще не закрито по суті. Ворота 1. Чи можна довіряти межам періоду та вихідним даним. Ворота 2. Чи готові ділянки, які реально працювали цього місяця. Ворота 3. Чи можна запускати регламентні операції. Зворотне дерево причин: від звіту до джерела. Виправлення без ефекту доміно. Пакет контрольних звітів: чим підтвердити результат. Доказ виправлення важливіший за зелену позначку

Читати
Стаття

Внесок до статутного капіталу в BAS: два практичні кейси

Порівняйте внесок коштами й майном, пройдіть документи, проведення та контроль заборгованості учасника на навчальних даних. Від рішення до контрольної звірки. Які документи перевірити до відображення операції. Кейс А: внесок на банківський рахунок. Кейс Б: внесок майном, оцінка й введення активу. Два кейси в одній таблиці: одна частка, різний шлях активу. Як відобразити логіку в BAS і не втратити аналітику. Три контрольні точки в ОСВ і картці рахунку. Типові помилки і спосіб їх виправити. Наступний крок: від проводки до відтворюваного контролю

Читати
Матеріал

Як у звіті "Оборотно-сальдова відомість за рахунком" вивести дані за рахунком 238 лише за однією групою (папкою) з довідника "Товарно-матеріальні цінності"?

У звітах (не лише ОСВ за рахунком, а й в інших стандартних бухгалтерських звітах) є можливість налаштування (однойменна кнопка розташована зверху на панелі звіту). Для формування ОСВ за рахунком обліку ТМЦ (наприклад, 238) за конкретною групою (папкою) необхідно на вкладці "Відбір" налаштувань звіту встановити прапорець у полі "ТМЦ", у колонці "Тип порівняння" встановити значення "У групі", а в колонці "Значення" з довідника "Товарно-матеріальні цінності" вибрати групу номенклатури, за якою необхідно сформувати звіт. Під час вибору групи (папки) з довідника слід використовувати кнопку "Вибрати" (розташована ліворуч угорі), а не подвійне клацання мишею.

Читати
Матеріал

Як позбутися «завислих копійок»

Після розрахунку собівартості на рахунках обліку витрат і ТМЦ можуть залишитися невеликі суми, які не мають прикладного значення. Такі суми називатимемо «завислими копійками». Не всі невеликі суми є завислими копійками. Скажімо, якщо є залишок у кількості за конкретною номенклатурою на рахунку 10, то будь-яка сума, навіть найменша (одна копійка), не вважається «завислою копійкою».

Читати
Матеріал

Заповнення ОСВ за даними ВІБ

Обробка "ОСВ з ВІБ" призначена для автоматизованого формування звітів, що містять залишки й обороти за вибраними рахунками звітів, аналогічних звіту "Оборотно-сальдова відомість".

Читати
Матеріал

Як ввести початкові залишки в конфігурації "Управління невеликою фірмою для України"

Що таке початкові залишки? Як вводити початкові залишки в конфігурації УНФ? Коли слід вводити початкові залишки? Як ввести залишки основних засобів і нематеріальних активів? Як ввести залишки товарів на складах і матеріалів у незавершеному виробництві? Як ввести залишки прямих витрат у підрозділах компанії? Як ввести залишки товарів, переданих на комісію, у переробку, на відповідальне зберігання? Як ввести залишки товарів, прийнятих на комісію, у переробку, на відповідальне зберігання? Як ввести залишок заборгованості перед постачальником або постачальника? Як ввести залишок заборгованості покупця або перед покупцем? Як ввести залишок нарахованих податків? Як ввести залишок заборгованості перед персоналом? Як ввести залишок заборгованості або перевитрату підзвітних осіб? Для чого призначений розділ "Інші розділи"? Як перевірити правильність введення залишків?

Читати
Матеріал

Методика відображення в конфігурації внесення статутного фонду в іноземній валюті

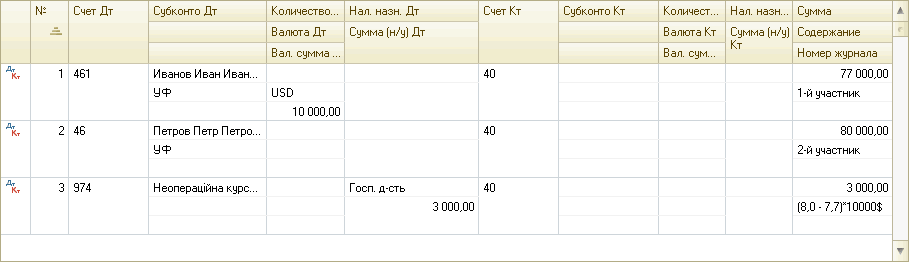
Порядок обліку операцій з формування статутного капіталу визначається умовами установчого договору. Договір може містити як умови такі варіанти: внесення до статутного фонду певної суми іноземної валюти, внесення суми іноземної валюти, еквівалентної фіксованій сумі гривень. Наприклад, статутний фонд становить 10000 грн., що на день підписання установчого договору за курсом становить 1250 доларів, у таких ситуаціях внески здійснюються в доларах. А може бути визначено, що статутний фонд становить 10000 грн., тоді внески здійснюються в доларах за курсом на момент внесення.

Читати
Матеріал

Методика виконання аналізу строків виникнення заборгованості на визначену дату

Обов'язковим для бухгалтера є процес відстеження моменту закінчення строку позовної давності за дебіторською заборгованістю контрагента. Також, під час реалізації підприємством товару або послуги за межі митної території бухгалтеру необхідно відстежувати оплату від покупця, яка має надійти не пізніше 90 днів після відвантаження. Те саме необхідно виконувати за передоплати за товар або послуги: товар або послуги мають надійти протягом 90 днів, інакше за кожен день прострочення накладаються штрафні санкції

Читати
Записатися телефоном