Параметры учета
Описаны параметры BAS Бухгалтерия, определяющие аналитический учет запасов, контроль остатков, учет тары и бланков, а также настройки розничной и комиссионной торговли.
ЧитатьТема публикаций
Статьи и справочные материалы по этой теме.
Описаны параметры BAS Бухгалтерия, определяющие аналитический учет запасов, контроль остатков, учет тары и бланков, а также настройки розничной и комиссионной торговли.
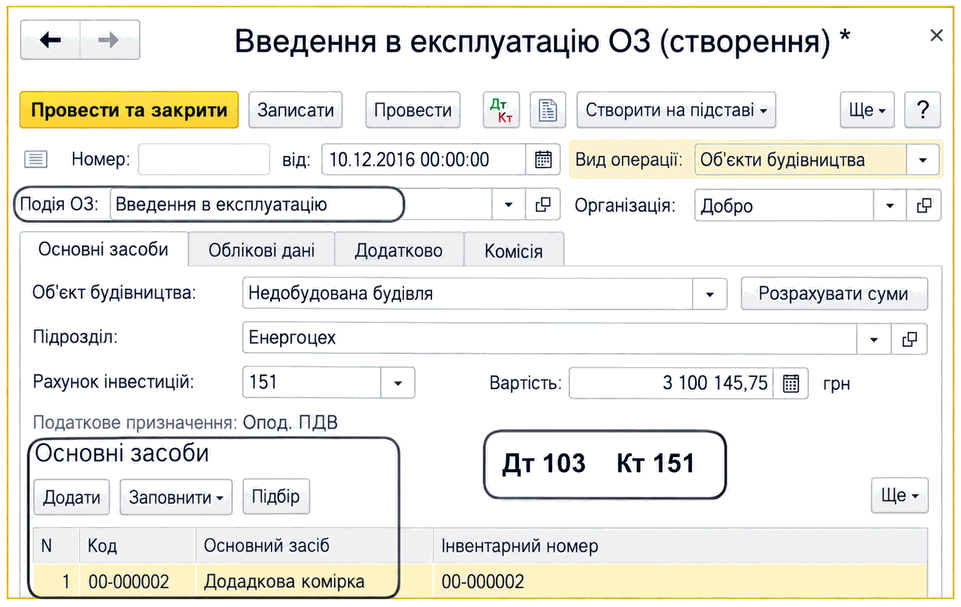
ЧитатьОписаны ввод основных средств и объектов строительства в эксплуатацию документом «Ввод в эксплуатацию ОС», настройка учетных данных, амортизации и налогового назначения.
ЧитатьОписаны возможности подсистемы «Банк и касса» и счета плана счетов для учета наличных денежных средств, средств на банковских счетах и денежных средств в пути. Также приведена настройка для учета расчетов в валюте.
ЧитатьДля внесения в программу информации по остаткам запасов следует воспользоваться специализированной формой ввода начальных остатков (меню "Сервис" - "Ввод начальных остатков"). В открывшейся форме нужно выбрать счет, по которому вводятся остатки (например, счет "235.2" - "Топливо") и нажать на кнопку "Ввести остатки по счету".
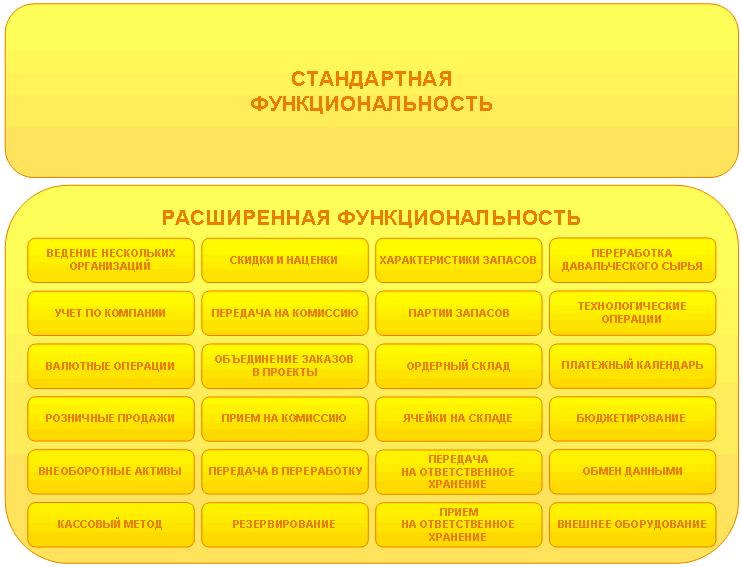
ЧитатьВ мире существует огромное количество различных фирм. Между собой они могут различаться как сферами своей деятельности, так и учетными процессами. Для того чтобы конфигурацию 1С:Управление небольшой фирмой для Украины было удобно использовать в любой компании, разработчики реализовали возможность, позволяющую настраивать функционал конфигурации. Эта возможность называется настройка параметров учета. Например, такими параметрами могут быть настройки, разрешающие отражение операций в валюте или резервирование товаров под заказы клиентов.
ЧитатьПриведенные в методиках рекомендации моделировались в конфигурации «Управление торговым предприятием для Украины», редакция 2.1, начиная с версии 1.2.29. <a name="obshchie-polozheniya"></a><h2>Общие положения</h2> <ol> <li>Согласно письму Государственного комитета статистики от 04.07.2014 г. № 09.3-6/145-14 работники, которые проходят военную службу по призыву по мобилизации, не включаются в среднесписочную численность штатных работников.</li> <li>В соответствии со ст.119 КЗоТ работникам, призванным на военную службу по призыву во время мобилизации, на особый период, но не более одного года, гарантируется сохранение места работы, должности и среднего заработка.</li> <li>Начисление среднего заработка мобилизованным работникам осуществляется в соответствии с Порядком №100.</li> <li>В течение всего периода мобилизации показатель среднедневной заработной платы не может изменяться. Данные выводы сделаны на основании письма Минсоцполитики от 11.08.2014 г. №1146/13/84-14.</li> <li>В соответствии с пп.«и» пп.165.1.1 ст.165 НКУ в общий месячный (годовой) налогооблагаемый доход налогоплательщика не включается «сумма денежного довольствия (в том числе в натуральной форме), предоставляемого, военнослужащим, призванным на военную службу по призыву в связи с мобилизацией, в соответствии с Законом Украины «О социальной и правовой защите военнослужащих и членов их семей», и/или компенсационные выплаты из бюджета в пределах среднего заработка работников, призванных на военную службу по призыву во время мобилизации, на особый период». Таким образом, указанные выплаты не облагаются НДФЛ.</li> <li>Согласно пп.1.7 п.16<sup>1</sup> подраздела 10 раздела ХХ «Переходные положения» НКУ освобождаются от налогообложения военным сбором доходы, которые в соответствии с разделом IV НКУ не включаются в общий налогооблагаемый доход физических лиц (не подлежат налогообложению, облагаются по нулевой ставке), кроме доходов, указанных в пп.165.1.2, 165.1.18, 165.1.25, 165.1.52 ст.165 НКУ. Поскольку указанные выплаты в соответствии с пп.«и» пп.165.1.1 ст.165 НКУ не облагаются НДФЛ, следовательно, они не подлежат обложению военным сбором.</li> <li>Средний заработок, компенсируемый из бюджета мобилизованным работникам, в отчете по форме № 1ДФ отражается с признаком «128» (соцвыплаты из бюджета).</li> <li>Согласно ч.7 ст.7 Закона Украины от 08.07.2010 г. № 2464-VI «О сборе и учете единого взноса на общеобязательное государственное социальное страхование» не начисляется на выплаты и не удерживается единый взнос с выплат, которые компенсируются из бюджета в пределах среднего заработка работников, призванных на военную службу по призыву по мобилизации, на особый период.</li> <li>Согласно с Порядком от 14.04.2015 г. № 435 «Об утверждении Порядка формирования и представления страхователями отчета относительно сумм начисленного единого взноса на общеобязательное государственное социальное страхование», в отчете по ЕСВ средний заработок, компенсируемый из бюджета, отражается в таблице 6 отдельной строкой с кодом категории застрахованного лица 48.</li> </ol>
ЧитатьПриведенные в методиках рекомендации моделировались в конфигурации «Бухгалтерия для бюджетных учреждений Украины», редакция 1.0. Указанные в статье рекомендации также актуальны для конфигурации «Комплексный учет для бюджетных учреждений Украины», редакция 1.0.
ЧитатьСтатья содержит актуальную информацию о настройках программы 1С зарплата, используемых для корректного ведения учета
ЧитатьДанный раздел поможет Вам разобраться с "Константами" программы, а именно: узнать, что это такое, каким образом их используют/ изменяют/удаляют, и для чего они, в принципе, нужны.
ЧитатьВ этом разделе представлены операции, связанные с переоценкой валюты, списанием расходов будущих периодов. Также отдельно рассмотрена калькуляция продукции, в которую входит расчет и корректировка себестоимости.
ЧитатьПриведенные в статье примеры воспроизводились в конфигурации «Бухгалтерия для Украины» (редакция 1.2). В данной статье будут рассмотрены основные параметры учета товаров в автоматизированной торговой точке (АТТ), и примеры отражения операций реализации товаров из АТТ, в том числе и при оплате платежными картами.
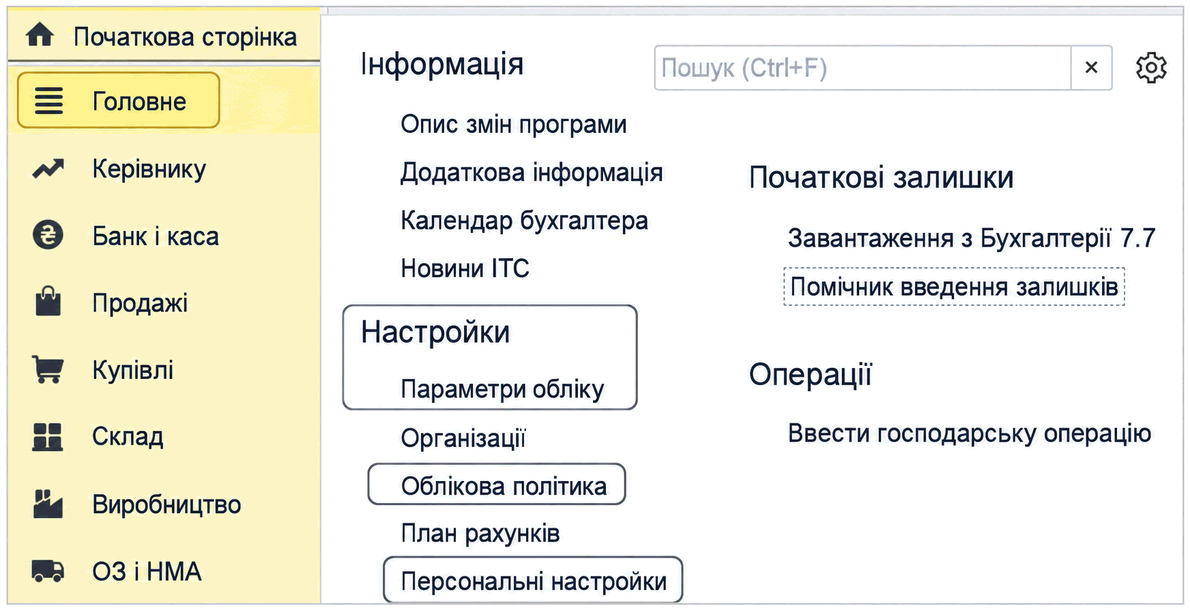
ЧитатьПосле того, как работа с настройкой параметров учета окончена, следуя последовательности, которая предложена в Панели функций, переходим к учётным политикам. В данной программе предусмотрены учетные политики, как для налогового, так и для бухгалтерского учета, и по персоналу. Заданные уже учетные политики, сравнительно с настройками параметров учета, индивидуальны для каждого юридического лица.
Читать