Параметри обліку
Описано параметри BAS Бухгалтерія, що визначають аналітичний облік запасів, контроль залишків, облік тари й бланків, а також налаштування роздрібної та комісійної торгівлі.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Описано параметри BAS Бухгалтерія, що визначають аналітичний облік запасів, контроль залишків, облік тари й бланків, а також налаштування роздрібної та комісійної торгівлі.
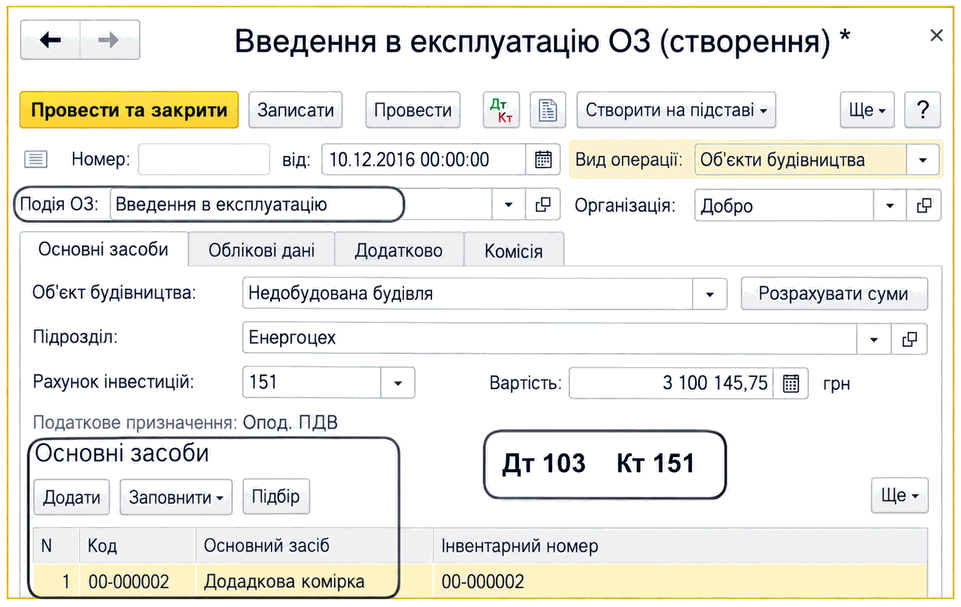
ЧитатиОписано введення основних засобів і об’єктів будівництва в експлуатацію документом «Введення в експлуатацію ОЗ», налаштування облікових даних, амортизації та податкового призначення.
ЧитатиОписано можливості підсистеми «Банк і каса» та рахунки плану рахунків для обліку готівки, коштів на банківських рахунках і коштів у дорозі. Також наведено налаштування для обліку розрахунків у валюті.
ЧитатиДля внесення до програми інформації про залишки запасів слід скористатися спеціалізованою формою введення початкових залишків (меню "Сервіс" - "Введення початкових залишків"). У формі, що відкрилася, потрібно вибрати рахунок, за яким вводяться залишки (наприклад, рахунок "235.2" - "Паливо") і натиснути кнопку "Ввести залишки за рахунком".
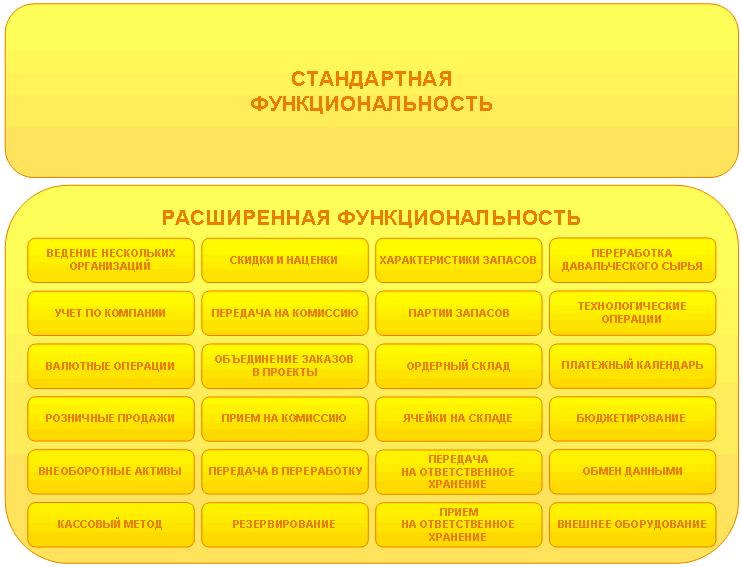
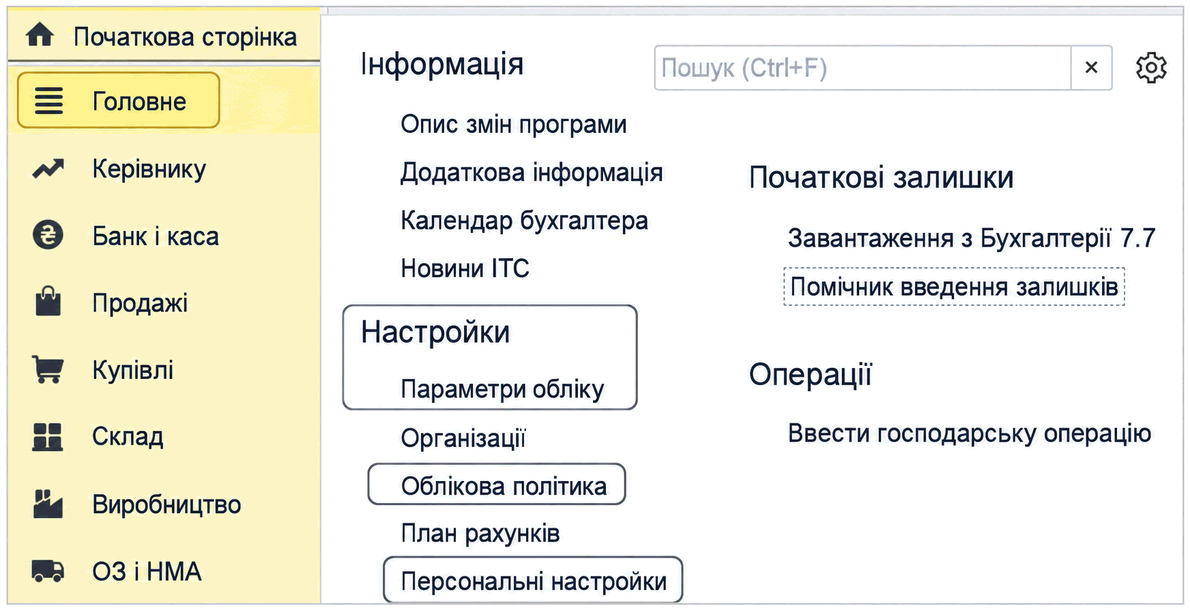
ЧитатиУ світі існує величезна кількість різних фірм. Між собою вони можуть відрізнятися як сферами своєї діяльності, так і обліковими процесами. Для того щоб конфігурацію 1С:Управління невеликою фірмою для України було зручно використовувати в будь-якій компанії, розробники реалізували можливість, що дає змогу налаштовувати функціонал конфігурації. Ця можливість називається налаштуванням параметрів обліку. Наприклад, такими параметрами можуть бути налаштування, що дозволяють відображення операцій у валюті або резервування товарів під замовлення клієнтів.
ЧитатиНаведені в методиках рекомендації моделювалися в конфігурації «Управління торговим підприємством для України», редакція 2.1, починаючи з версії 1.2.29. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2> <ol> <li>Згідно з листом Державного комітету статистики від 04.07.2014 р. № 09.3-6/145-14 працівники, які проходять військову службу за призовом під час мобілізації, не включаються до середньооблікової чисельності штатних працівників.</li> <li>Відповідно до ст.119 КЗпП працівникам, призваним на військову службу за призовом під час мобілізації, на особливий період, але не більше одного року, гарантується збереження місця роботи, посади і середнього заробітку.</li> <li>Нарахування середнього заробітку мобілізованим працівникам здійснюється відповідно до Порядку №100.</li> <li>Протягом усього періоду мобілізації показник середньоденної заробітної плати не може змінюватися. Дані висновки зроблені на підставі листа Мінсоцполітики від 11.08.2014 р. №1146/13/84-14.</li> <li>Відповідно до пп.«і» пп.165.1.1 ст.165 ПКУ до загального місячного (річного) оподатковуваного доходу платника податку не включається «сума грошового забезпечення (у тому числі в натуральній формі), що надається військовослужбовцям, призваним на військову службу за призовом у зв’язку з мобілізацією, відповідно до Закону України «Про соціальний і правовий захист військовослужбовців та членів їх сімей», та/або компенсаційні виплати з бюджету в межах середнього заробітку працівників, призваних на військову службу за призовом під час мобілізації, на особливий період». Таким чином, зазначені виплати не обкладаються ПДФО.</li> <li>Згідно з пп.1.7 п.16<sup>1</sup> підрозділу 10 розділу ХХ «Перехідні положення» ПКУ звільняються від оподаткування військовим збором доходи, які відповідно до розділу IV ПКУ не включаються до загального оподатковуваного доходу фізичних осіб (не підлягають оподаткуванню, оподатковуються за нульовою ставкою), крім доходів, зазначених у пп.165.1.2, 165.1.18, 165.1.25, 165.1.52 ст.165 ПКУ. Оскільки зазначені виплати відповідно до пп.«і» пп.165.1.1 ст.165 ПКУ не обкладаються ПДФО, отже, вони не підлягають обкладенню військовим збором.</li> <li>Середній заробіток, що компенсується з бюджету мобілізованим працівникам, у звіті за формою № 1ДФ відображається з ознакою «128» (соцвиплати з бюджету).</li> <li>Згідно з ч.7 ст.7 Закону України від 08.07.2010 р. № 2464-VI «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування» не нараховується на виплати та не утримується єдиний внесок із виплат, які компенсуються з бюджету в межах середнього заробітку працівників, призваних на військову службу за призовом під час мобілізації, на особливий період.</li> <li>Згідно з Порядком від 14.04.2015 р. № 435 «Про затвердження Порядку формування та подання страхувальниками звіту щодо сум нарахованого єдиного внеску на загальнообов’язкове державне соціальне страхування», у звіті з ЄСВ середній заробіток, що компенсується з бюджету, відображається в таблиці 6 окремим рядком із кодом категорії застрахованої особи 48.</li> </ol>
ЧитатиНаведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для бюджетних установ України», редакція 1.0. Зазначені в статті рекомендації також актуальні для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0.
ЧитатиСтаття містить актуальну інформацію про налаштування програми 1С зарплата, що використовуються для коректного ведення обліку
ЧитатиЦей розділ допоможе Вам розібратися з "Константами" програми, а саме: дізнатися, що це таке, яким чином їх використовують/ змінюють/видаляють, і для чого вони, в принципі, потрібні.
ЧитатиУ цьому розділі представлені операції, пов’язані з переоцінкою валюти, списанням витрат майбутніх періодів. Також окремо розглянуто калькуляцію продукції, до якої входить розрахунок і коригування собівартості.
ЧитатиНаведені в статті приклади відтворювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). У цій статті буде розглянуто основні параметри обліку товарів в автоматизованій торговій точці (АТТ) і приклади відображення операцій реалізації товарів з АТТ, зокрема й при оплаті платіжними картками.
ЧитатиПісля того, як роботу з налаштування параметрів обліку завершено, дотримуючись послідовності, запропонованої в Панелі функцій, переходимо до облікових політик. У цій програмі передбачено облікові політики як для податкового, так і для бухгалтерського обліку, а також щодо персоналу. Уже задані облікові політики, порівняно з налаштуваннями параметрів обліку, є індивідуальними для кожної юридичної особи.
Читати