Закупка товаров
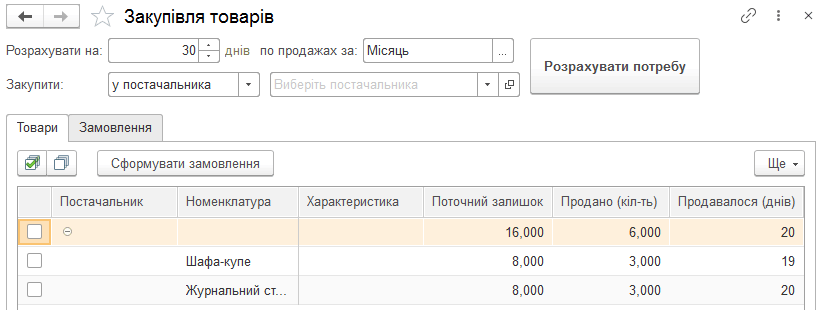
Описана обработка Закупка товаров в BAS Малый бизнес: расчет потребности по статистике продаж, настройка отбора товаров и формирование заказов поставщикам.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Описана обработка Закупка товаров в BAS Малый бизнес: расчет потребности по статистике продаж, настройка отбора товаров и формирование заказов поставщикам.
ЧитатьПотребности, не обеспеченные складскими остатками, сопоставляются с утвержденными невыполненными заказами поставщикам. Описаны правила распределения потребностей и параметры подбора поставщиков для новых заказов.
ЧитатьНКУ не содержит норм, на основании которых плательщики НДС обязаны расшифровывать суммы своих налоговых обязательств и налогового кредита в разрезе контрагентов – покупателей и поставщиков. Но, несмотря на это, от плательщиков данного налога требуют вместе с декларацией по НДС представлять приложение <i>Розшифровки податкових зобов’язань та податкового кредиту в розрізі контрагентів (Д5)</i> (далее – приложение Д5). Форма приложения, как и форма декларации по НДС, утверждена приказом Минфина Украины от 28.01.2016 г. № 21, вступившим в силу с 01.02.2016 г.Общие положения. Порядок заполнения. Раздел І Налоговые обязательства. Раздел ІІ Налоговый кредит. Оформление и представление приложения Д5 в органы ГФС. Исправление ошибок. Документы
ЧитатьОсновные (стандартные) ситуации, при осуществлении которых плательщикам НДС необходимо осуществлять корректировку сумм налоговых обязательств (для поставщика) и налогового кредита (для покупателя), перечислены в первом абзаце п.192.1 ст.192 НКУ. В частности, к ним относятся:Общие положения. Корректировка налоговых обязательств по НДС. Корректировка налоговых обязательств: отражение в декларации по НДС. Таблица 1 приложения Д1: правила заполнения. Корректировка налогового кредита по НДС. Корректировка налогового кредита: отражение в декларации по НДС. Таблица 2 приложения Д1: правила заполнения. Таблица 3 приложения Д1: правила заполнения. Оформление и представление приложения Д1 в органы ГФС. Документы
ЧитатьСогласно п.3 Порядка №1246 расчет корректировки, составленный поставщиком (продавцом) товаров (услуг) к налоговой накладной, выданной их получателю (покупателю) — плательщику налога, подлежит регистрации в ЕРНН получателем (покупателем), если предусматривается уменьшение суммы компенсации стоимости товаров (услуг) в пользу их поставщика (продавца).
ЧитатьВ подавляющем большинстве случаев основанием для отражения налогового кредита по НДС является налоговая накладная, полученная от поставщика товаров/услуг в бумажном виде или в электронной форме<sup>1</sup>. При осуществлении импортных операций документом, подтверждающим право на налоговый кредит импортера товаров, является таможенная декларация. В ряде случаев, налоговый кредит можно отразить на основании так называемых заменителей налоговой накладной<sup>2</sup>. Но иногда может возникнуть ситуация, когда налоговый кредит по НДС придется отражать не на основании перечисленных выше документов, а на основании заявления с жалобой на поставщика.Общие положения. Форма заявления с жалобой. Сроки подачи заявления с жалобой. Проблема 1. Налоговые накладные, неполученные 3 и более месяца назад. Проблема 2. Последний (60-й) календарный день срока, установленного для подачи приложения Д8, приходится на выходной или праздничный день. Проблема 3. Покупатели - квартальные плательщики НДС. Проблема 4. Определение даты нарушения порядка регистрации налоговой накладной в ЕРНН. Порядок заполнения приложения Д8. Отражение в декларации по НДС. Документы
ЧитатьПланирование расхода денежных средств осуществляется в соответствии с датами поступления, которые указаны в заказах поставщикам. То есть, для планирования будущих расходов можно оформить документ "Заказ поставщику", в котором на закладке "Товары" указать услуги, статьи расходов, на которые они должны быть отнесены и аналитику расходов. В поле "Дата поступления" необходимо указать предположительную дату оплаты данной услуги. Документ должен быть проведен в статусе "Подтвержден".
ЧитатьОсновной целью заполнения и представления налогоплательщиками налоговой отчетности в органы доходов и сборов является определение суммы налога (сбора), подлежащей уплате в бюджет. Но в налоговой декларации по НДС, в отличие от ряда других налоговых деклараций и расчетов, рассчитывается не только сумма налога, подлежащая уплате в бюджет, но и сумма налога, которую налогоплательщик имеет право получить из бюджета. Согласно п.200.1 ст.200 НKУ <i>сумма налога, подлежащая уплате (перечислению) в Государственный бюджет Украины или бюджетному возмещению, определяется как разность между суммой налогового обязательства отчетного (налогового) периода и суммой налогового кредита такого отчетного (налогового) периода</i>. Если в результате расчета разность имеет положительное значение – сумма налога подлежит уплате (перечислению) в бюджет. Если ее значение отрицательное, она учитывается в уменьшение суммы налогового долга по налогу, возникшему за предыдущие отчетные (налоговые) периоды (в том числе рассроченному или отсроченному), а при отсутствии налогового долга – зачисляется в состав налогового кредита следующего отчетного (налогового) периода.Общие положения. Расчет сумм бюджетного возмещения и остатка отрицательного значения НДС. Порядок заполнения приложения Д2. Оформление и представление приложения Д2 в органы доходов и сборов. Документы
ЧитатьДля корректного заполнения отчета «Декларация по НДС» необходимо понимать, является ли покупатель плательщиком НДС, который применяет специальный режим налогообложения согласно ст.209 НКУ:
ЧитатьПриведенные в статье примеры воспроизводились в конфигурации «Бухгалтерия для Украины» (редакция 1.2, не ниже релиза 1.2.17.2). Методика, описанная в статье, актуальна также для конфигурации «Управление торговым предприятием для Украины» (редакция 1.2, не ниже релиза 1.2.17).Основные настройки. Расчет курсовых разниц. Пример. Последовательность событий. Анализ данных
Читать