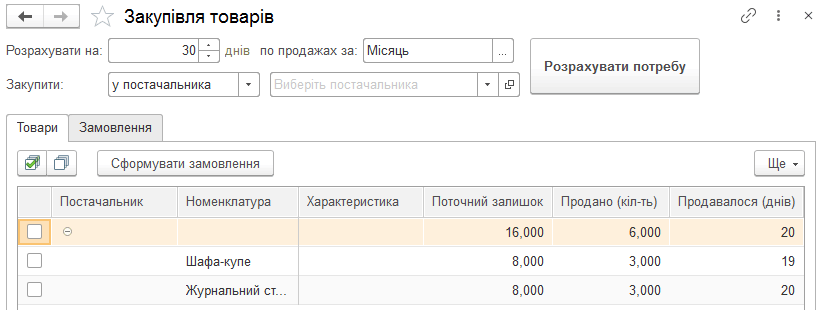
Закупівля товарів
Описано обробку Закупівля товарів у BAS Малий бізнес: розрахунок потреби за статистикою продажів, налаштування відбору товарів і формування замовлень постачальникам.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано обробку Закупівля товарів у BAS Малий бізнес: розрахунок потреби за статистикою продажів, налаштування відбору товарів і формування замовлень постачальникам.
ЧитатиПотреби, не забезпечені складськими залишками, зіставляються із затвердженими невиконаними замовленнями постачальникам. Описано правила розподілу потреб і параметри добору постачальників для нових замовлень.
ЧитатиПКУ не містить норм, на підставі яких платники ПДВ зобов’язані розшифровувати суми своїх податкових зобов’язань та податкового кредиту в розрізі контрагентів – покупців і постачальників. Але, незважаючи на це, від платників цього податку вимагають разом з декларацією з ПДВ подавати додаток <i>Розшифровки податкових зобов’язань та податкового кредиту в розрізі контрагентів (Д5)</i> (далі – додаток Д5). Форму додатка, як і форму декларації з ПДВ, затверджено наказом Мінфіну України від 28.01.2016 р. № 21, що набрав чинності з 01.02.2016 р.Загальні положення. Порядок заповнення. Розділ І Податкові зобов’язання. Розділ ІІ Податковий кредит. Оформлення та подання додатка Д5 до органів ДФС. Виправлення помилок. Документи
ЧитатиОсновні (стандартні) ситуації, за здійснення яких платникам ПДВ необхідно здійснювати коригування сум податкових зобов’язань (для постачальника) та податкового кредиту (для покупця), перелічено в першому абзаці п.192.1 ст.192 ПКУ. Зокрема, до них належать:Загальні положення. Коригування податкових зобов’язань з ПДВ. Коригування податкових зобов’язань: відображення в декларації з ПДВ. Таблиця 1 додатка Д1: правила заповнення. Коригування податкового кредиту з ПДВ. Коригування податкового кредиту: відображення в декларації з ПДВ. Таблиця 2 додатка Д1: правила заповнення. Таблиця 3 додатка Д1: правила заповнення. Оформлення та подання додатка Д1 до органів ДФС. Документи
ЧитатиЗгідно з п.3 Порядку №1246 розрахунок коригування, складений постачальником (продавцем) товарів (послуг) до податкової накладної, виданої їх отримувачу (покупцю) — платнику податку, підлягає реєстрації в ЄРПН отримувачем (покупцем), якщо передбачається зменшення суми компенсації вартості товарів (послуг) на користь їх постачальника (продавця).
ЧитатиУ переважній більшості випадків підставою для відображення податкового кредиту з ПДВ є податкова накладна, отримана від постачальника товарів/послуг у паперовому вигляді або в електронній формі<sup>1</sup>. При здійсненні імпортних операцій документом, що підтверджує право на податковий кредит імпортера товарів, є митна декларація. У низці випадків податковий кредит можна відобразити на підставі так званих замінників податкової накладної<sup>2</sup>. Але іноді може виникнути ситуація, коли податковий кредит з ПДВ доведеться відображати не на підставі перелічених вище документів, а на підставі заяви зі скаргою на постачальника.Загальні положення. Форма заяви зі скаргою. Строки подання заяви зі скаргою. Проблема 1. Податкові накладні, неотримані 3 і більше місяців тому. Проблема 2. Останній (60-й) календарний день строку, встановленого для подання додатка Д8, припадає на вихідний або святковий день. Проблема 3. Покупці — квартальні платники ПДВ. Проблема 4. Визначення дати порушення порядку реєстрації податкової накладної в ЄРПН. Порядок заповнення додатка Д8. Відображення в декларації з ПДВ. Документи
ЧитатиПланування витрат грошових коштів здійснюється відповідно до дат надходження, які зазначені в замовленнях постачальникам. Тобто для планування майбутніх витрат можна оформити документ "Замовлення постачальнику", у якому на вкладці "Товари" зазначити послуги, статті витрат, на які вони мають бути віднесені, та аналітику витрат. У полі "Дата надходження" необхідно зазначити передбачувану дату оплати цієї послуги. Документ має бути проведений у статусі "Підтверджено".
ЧитатиОсновною метою заповнення та подання платниками податків податкової звітності до органів доходів і зборів є визначення суми податку (збору), що підлягає сплаті до бюджету. Але в податковій декларації з ПДВ, на відміну від низки інших податкових декларацій і розрахунків, розраховується не лише сума податку, що підлягає сплаті до бюджету, а й сума податку, яку платник податків має право отримати з бюджету. Згідно з п.200.1 ст.200 ПКУ <i>сума податку, що підлягає сплаті (перерахуванню) до Державного бюджету України або бюджетному відшкодуванню, визначається як різниця між сумою податкового зобов’язання звітного (податкового) періоду та сумою податкового кредиту такого звітного (податкового) періоду</i>. Якщо в результаті розрахунку різниця має додатне значення — сума податку підлягає сплаті (перерахуванню) до бюджету. Якщо її значення від’ємне, вона враховується у зменшення суми податкового боргу з податку, що виник за попередні звітні (податкові) періоди (у тому числі розстроченого або відстроченого), а за відсутності податкового боргу — зараховується до складу податкового кредиту наступного звітного (податкового) періоду.Загальні положення. Розрахунок сум бюджетного відшкодування та залишку від’ємного значення ПДВ. Порядок заповнення додатка Д2. Оформлення та подання додатка Д2 до органів доходів і зборів. Документи
ЧитатиДля коректного заповнення звіту «Декларація з ПДВ» необхідно розуміти, чи є покупець платником ПДВ, який застосовує спеціальний режим оподаткування згідно зі ст.209 ПКУ:
ЧитатиНаведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для України» (редакція 1.2, не нижче релізу 1.2.17.2). Методика, описана у статті, актуальна також для конфігурації «Управління торговим підприємством для України» (редакція 1.2, не нижче релізу 1.2.17).Основні налаштування. Розрахунок курсових різниць. Приклад. Послідовність подій. Аналіз даних
Читати