Описано назначение постоянных и разовых удержаний в BAS Зарплата и управление персоналом, в частности профсоюзных взносов и удержаний в пользу третьих лиц. Приведены отчеты для контроля удержаний из зарплаты.. Удержание профсоюзных взносов. Другие постоянные удержания. Отчеты по удержаниям из зарплаты
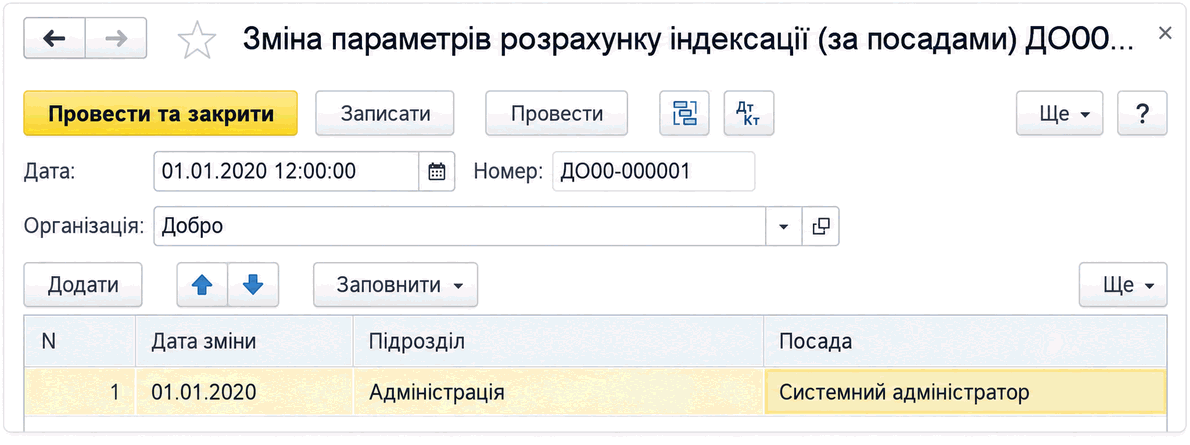
Описаны настройка и расчет индексации зарплаты в BAS Бухгалтерия: базовый месяц, индексы инфляции, прожиточный минимум, особенности для совместителей и фиксированная индексация.. Индексация зарплаты совместителей. Фиксированная индексация
<b><i>Трансфертное ценообразование</i></b> – это система определения обычной цены товаров и/или результатов работ (услуг) в операциях, признанных в соответствии со ст.39 НКУ контролируемыми (пп.14.1.251<sup>1</sup> ст.14 НКУ).Общие положения. Контролируемые операции и связанные лица. Методы определения цен в контролируемых операциях. Корректировка цен и налоговых обязательств. Отчетность в сфере трансфертного ценообразования. Ответственность
Основной целью заполнения налогоплательщиками налоговой отчетности является определение суммы налога (сбора), подлежащей уплате в бюджет. Однако в налоговой декларации по НДС, в отличие от ряда других налоговых деклараций и расчетов, рассчитывается не только сумма налога, подлежащая уплате в бюджет. В ней налогоплательщик имеет возможность рассчитать и сумму налога, подлежащую возмещению из бюджета. Согласно п.200.1 ст.200 НKУ <i>сумма налога, подлежащая уплате (перечислению) в Государственный бюджет Украины или <b>бюджетному возмещению</b>, определяется как разность между суммой налогового обязательства отчетного (налогового) периода и суммой налогового кредита такого отчетного (налогового) периода</i>. Таким образом, судьба НДС по итогам отчетного периода в первую очередь зависит от знака разности (+/-) между налоговым обязательством и налоговым кредитом: при положительном значении разности – налог подлежит уплате в бюджет, при отрицательном – возмещению.Общие положения. Право на бюджетное возмещение НДС. Отрицательное значение: порядок отражения в декларации. Расчет суммы бюджетного возмещения. Проверка сумм бюджетного возмещения. Автоматическое бюджетное возмещение. Оформление и представление приложения Д3 в органы ГФС. Документы
Основные (стандартные) ситуации, при осуществлении которых плательщикам НДС необходимо осуществлять корректировку сумм налоговых обязательств (для поставщика) и налогового кредита (для покупателя), перечислены в первом абзаце п.192.1 ст.192 НКУ. В частности, к ним относятся:Общие положения. Корректировка налоговых обязательств по НДС. Корректировка налоговых обязательств: отражение в декларации по НДС. Таблица 1 приложения Д1: правила заполнения. Корректировка налогового кредита по НДС. Корректировка налогового кредита: отражение в декларации по НДС. Таблица 2 приложения Д1: правила заполнения. Таблица 3 приложения Д1: правила заполнения. Оформление и представление приложения Д1 в органы ГФС. Документы
Причины, по которым с оплаты мобилизованным работникам следует удержать налоги и сборы могут быть разные, например, не получена с бюджета компенсация или работник мобилизован более одного года.
В кадровом учете для целей оперативного учета занятости, по сотруднику, работающему по внутреннему совместительству, следует зарегистрировать командировки отдельно для каждого места работы. Для этого можно отразить два места работы как в одном документе «Командировки организации», так и отдельными документами.
Сбор на развитие виноградарства, садоводства и хмелеводства устанавливается до 1 января 2018 года (п.16 подраздела 10 раздела ХХ НКУ).Общие положения. Плательщики хмельного сбора. Объект налогообложения. Ставка хмельного сбора. Срок уплаты сбора. Сроки и порядок представления отчетности. Состав отчетности и порядок ее составления. Исправление ошибок в расчете. Документы
В случае наличия движений в течение месяца с указанием стоимости, существенно усложняется алгоритм корректировки стоимости и увеличивается время проведения документа "Расчет себестоимости товаров".
В соответствии с п.169.3.1 НКУ если плательщик налога имеет право на применение налоговой социальной льготы по двум и более основаниям, применяется одна налоговая социальная льгота по основанию, предусматривающему ее наибольший размер, кроме случая, если лицо содержит двух и больше детей, в том числе ребенка-инвалида (детей-инвалидов).
Согласно п.3 Порядка №1246 расчет корректировки, составленный поставщиком (продавцом) товаров (услуг) к налоговой накладной, выданной их получателю (покупателю) — плательщику налога, подлежит регистрации в ЕРНН получателем (покупателем), если предусматривается уменьшение суммы компенсации стоимости товаров (услуг) в пользу их поставщика (продавца).