Тема публикаций

Регистрация входящего налогового документа

Справочные материалы по этой теме.

49 публикаций

По направлению

Фильтр по разделу

Все разделы
Материал

Регистрация входящих налоговых документов

В данном разделе будут рассмотрены вопросы, которые касаются регистрации входящих налоговых документов.Как регистрируются входящие налоговые документы? Как определяется сумма поставки, по которой должен быть зарегистрирован входящий налоговый документ? Какая информация о предприятии и его поставщиках должна быть указана для корректного определения сумм поставки? Как проверить, правильно ли определена сумма и дата поставки, по которым ожидается регистрация входящего налогового документа? Нужно ли актуализировать расчеты перед регистрацией входящих налоговых документов? Как выполнять регистрацию входящих налоговых документов, поступивших в течение дня? Как зарегистрировать только что поступивший налоговый документ? Почему сумма поставки рассчитывается по операциям приобретения у неплательщиков НДС? Как зарегистрировать чек на сумму, не превышающую 200 грн., проездной билет и т.п.? Как определить поставщиков, не предоставивших Налоговые накладные в срок, и оформить на них жалобы (Приложение 8)? Расчеты с поставщиком ведутся по заказам, т.к. директор хочет видеть оплату и поставку по каждому заказу. Поставщик ведет учет налоговых обязательств и выписывает Налоговые накладные по договору в целом. Как вести учет в программе? Как зарегистрировать приобретение услуг у нерезидента? Как зарегистрировать таможенную декларацию, подтверждающую получение товаров от нерезидента? Как определяется колонка Реестра налоговых накладных, в которую будет включена операция приобретения?

Читать
Материал

Методика отражения НДС при получении услуг от нерезидента

В статье описана методика отражения НДС при получении услуг от нерезидента, рассмотренная на примере конкретной хозяйственной операции, смоделированной на типовой конфигурации "Бухгалтерия для Украины", редакция 1.2. Данную методику можно применять для конфигураций "Управление торговым предприятием для Украины" и "Управление производственным предприятием для Украины".

Читать
Материал

Налоговый учет. Учет налога на добавленную стоимость

в данном разделе вы подробно ознакомитесь с простой сложной схемой учета НДС, рассмотрите последовательность работы с документами и их оформление, также узнаете о работе с документами, на основе которых оформляются налоговые накладные.Налоговые накладные

Читать
Материал

Хозяйственные операции - документооборот

в данном разделе вы получите информацию об определении состояния взаиморасчетов, на нескольких примерах будет рассмотрено документальное оформление операций покупки и продажи. Что интересно, во многих случаях все изменения расчетов прослеживаются автоматически.

Читать
Материал

Исправления ошибок входящего НДС прошлого и/или текущего периода

Приведенный в статье пример воспроизводился в конфигурации "Бухгалтерия для Украины" (не ниже редакции 1.2.6). Методика, описанная в статье, актуальна для конфигураций "Управление торговым предприятием для Украины" (не ниже редакции 1.2.7) и "Управление производственным предприятием для Украины" (не ниже редакции 1.3.15).Пример

Читать
Материал

Регистрация входящего налогового документа

Регистрация факта получение налоговой накладкой от поставщика формируется при помощи документа «Запись книги приобретения», такое наименование получил документ, так как ранее по приказу ГНАУ № 165 необходимо было заполнять «Книгу учета приобретения» (приказом ГНАУ № 244 от 30.06.2005 заполнение книги отменено).1С:Бухгалтерия 7.7 для Украины. 1С:Бухгалтерия 8 для Украины

Читать
Материал

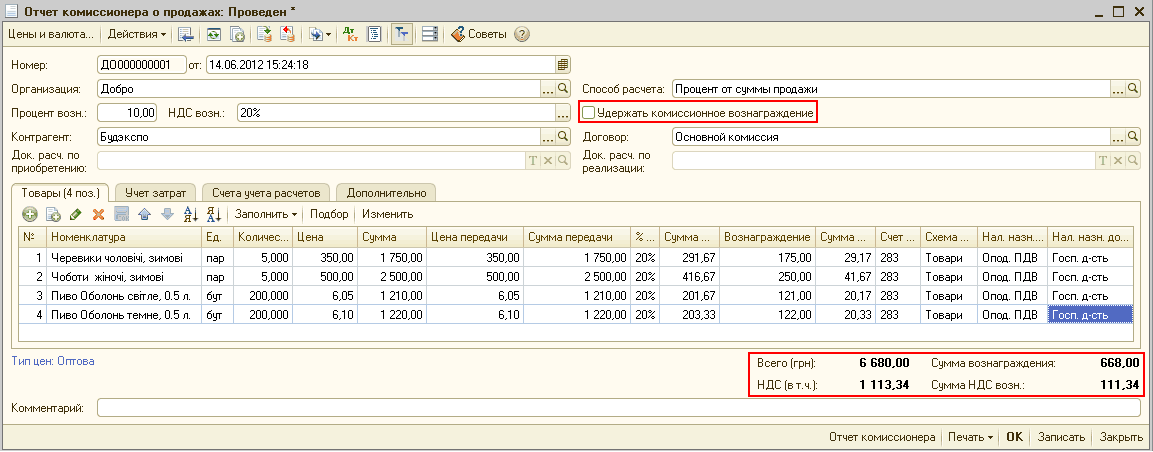
Оформление налоговых документов при отчете комиссионера за проданные комиссионные товары

Согласно статьи 189 НКУ, при осуществлении посреднических операций какие-либо особенности при определении базы налогообложения НДС отсутствуют. В первом абзаце п.189.4 НКУ указано, что "базой налогообложения для товаров/услуг, которые передаются/получаются в рамках договоров комиссии (консигнации), поручительства, доверительного управления, является стоимость поставки этих товаров, определенная в порядке, установленном статьей 188 настоящего Кодекса".Способ 1. За счет перечисленных комиссионеру авансов (флаг «Удержать комиссионное вознаграждение» выключен). Способ 2. За счет выручки от реализации товаров (флаг «Удержать комиссионное вознаграждение» включен)

Читать
Материал

Двусторонний зачет задолженностей

Приведенные в статье примеры воспроизводились в конфигурации "Бухгалтерия для Украины" (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций "Управление торговым предприятием для Украины" (редакция 1.2) и "Управление производственным предприятием для Украины" (редакция 1.3).Пример 1. Пример 2

Читать
Материал

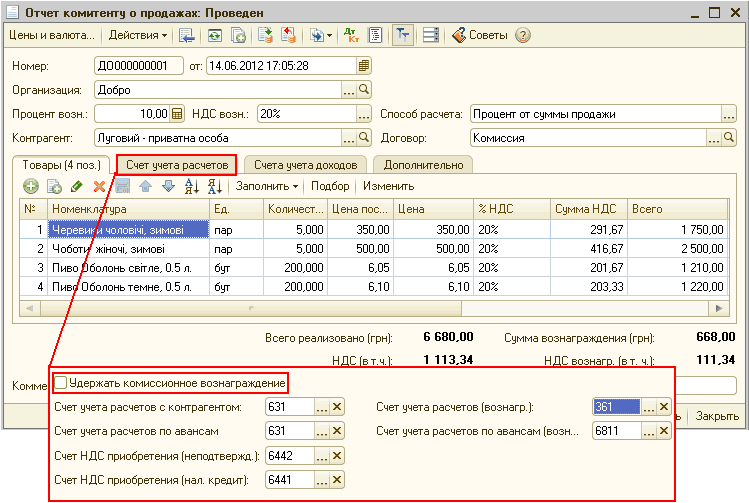
Оформление налоговых документов при отчете комитенту за проданные комиссионные товары

Согласно статьи 189 НКУ, при осуществлении посреднических операций какие-либо особенности при определении базы налогообложения НДС отсутствуют. В первом абзаце п.189.4 НКУ указано, что "базой налогообложения для товаров/услуг, которые передаются/получаются в рамках договоров комиссии (консигнации), поручительства, доверительного управления, является стоимость поставки этих товаров, определенная в порядке, установленном статьей 188 настоящего Кодекса".Способ 1. За счет полученных от комитента авансов (флаг «Удержать комиссионное вознаграждение» выключен). Способ 2. За счет выручки от реализации товаров (флаг «Удержать комиссионное вознаграждение» включен)

Читать
Материал

Оприходование бланков строгой отчетности, приобретенных через подотчетное лицо

В данной статье будет рассмотрен механизм отражение поступления бланков строгой отчетности, приобретенных через подотчетное лицо. Пример выполнен с использованием конфигурации "Бухгалтерия для Украины", версия 1.2.3. Данная методика может быть использована в конфигурациях "Управление торговым предприятием для Украины" и "Управление производственным предприятием для Украины" (редакция 1.2).

Читать
Записаться по телефону