В статье будет описана методика отражения операций приобретения запасов от поставщиков поставщика- неплательщика НДС (например, от СПДФЛ, работающих на Едином налоге).
Приведенные в статье примеры воспроизводились в конфигурации "Бухгалтерия для Украины" (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций "Управление торговым предприятием для Украины" (редакция 1.2) и "Управление производственным предприятием для Украины" (редакция 1.3).ПРИМЕР. Общая информация. 1. Закупка товаров у поставщика. 2. Перенос задолженности на поручителя. 3. Оплата первоначальной задолженности поручителю. 4. Анализ состояния взаиморасчетов с контрагентами
Согласно Приказу ГНАУ N 112 от 28.02.2011 р "Про затвердження Порядку обліку покупців, що отримали гарантійну заміну товарів або послуги з гарантійного ремонту (обслуговування)" (далее Приказ №112), в случае поставки товара(услуг) ненадлежащего качества покупатель может такой товар вернуть и потребовать денежное возмещение. Обращаем внимание, что этот порядок распространяется на товары, услуги по ремонту (обслуживанию), на которые установлены гарантийные сроки, которые на данный момент не истекли (п. 4 Приказа №112).
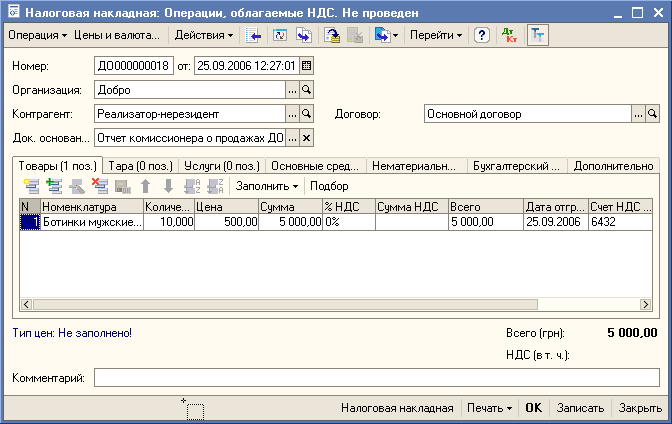
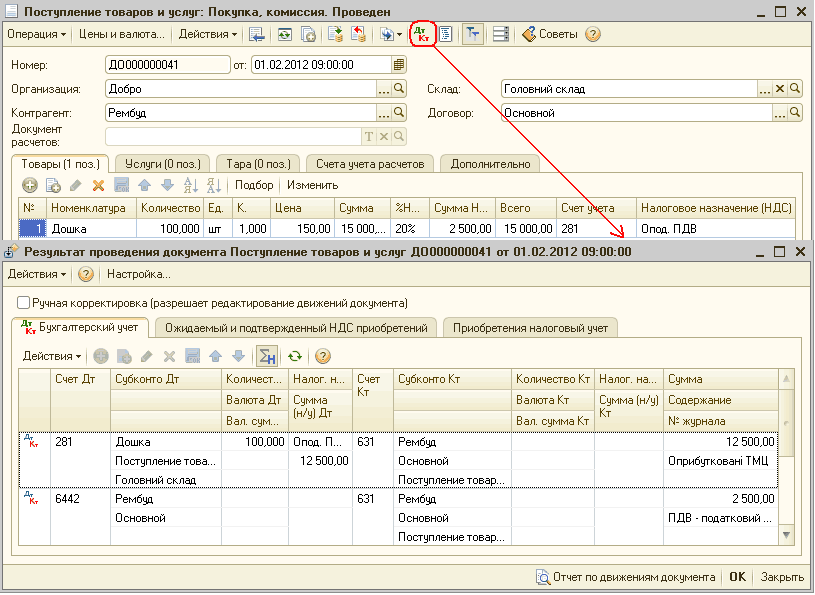
Регистрация факта получение налоговой накладкой от поставщика формируется при помощи документа "Запись книги приобретения", такое наименование получил документ, так как ранее по приказу ГНАУ № 165 необходимо было заполнять "Книгу учета приобретения" (приказом ГНАУ № 244 от 30.06.2005 заполнение книги отменено).1С:Бухгалтерия 7.7 для Украины. 1С:Бухгалтерия 8 для Украины
Приведенные в статье примеры воспроизводились в конфигурации "Бухгалтерия для Украины" (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций "Управление торговым предприятием для Украины" (редакция 1.2) и "Управление производственным предприятием для Украины" (редакция 1.3).
Основное внимание в этой статье будет уделено отражению операций в подсистеме учета НДС, так как бухгалтерский учет не имеет явных отличий по сравнению с обычной комиссионной торговлей с резидентами.1 случай. Комитент – резидент, комиссионер – нерезидент. 2 случай. Комитент - нерезидент, комиссионер - резидент
В этом разделе рассматривается контроль наличия остатков запасов по налоговому назначению НДСЦелевое налоговое назначение активов и затрат. Изменение налоговых параметров учета запасов
Приведенные в статье примеры воспроизводились в конфигурации "Бухгалтерия для Украины" (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций "Управление торговым предприятием для Украины" (редакция 1.2) и "Управление производственным предприятием для Украины" (редакция 1.3).Пример. Предварительные действия. Порядок оформления операции взаимозачета
Приведенные в статье примеры воспроизводились в конфигурации "Бухгалтерия для Украины" (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций "Управление торговым предприятием для Украины" (редакция 1.2) и "Управление производственным предприятием для Украины" (редакция 1.3).ПРИМЕР. Общая информация. 1. Погашение задолженности кредитору, обеспеченной договором поручительства. 2. Перенос задолженности на должника. 2.1 Флаг «Не переносить НО (НК)» не установлен – налоговая накладная будет выписана от основного должника. 2.2. Флаг «Не переносить НО (НК)» установлен – налоговая накладная будет выписана от основного кредитора. 3. Оплата от должника ООО «Вест Трейд» по договору поручительства. 4. Анализ состояния взаиморасчетов с контрагентами. 5. Отражение учета услуг поручительства
В этой теме описывается как внести момент определения базы налогообложения, по каким принципам формируется движение в первичных документах, как проводится регистрация авансов по договорам со сложным налоговым учетом, налоговых накладных, полученной от поставщика налоговой накладной.Учет взаиморасчетов с контрагентами. Момент определения базы налогообложения. Принципы формирования движений в первичных документах. Регистрация авансов по договорам со сложным налоговым учетом. Регистрация налоговых накладных. Регистрация полученной от поставщика налоговой накладной. Выписка налоговой накладной покупателям