Модернизация и ремонт ОС
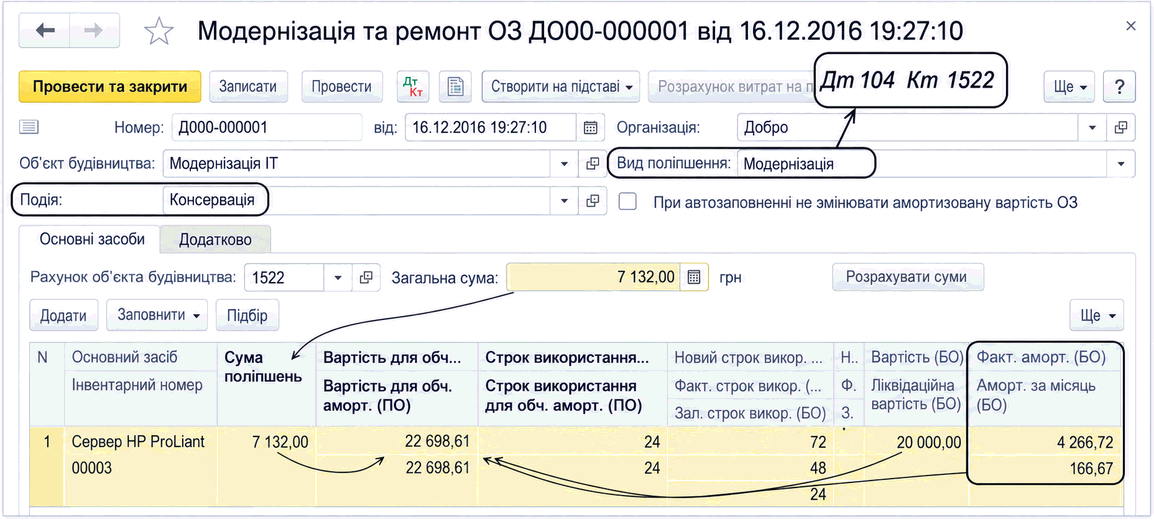
Описан учет затрат на модернизацию и текущий ремонт ОС, их накопление на счетах 15 и 235 и списание документом «Модернизация и ремонт ОС». Приведены настройки амортизации и проводки для каждого вида улучшения.
ЧитатьТема публикаций
Статьи и справочные материалы по этой теме.
Описан учет затрат на модернизацию и текущий ремонт ОС, их накопление на счетах 15 и 235 и списание документом «Модернизация и ремонт ОС». Приведены настройки амортизации и проводки для каждого вида улучшения.
ЧитатьПорядок учета расходов на улучшение и ремонт основных средств регулируется п.14 и п.15 НП(С)БУ 7 и зависит от характера осуществляемых ремонтных работ и от их будущего экономического эффекта.
ЧитатьВ данной статье описывается методика отражения операций ремонта основных средств в конфигурации «Бухгалтерия для Украины», редакция 1.2.
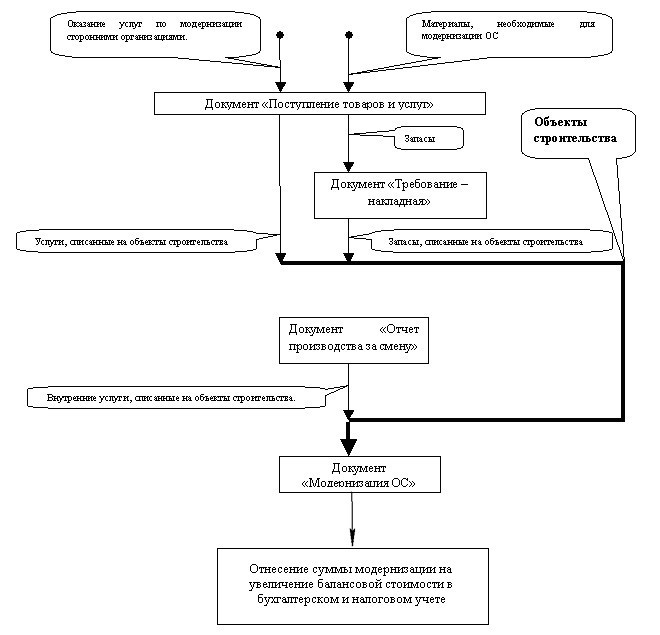
ЧитатьВ данной статье описывается методика отражения операций модернизации основных средств в конфигурации «Бухгалтерия для Украины», редакция 1.2.
ЧитатьЕсли ремонт ОС проводился через подрядчика, то для отображения этих растрат нужно использовать документ с названием "Поступление товаров и услуг".
ЧитатьЭтот раздел поможет Вам разобраться с двумя схожими операциями –“ ремонт и модернизация. Вы узнаете различия между ними и изучите их особенности.
ЧитатьЗадание №1. Справочник "Статьи затрат ". Задание №2. Справочник "Способы отражения расходов по амортизации". Задание №3. Справочник "Основные средства". Задание №4. Справочник "Номенклатура". Задание №5. Регистр сведений "Счета учета номенклатуры". Задание №6. Ввод остатков основных средств (ОС). Задание №7. Анализ остатков ОС. Операции с ОС и МНМА. Задание №8. Покупка ОС и малоценных необоротных активов (МНМА). Задание №9. Ввод в эксплуатацию ОС. Задание №10. Ввод в эксплуатацию МНМЛ (пообъектный учет). Задание №11. Начисление амортизации. Задание №12. Анализ стоимостных параметров НА. Задание №13. Начисление амортизации. Задание №14. Учетная политика. Задание №15. Справочник "Объекты строительства". Задание №16. Получение от контрагента услуг по ремонту. Задание №17. Окончание текущего ремонта ОС
ЧитатьОсновные средства не являются разделом учета запасов и затрат. В то же время, они тесно связаны с учетом запасов и затрат: оборудование на складе - запасы, амортизация - затраты. Поэтому использование режима расширенной аналитики связано с определенными требованиями к учету основных средств (ОС).Изменение стоимости ОС и объектов строительства при закрытии месяца. Отражение документов учета ОС в управленческом учете
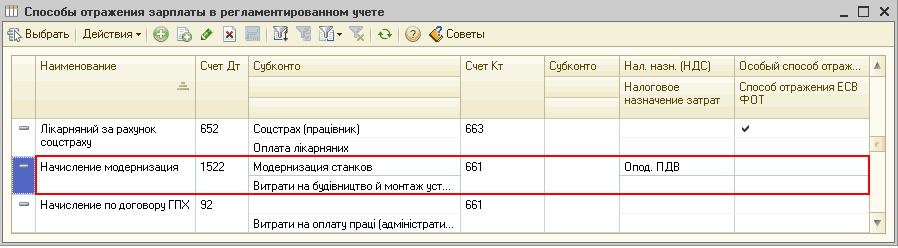
ЧитатьПриведенные в статье примеры воспроизводились в конфигурации "Бухгалтерия для Украины" (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций "Управление торговым предприятием для Украины" (редакция 1.2) и "Управление производственным предприятием для Украины" (редакция 1.3).Пример. Накопление затрат по выплате заработной платы на объекте строительства. Отображение данных по основному средству до момента улучшения. Улучшение стоимости основного средства на величину затрат по выплате зарплаты. Отображение данных по основному средству после проведения модернизации
Читать