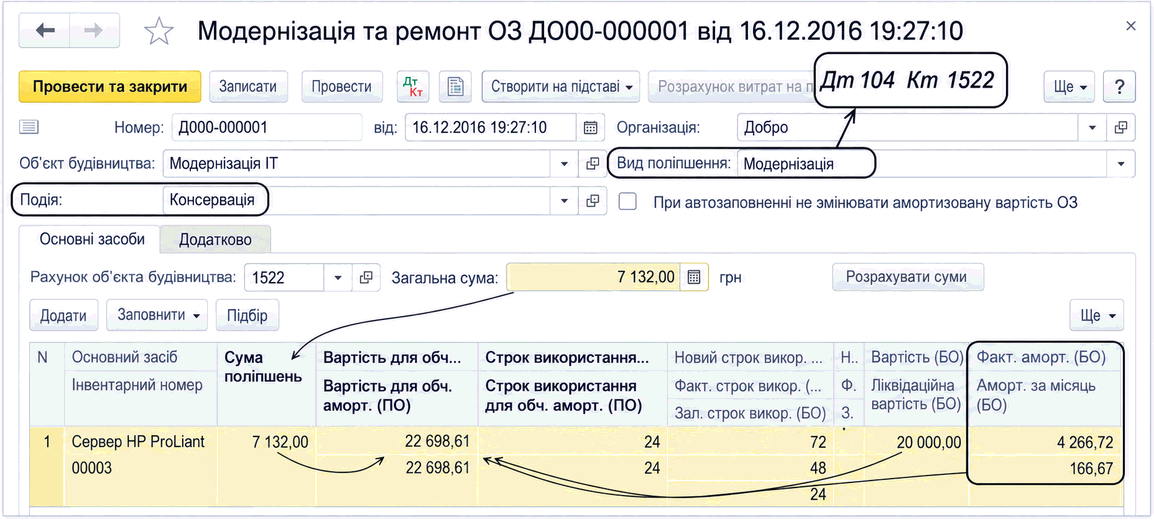
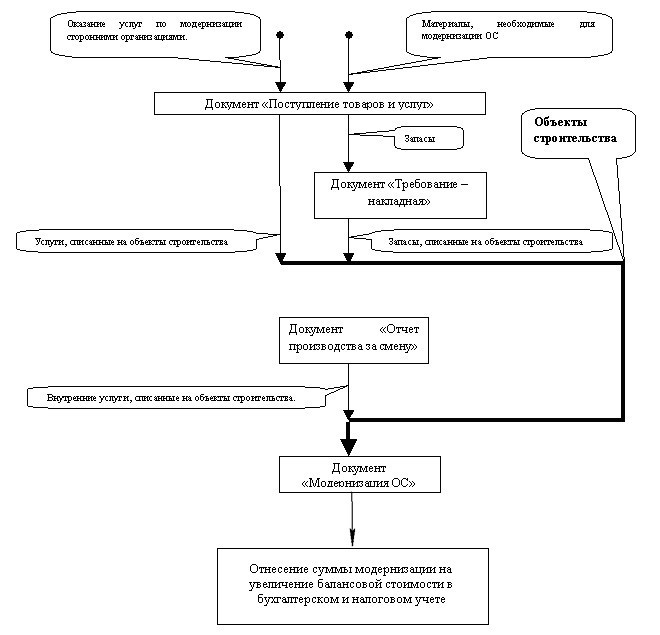
Описано облік витрат на модернізацію та поточний ремонт ОЗ, їх накопичення на рахунках 15 і 235 та списання документом «Модернізація і ремонт ОЗ». Наведено налаштування амортизації й проводки для кожного виду поліпшення.
Порядок обліку витрат на поліпшення та ремонт основних засобів регулюється п.14 і п.15 НП(С)БО 7 і залежить від характеру здійснюваних ремонтних робіт та від їх майбутнього економічного ефекту.
Цей розділ допоможе Вам розібратися з двома схожими операціями –“ ремонт і модернізація. Ви дізнаєтеся відмінності між ними та вивчите їхні особливості.
Завдання №1. Довідник "Статті витрат ". Завдання №2. Довідник "Способи відображення витрат на амортизацію". Завдання №3. Довідник "Основні засоби". Завдання №4. Довідник "Номенклатура". Завдання №5. Регістр відомостей "Рахунки обліку номенклатури". Завдання №6. Введення залишків основних засобів (ОЗ). Завдання №7. Аналіз залишків ОЗ. Операції з ОЗ і МНМА. Завдання №8. Купівля ОЗ і малоцінних необоротних активів (МНМА). Завдання №9. Введення в експлуатацію ОЗ. Завдання №10. Введення в експлуатацію МНМЛ (пооб'єктний облік). Завдання №11. Нарахування амортизації. Завдання №12. Аналіз вартісних параметрів НА. Завдання №13. Нарахування амортизації. Завдання №14. Облікова політика. Завдання №15. Довідник "Об'єкти будівництва". Завдання №16. Отримання від контрагента послуг з ремонту. Завдання №17. Закінчення поточного ремонту ОЗ
Основні засоби не є розділом обліку запасів і витрат. Водночас вони тісно пов'язані з обліком запасів і витрат: обладнання на складі — запаси, амортизація — витрати. Тому використання режиму розширеної аналітики пов'язане з певними вимогами до обліку основних засобів (ОЗ).Зміна вартості ОЗ та об'єктів будівництва під час закриття місяця. Відображення документів обліку ОЗ в управлінському обліку
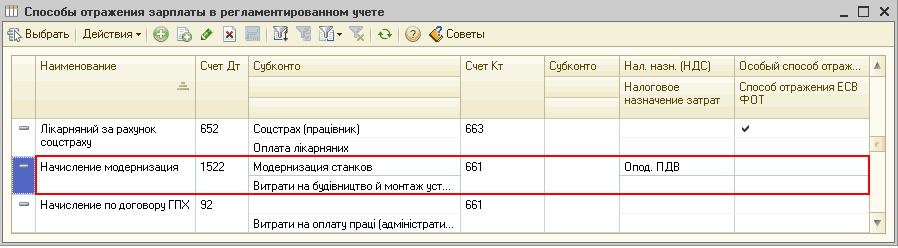
Наведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) і "Управління виробничим підприємством для України" (редакція 1.3).Приклад. Накопичення витрат на виплату заробітної плати на об'єкті будівництва. Відображення даних за основним засобом до моменту поліпшення. Поліпшення вартості основного засобу на величину витрат на виплату зарплати. Відображення даних за основним засобом після проведення модернізації