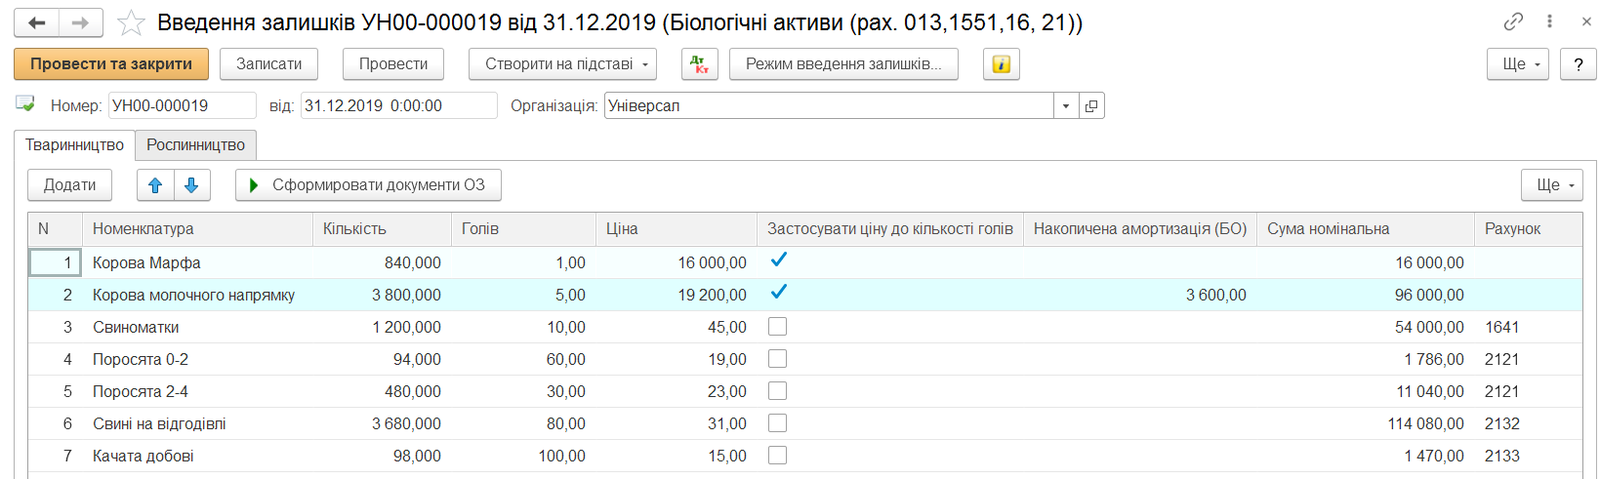
Ввод начальных остатков
Описан ввод начальных остатков по биологическим активам в документе «Ввод остатков», в частности оформление долгосрочных амортизируемых БА.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Описан ввод начальных остатков по биологическим активам в документе «Ввод остатков», в частности оформление долгосрочных амортизируемых БА.
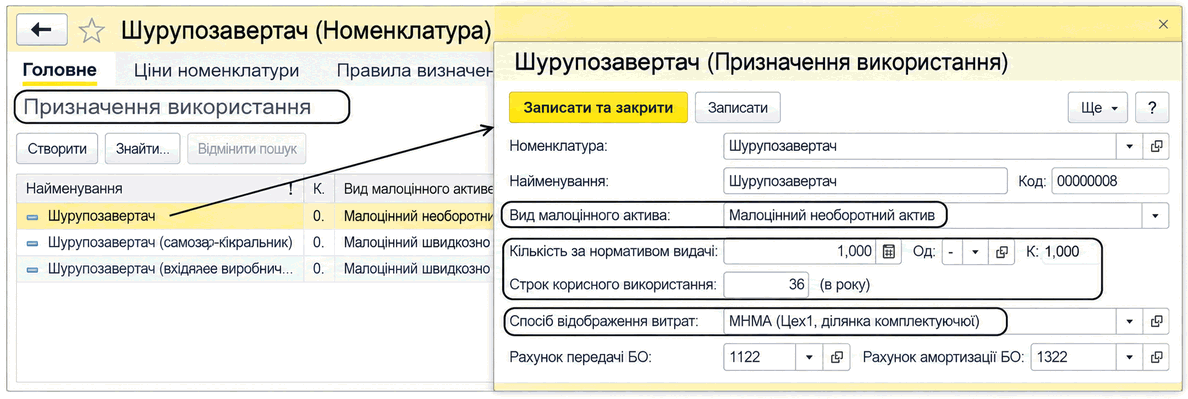
ЧитатьОписан принцип списания стоимости МНМА, БФ и МБП, счета бухгалтерского и забалансового учета. Приведены роль справочника «Назначение использования» и доступные операции для активов в эксплуатации.. Отражение в составе расходов. Забалансовый учет
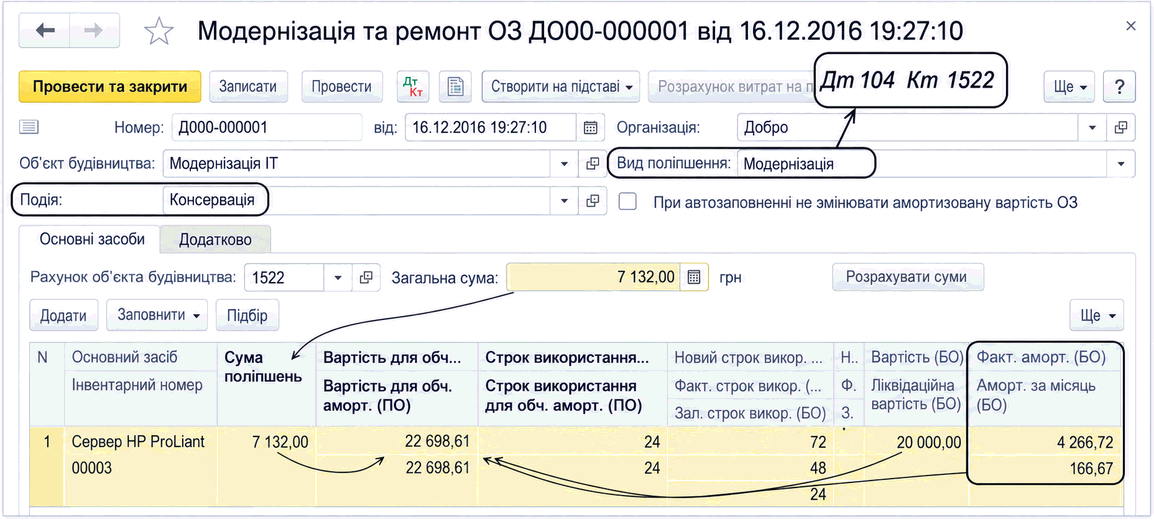
ЧитатьОписан учет затрат на модернизацию и текущий ремонт ОС, их накопление на счетах 15 и 235 и списание документом «Модернизация и ремонт ОС». Приведены настройки амортизации и проводки для каждого вида улучшения.
Читать<b><i>Основные средства</i></b> – материальные активы, в том числе запасы полезных ископаемых предоставленных в пользование участков недр (кроме стоимости земли, незавершенных капитальных инвестиций, автомобильных дорог общего пользования, библиотечных и архивных фондов, материальных активов, стоимость которых не превышает 2500 гривен, непроизводственных основных средств и нематериальных активов), предназначенные плательщиком налога для использования в хозяйственной деятельности, стоимость которых превышает 2500 гривен и постепенно уменьшается в связи с физическим или моральным износом и ожидаемый срок полезного использования (эксплуатации) которых с даты ввода в эксплуатацию составляет более одного года (или операционного цикла, если он больше года) (пп.14.1.138 ст.14 НКУ).Общие положения. Признание основных средств. Классификация основных средств
ЧитатьАмортизация – это систематическое распределение амортизируемой стоимости основных средств, других необоротных и нематериальных активов в течение срока их полезного использования (эксплуатации) (пп.14.1.3 ст.14 НКУ).Общие положения. Правила начисления амортизации. Методы начисления амортизации. Расходы, неподлежащие амортизации
ЧитатьПриведенные в статье рекомендации моделировались в конфигурации «Управление производственным предприятием для Украины» (редакция 1.3).
ЧитатьВ типовой конфигурации реализован механизм, позволяющий оформить списание малоценных активов (малоценных быстроизнашивающийся предметов, малоценных необоротных активов, библиотечных фондов), у которых истек срок полезного использования.
ЧитатьВ данной статье рассмотрена методика настройки параметров для начисления амортизации основных средств методом ускоренного уменьшения остаточной стоимости в соответствии с п.26 НП(С)БУ 7.
ЧитатьПриведенные в методиках рекомендации моделировались в конфигурации «Бухгалтерия для Украины», редакция 1.2.
ЧитатьВ данном разделе описывается методика настройки программы для автоматического распределения суммы начисленной амортизации по различным счетам бухгалтерского учета и объектам аналитики в заданной пользователем пропорции.Пример. Как настроить правила распределения в программе. Начисление амортизации
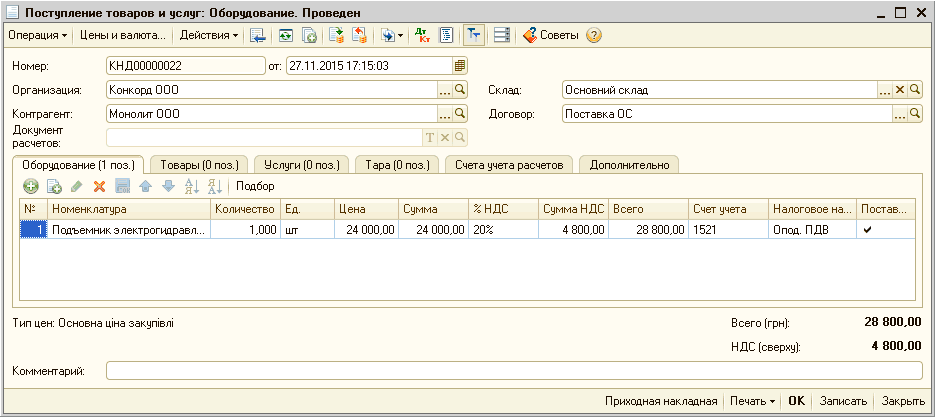
ЧитатьВ данном разделе рассматривается процесс ввода остатков необоротных малоценных активов и МБП. Детально рассматриваются виды необоротных малоценных активов, их учет, документы, необходимые их учета.Выбор подсистемы. Ввод остатков. Ввод начальных остатков основных средств
ЧитатьВ этой главе вы поймете, что собой являет документ "Принятие к учету", как создавать в нем новые записи и на что обращать внимание.
Читать