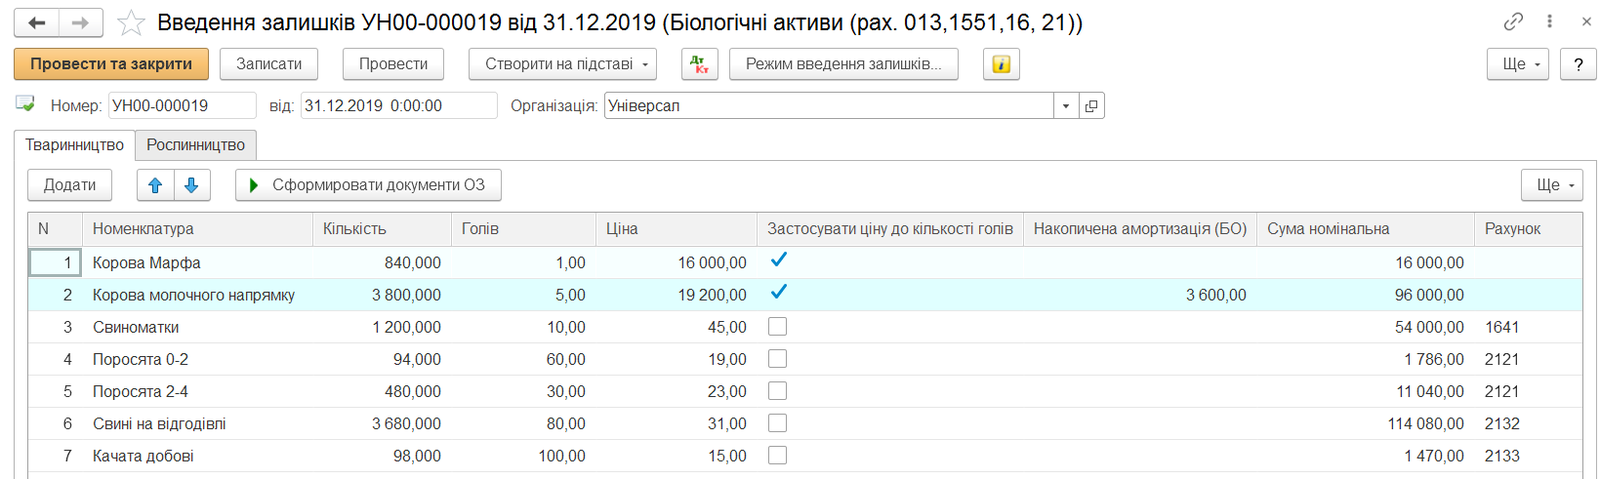
Введення початкових залишків
Описано введення початкових залишків за біологічними активами у документі «Введення залишків», зокрема оформлення довгострокових БА, що амортизуються.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано введення початкових залишків за біологічними активами у документі «Введення залишків», зокрема оформлення довгострокових БА, що амортизуються.
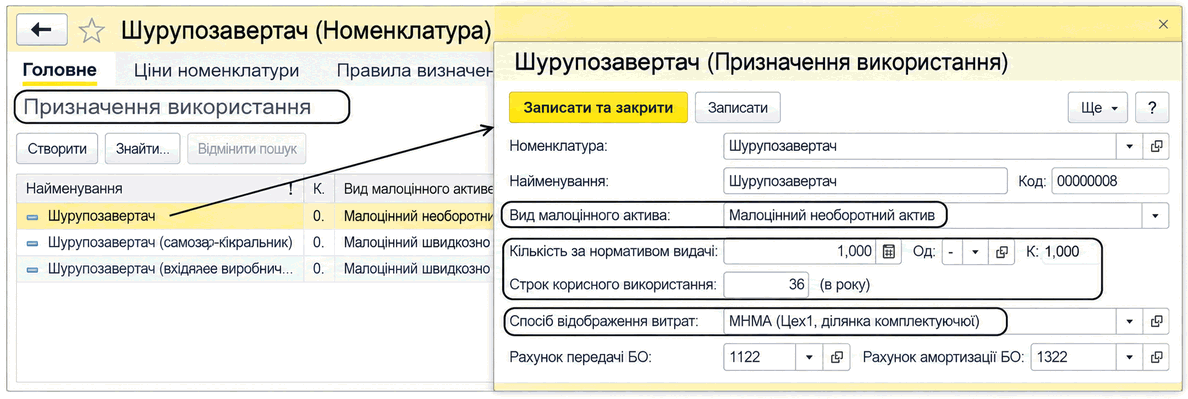
ЧитатиОписано принцип списання вартості МНМА, БФ і МШП, рахунки бухгалтерського та позабалансового обліку. Наведено роль довідника «Призначення використання» й доступні операції для активів в експлуатації.. Відображення у складі витрат. Позабалансовий облік
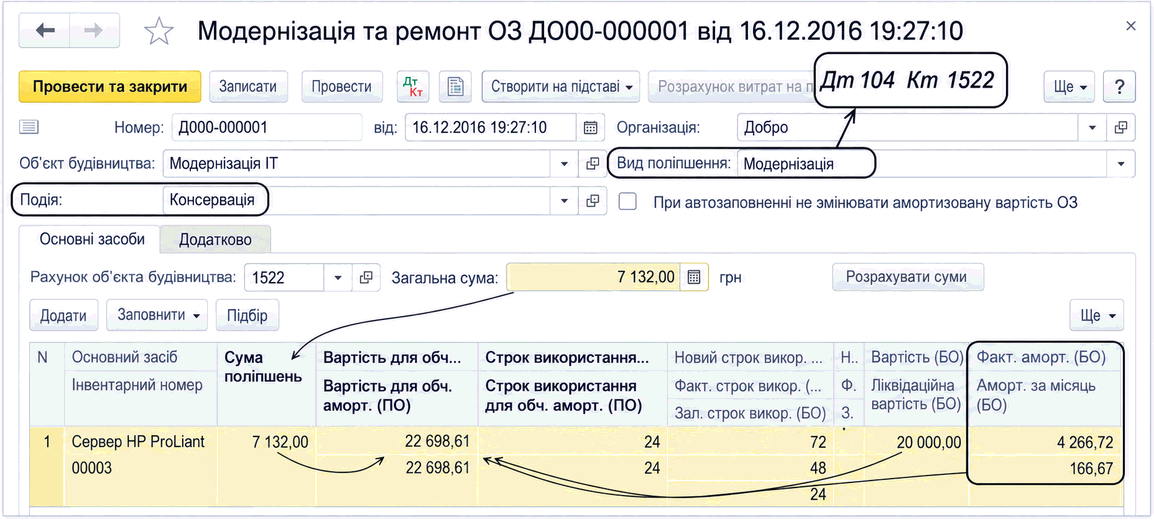
ЧитатиОписано облік витрат на модернізацію та поточний ремонт ОЗ, їх накопичення на рахунках 15 і 235 та списання документом «Модернізація і ремонт ОЗ». Наведено налаштування амортизації й проводки для кожного виду поліпшення.
Читати<b><i>Основні засоби</i></b> – матеріальні активи, у тому числі запаси корисних копалин наданих у користування ділянок надр (крім вартості землі, незавершених капітальних інвестицій, автомобільних доріг загального користування, бібліотечних та архівних фондів, матеріальних активів, вартість яких не перевищує 2500 гривень, невиробничих основних засобів і нематеріальних активів), призначені платником податку для використання в господарській діяльності, вартість яких перевищує 2500 гривень і поступово зменшується у зв'язку з фізичним або моральним зносом та очікуваний строк корисного використання (експлуатації) яких з дати введення в експлуатацію становить понад один рік (або операційний цикл, якщо він більший за рік) (пп.14.1.138 ст.14 ПКУ).Загальні положення. Визнання основних засобів. Класифікація основних засобів
ЧитатиАмортизація – це систематичний розподіл амортизованої вартості основних засобів, інших необоротних і нематеріальних активів протягом строку їх корисного використання (експлуатації) (пп.14.1.3 ст.14 ПКУ).Загальні положення. Правила нарахування амортизації. Методи нарахування амортизації. Витрати, що не підлягають амортизації
ЧитатиНаведені у статті рекомендації моделювалися в конфігурації «Управління виробничим підприємством для України» (редакція 1.3).
ЧитатиУ типовій конфігурації реалізовано механізм, що дає змогу оформити списання малоцінних активів (малоцінних швидкозношуваних предметів, малоцінних необоротних активів, бібліотечних фондів), у яких закінчився строк корисного використання.
ЧитатиУ цій статті розглянуто методику налаштування параметрів для нарахування амортизації основних засобів методом прискореного зменшення залишкової вартості відповідно до п. 26 НП(С)БО 7.
ЧитатиНаведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 1.2.
ЧитатиУ цьому розділі описується методика налаштування програми для автоматичного розподілу суми нарахованої амортизації за різними рахунками бухгалтерського обліку та об'єктами аналітики у заданій користувачем пропорції.Приклад. Як налаштувати правила розподілу в програмі. Нарахування амортизації
ЧитатиУ цьому розділі розглядається процес введення залишків необоротних малоцінних активів і МШП. Детально розглядаються види необоротних малоцінних активів, їх облік, документи, необхідні для їх обліку.Вибір підсистеми. Введення залишків. Введення початкових залишків основних засобів
ЧитатиУ цьому розділі ви зрозумієте, що являє собою документ «Прийняття до обліку», як створювати в ньому нові записи та на що звертати увагу.
Читати