Списание денежных средств
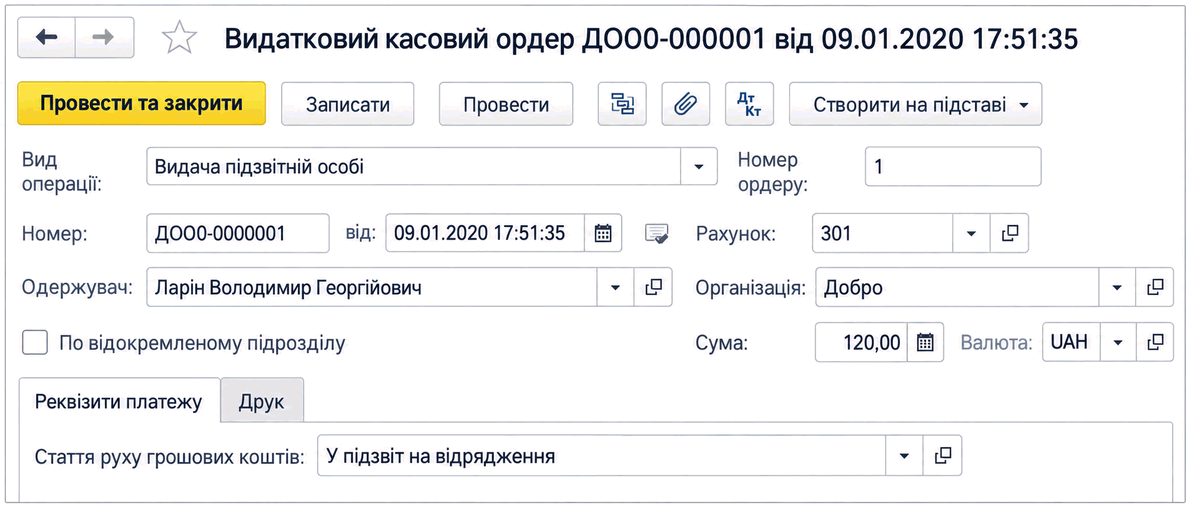
Описано оформление списания наличных денежных средств из кассы документом «Расходный кассовый ордер» для внесения в банк, инкассации, выдачи под отчёт, выплаты зарплаты и расчётов с контрагентами.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Описано оформление списания наличных денежных средств из кассы документом «Расходный кассовый ордер» для внесения в банк, инкассации, выдачи под отчёт, выплаты зарплаты и расчётов с контрагентами.
Читать<b><i>Бухгалтерский учет</i></b> представляет собой процесс выявления, измерения, регистрации, накопления, обобщения, хранения и передачи информации о деятельности предприятия внешним и внутренним пользователям для принятия решений (ст.1 Закона о бухучете).Бухгалтерский учет ЕСВ. Налоговый учет ЕСВ
ЧитатьПорядок заполнения строк <b><i>Отчета о финансовых результатах (Форма № 2-м)</i></b> с использованием информации, обобщаемой на счетах <i>общего (гр. 3)</i> и <i>упрощенного Плана счетов (гр. 4)</i>, приведен в таблице.Документы
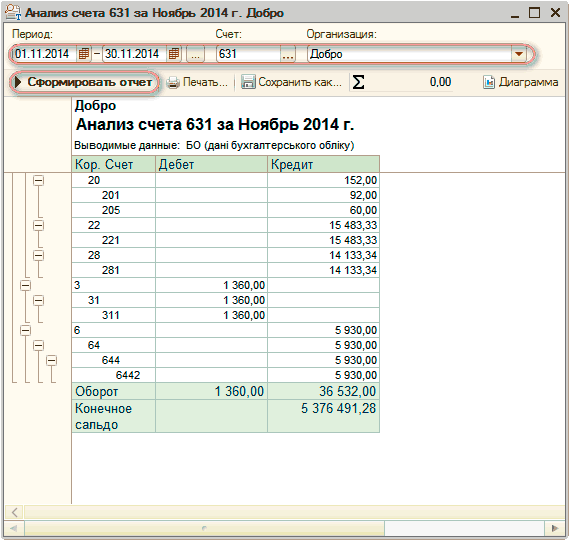
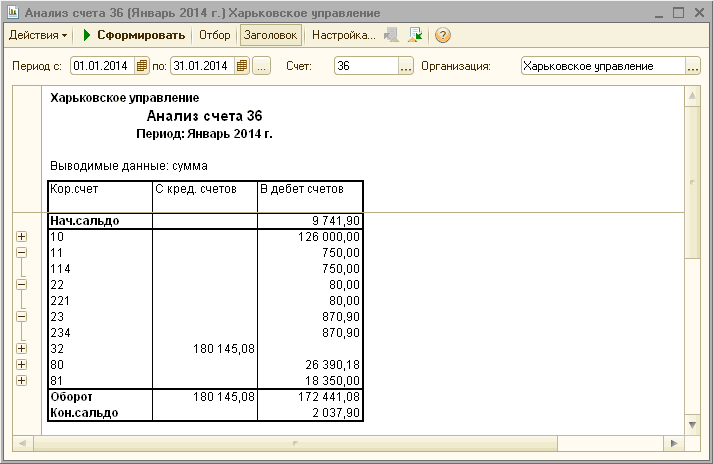
ЧитатьЭтот отчет показывает начальные и конечные остатки, а также обороты за период для выбранного счета. Для счетов, по которым ведется аналитический учет, можно получить остатки и обороты раздельно по объектам аналитического учета (субконто). Если выбранный счет содержит субсчета, то отчет можно сформировать с детализацией по субсчетам.
ЧитатьЭтот отчет является одним из наиболее часто используемых отчетов в бухгалтерской практике.
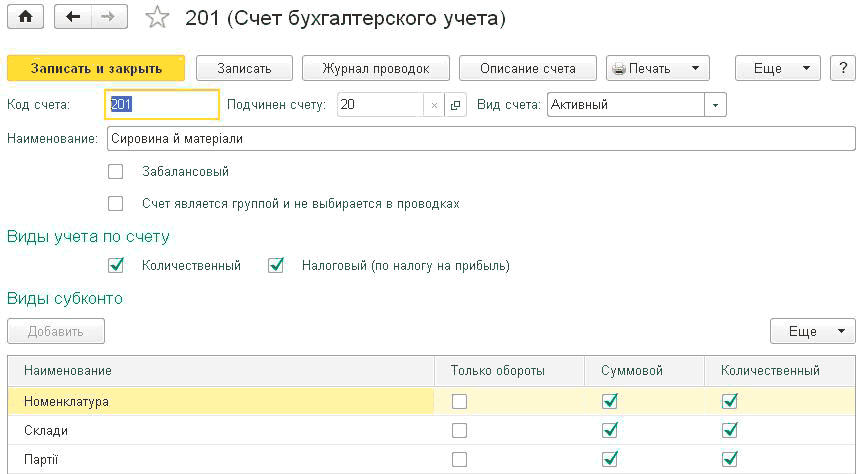
ЧитатьКонфигурация "Бухгалтерия предприятия для Украины" содержит план счетов бухгалтерского учета.План счетов бухгалтерского учета. Виды субконто
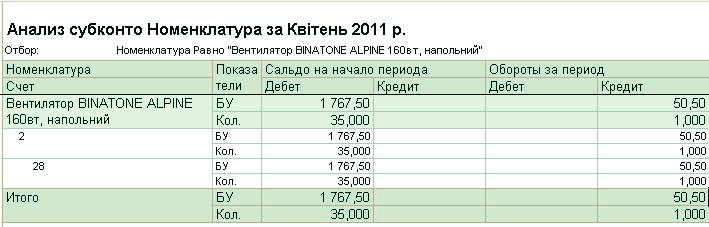
ЧитатьОтчет "Анализ субконто" показывает начальное и конечное сальдо, а также обороты за период по счетам, имеющим выбранный вид субконто и выбранное значение субконто (если значение было выбрано).
ЧитатьВ бухгалтерском учете, согласно НП(С)БУ 15, ведется следующая классификация доходов, базирующаяся на соответствующих счетах 7-го класса:Общие положения. Классификация доходов. Дата возникновения доходов
ЧитатьДокумент "Определение финансовых результатов" (меню "Операции" —” "Закрытие периода" —” "Определение финансовых результатов") служит для определения финансового результата деятельности предприятия путем закрытия доходов и расходов, а также для формирования остатка нераспределенной прибыли (непокрытого убытка). Документ рекомендуется проводить в конце месяца, после отражения всех хозяйственных операций, влияющих на доходы и расходы, включая расходы по налогу на прибыль.
ЧитатьФорма и порядок заполнения Баланса по Форме № 1-м установлены НП(С)БУ 25. Показатели Финансового отчета субъекта малого предпринимательства приводятся в тысячах гривен с одним десятичным знаком (п.1 р.1 НП(С)БУ 25).В таблице приведено формирование показателей Баланса.Документы
ЧитатьПриведенные в статье примеры моделировались в конфигурации «Бухгалтерия для Украины» (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций «Управление торговым предприятием для Украины» (редакция 1.2) и «Управление производственным предприятием для Украины» (редакция 1.3).
ЧитатьПримеры, приведенные в статье, моделировался на конфигурации «Бухгалтерия для бюджетных учреждений Украины» (редакция 1.0). Информация, приведенная в статье, актуальна также для конфигурации «Комплексный учет для бюджетных учреждений Украины» (редакция 1.0).
Читать