Списание денежных средств
Описано оформление списания наличных денежных средств из кассы документом «Расходный кассовый ордер» для внесения в банк, инкассации, выдачи под отчёт, выплаты зарплаты и расчётов с контрагентами.
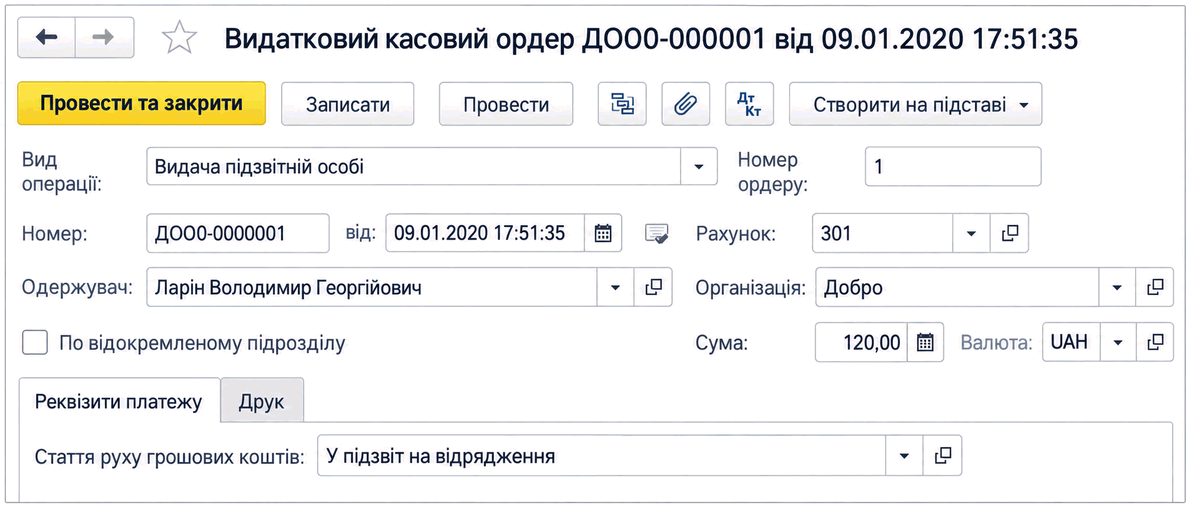
Любые операции по списанию наличных денежных средств из кассы оформляются с помощью документа Расходный кассовый ордер (РКО). Документ заполняется по тем же принципам, что и рассмотренные выше платёжные документы. Поэтому рассмотрим только специфику отдельных операций.
Документ «Расходный кассовый ордер»
Отражение в учёте операции сдачи наличных денежных средств из кассы в банк осуществляется с помощью документа РКО с видом операции Внесение наличных в банк. Корреспондирующий счёт (счёт расчётов) — субсчёт счёта 31.
Для отражения выдачи денежных средств работнику под отчёт, на командировку, на хозяйственные расходы используется РКО с видом операции Выдача подотчётному лицу. Корреспондирующий счёт (субсчёт счёта 372) в документе не указывается: он подставляется в проводку автоматически в зависимости от счёта учёта наличных денежных средств.
Для отражения внесения наличных денежных средств в банк через службу инкассации предназначен вид операции Инкассация. Корреспондирующий счёт (счёт дебета) — счёт 333.
Для отражения выплаты заработной платы предназначены следующие виды операции РКО:
- Выплата заработной платы по ведомостям — кассовый ордер формируется один на всю ведомость. Фамилии работников и суммы к выплате указываются в документе Ведомость в кассу; расходный ордер формирует столько проводок, сколько строк в платёжной ведомости, если нет депонирования;
- Выплата заработной платы работнику — кассовые ордеры формируются отдельно для каждого работника. При этом в каждом ордере, кроме ФИО работника, указывается ссылка на платёжную ведомость.
РКО, связанный с зарплатой, можно сформировать на основании платёжной ведомости или с помощью специальной обработки Выплата зарплаты расходными ордерами. Корреспондирующие счета (субсчета счёта 66) подставляются в соответствии со счетами, заданными в ведомости.
Операции выдачи наличных денежных средств контрагентам отражаются с помощью следующих видов операций:
- Оплата поставщику — оплата (аванс) за полученные от поставщика товары, услуги, необоротные активы и т. п. Можно выбрать договор вида С поставщиком, С комитентом или С комиссионером. Корреспондирующий счёт — обычно субсчёт одного из счетов 63, 371 или 685;
- Возврат покупателю — возврат денежных средств покупателю за возвращённый товар или в связи с невозможностью выполнить условия сделки. Можно выбрать договор вида С покупателем, С комиссионером или С комитентом. Корреспондирующий счёт — обычно субсчёт одного из счетов 36, 681 или 377;
- Расчёты по кредитам и займам — выплата или возврат кредитов, займов и т. п. Можно выбрать договор вида Прочее.