Списання грошових коштів
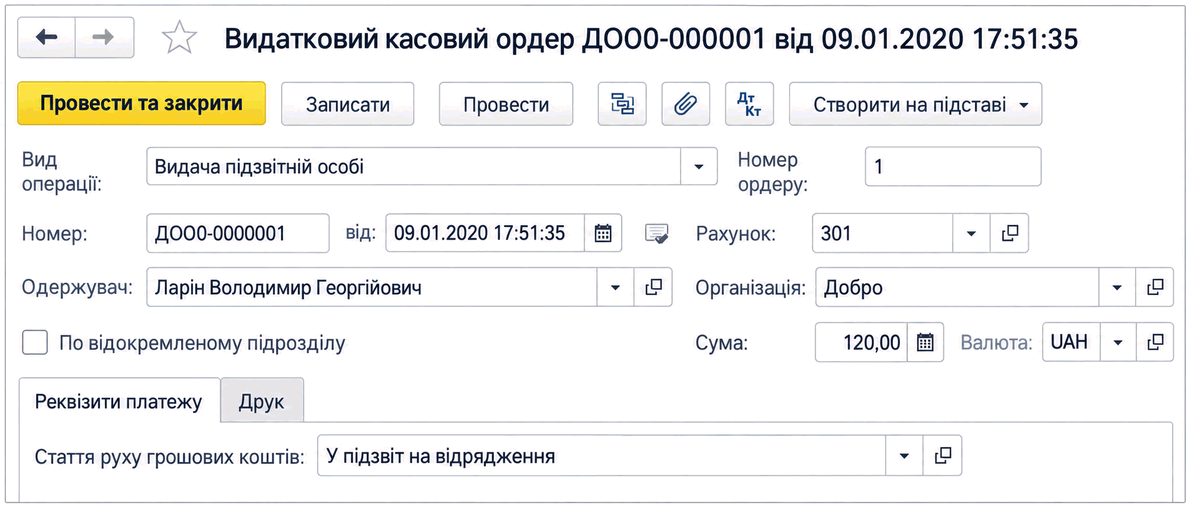
Описано оформлення списання готівки з каси документом «Видатковий касовий ордер» для внесення до банку, інкасації, видачі під звіт, виплати зарплати та розрахунків із контрагентами.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано оформлення списання готівки з каси документом «Видатковий касовий ордер» для внесення до банку, інкасації, видачі під звіт, виплати зарплати та розрахунків із контрагентами.
Читати<b><i>Бухгалтерський облік</i></b> являє собою процес виявлення, вимірювання, реєстрації, накопичення, узагальнення, зберігання та передачі інформації про діяльність підприємства зовнішнім і внутрішнім користувачам для прийняття рішень (ст.1 Закону про бухоблік).Бухгалтерський облік ЄСВ. Податковий облік ЄСВ
ЧитатиПорядок заповнення рядків <b><i>Звіту про фінансові результати (Форма № 2-м)</i></b> з використанням інформації, узагальненої на рахунках <i>загального (гр. 3)</i> та <i>спрощеного Плану рахунків (гр. 4)</i>, наведено в таблиці.Документи
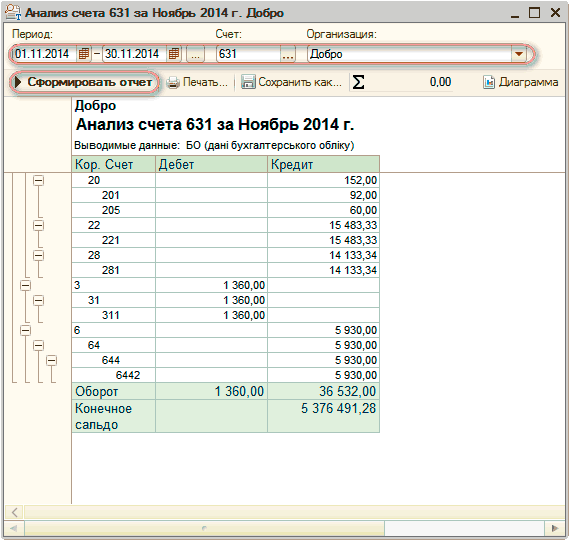
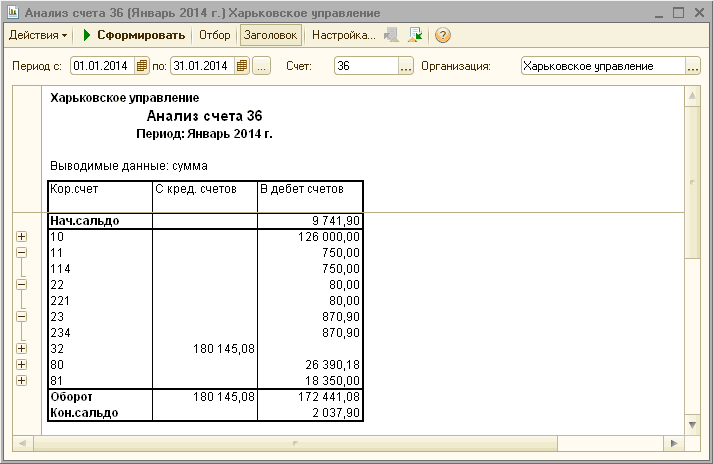
ЧитатиЦей звіт показує початкові та кінцеві залишки, а також обороти за період для вибраного рахунку. Для рахунків, за якими ведеться аналітичний облік, можна отримати залишки й обороти окремо за об’єктами аналітичного обліку (субконто). Якщо вибраний рахунок містить субрахунки, то звіт можна сформувати з деталізацією за субрахунками.
ЧитатиЦей звіт є одним із найчастіше використовуваних звітів у бухгалтерській практиці.
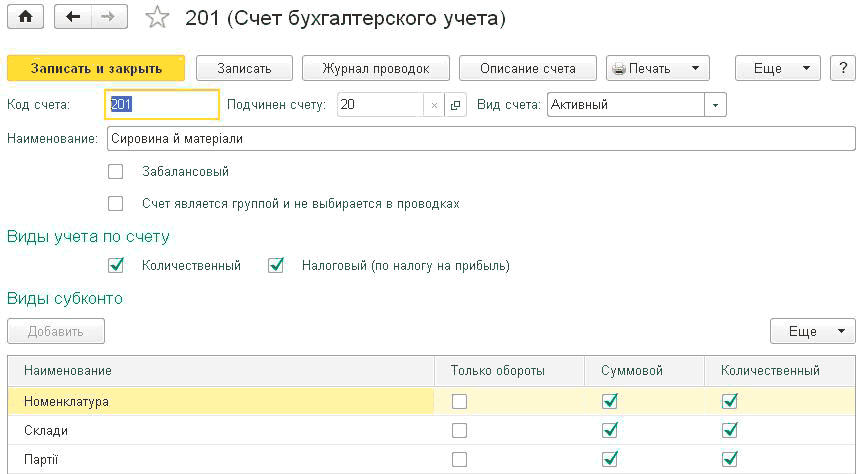
ЧитатиКонфігурація "Бухгалтерія підприємства для України" містить план рахунків бухгалтерського обліку.План рахунків бухгалтерського обліку. Види субконто
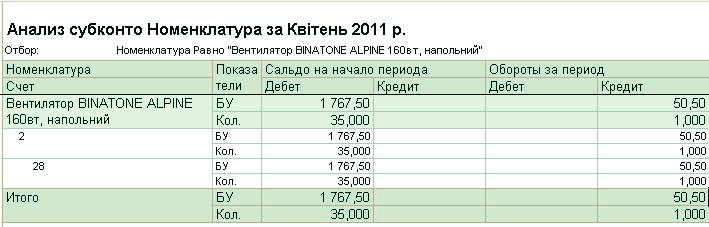
ЧитатиЗвіт "Аналіз субконто" показує початкове та кінцеве сальдо, а також обороти за період за рахунками, що мають вибраний вид субконто та вибране значення субконто (якщо значення було вибрано).
ЧитатиУ бухгалтерському обліку, згідно з НП(С)БО 15, ведеться така класифікація доходів, що базується на відповідних рахунках 7-го класу:Загальні положення. Класифікація доходів. Дата виникнення доходів
ЧитатиДокумент "Визначення фінансових результатів" (меню "Операції" —” "Закриття періоду" —” "Визначення фінансових результатів") служить для визначення фінансового результату діяльності підприємства шляхом закриття доходів і витрат, а також для формування залишку нерозподіленого прибутку (непокритого збитку). Документ рекомендується проводити наприкінці місяця, після відображення всіх господарських операцій, що впливають на доходи і витрати, включаючи витрати з податку на прибуток.
ЧитатиФорму та порядок заповнення Балансу за Формою № 1-м установлено НП(С)БО 25. Показники Фінансового звіту суб’єкта малого підприємництва наводяться в тисячах гривень з одним десятковим знаком (п.1 р.1 НП(С)БО 25).У таблиці наведено формування показників Балансу.Документи
ЧитатиНаведені у статті приклади моделювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2) та «Управління виробничим підприємством для України» (редакція 1.3).
ЧитатиПриклади, наведені у статті, моделювалися на конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Інформація, наведена у статті, актуальна також для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0).
Читати