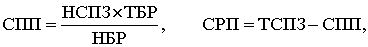
Методика погашения задолженности сотрудника перед предприятием
В типовых украинских конфигурациях существует несколько возможности погашения задолженности перед предприятием.
ЧитатьТема публикаций
Справочные материалы по этой теме.
В типовых украинских конфигурациях существует несколько возможности погашения задолженности перед предприятием.
ЧитатьДля того чтобы по основному средству временно не начислялся износ в налоговом учете можно порекомендовать следующий "обходной" вариант.
ЧитатьСогласно п.9 НП(С)БУ 9 "Запасы", транспортно - заготовительные расходы (ТЗР) должны ежемесячно распределяться между суммой запасов на конец отчетного периода и суммой выбывших запасов в отчетном месяце.
ЧитатьДля заполнения в отчете "Продажи по оплате за период" колонки "Сумма затрат" нужно в документе "Прочие затраты" указать заказ покупателя в колонке "Заказ". Данное поле будет доступно, если выбрана статья затрат с видом затрат "Прочие" и характером затрат - "Затраты на сбыт".
ЧитатьЗначение поля "Срок аванса" используется при выводе показателя "Просроченная дебиторская задолженность подотчетников" в отчете "Рапорт руководителю. Сумма документа "Расходный кассовый ордер" не попадает в данный отчет, если период построения отчета меньше чем дата погашения задолженности.
ЧитатьВ статье описан порядок списания дополнительного капитала при выбытии ОС (продажа, списание) в конфигурации "Бухгалтерия для Украины", редакция 1.2, в соответствии с п. 21 НП(С)БУ 7. Информация, приведенная в данной статье, также актуальна и для конфигураций "Управление торговым предприятием для Украины", редакция 1.2. и "Управление производственным предприятием для Украины", редакция 1.3.Пример списания основного средства. Пример продажи основного средства
ЧитатьДля внесения в информационную базу данных по корректирующим перерасчетам используются справочник "Дополнительные начисления" по доначислениям заработной платы сотрудникам и справочник "Дополнительные удержания" по дополнительным удержаниям. Указанные справочники являются подчиненными справочнику "Сотрудники".
ЧитатьПри создании налоговой накладной рассчитывается сумма первого события и уже на основании этого значения заполняется табличная часть налоговой накладной. Счет же не влияет на взаиморасчеты и предназначен для оформления предварительных договоренностей на продажу товаров (продукции, услуг) клиентам. Взаиморасчеты изменяются с помощью "Банковской выписки" ("Приходного кассового ордера") и расходных документов. Именно на основании их и возможен ввод налоговой накладной.
ЧитатьСогласно положениям, указанным в статьях 128 и 132 КзоТ, работник может возмещать до 70% от начисленной заработной платы. Соответственно можно предположить, что при отсутствии начисления заработной платы и ужержания из нее должны не производиться.
ЧитатьВ данной статье представлены рекомендации по вводу начальных остатков денежных средств в информационную базу конфигурации "Бухгалтерия для Украины".Пример. Добавление нового документа «Ввод начальных остатков»
ЧитатьВ статье описана методика отнесения дополнительных расходов по перевозке сторонним перевозчиком до таможенной территории Украины на себестоимость приобретаемых МПЗ по импорту. Пример смоделирован для конфигурации "Управление торговлей для Украины", редакция 2.3. Данная статья также актуальна для конфигурации "Управление производственным предприятием для Украины", редакция 1.2.Оплата. Поступление. Налоговый учет. Отнесение расходов по перевозке на себестоимость материалов
ЧитатьВ данной статье мы остановимся более подробно на алгоритмах работы одного из основных документов, при помощи которого выполняется закрытие затратных счетов и определение финансовых результатов предприятия.
Читать