<b><i>Бухгалтерский учет</i></b> представляет собой процесс выявления, измерения, регистрации, накопления, обобщения, хранения и передачи информации о деятельности предприятия внешним и внутренним пользователям для принятия решений (ст.1 Закона о бухучете).Бухгалтерский учет ЕСВ. Налоговый учет ЕСВ
Форм налоговой отчетности, непосредственно связанных с применением трансфертного ценообразования, две: <b><i>Звіт про контрольовані операції</i></b>, форма утверждена Приказом № 669 и <b><i>приложение ТЦ к Податкової декларації з податку на прибуток підприємства</i></b>, форма которой утверждена Приказом № 872<sup>1</sup>.Документы
Основной целью заполнения и представления налогоплательщиками налоговой отчетности в органы доходов и сборов является определение суммы налога (сбора), подлежащей уплате в бюджет. Но в налоговой декларации по НДС, в отличие от ряда других налоговых деклараций и расчетов, рассчитывается не только сумма налога, подлежащая уплате в бюджет, но и сумма налога, которую налогоплательщик имеет право получить из бюджета. Согласно п.200.1 ст.200 НKУ <i>сумма налога, подлежащая уплате (перечислению) в Государственный бюджет Украины или бюджетному возмещению, определяется как разность между суммой налогового обязательства отчетного (налогового) периода и суммой налогового кредита такого отчетного (налогового) периода</i>. Если в результате расчета разность имеет положительное значение – сумма налога подлежит уплате (перечислению) в бюджет. Если ее значение отрицательное, она учитывается в уменьшение суммы налогового долга по налогу, возникшему за предыдущие отчетные (налоговые) периоды (в том числе рассроченному или отсроченному), а при отсутствии налогового долга – зачисляется в состав налогового кредита следующего отчетного (налогового) периода.Общие положения. Расчет сумм бюджетного возмещения и остатка отрицательного значения НДС. Порядок заполнения приложения Д2. Оформление и представление приложения Д2 в органы доходов и сборов. Документы
В колонке "Процент оплаты" закладки "Начисления" документа "Начисление по больничному листу" всегда будет отражено 100% в случае, если в течение двенадцати месяцев перед наступлением страхового случая застрахованное лицо имеет страховой стаж менее шести месяцев и сумма среднедневного пособия с учетом процента стажа превышает сумму среднедневного пособия рассчитанного из размера минимальной заработной платы, установленной законом в месяце наступления страхового случая.
Порядок заполнения строк <b><i>Отчета о финансовых результатах (Форма № 2-м)</i></b> с использованием информации, обобщаемой на счетах <i>общего (гр. 3)</i> и <i>упрощенного Плана счетов (гр. 4)</i>, приведен в таблице.Документы
Для того чтобы в документах автоматически был снят флаг "Сумма вкл. НДС" необходимо в настройках пользователя в папке "Основные значения для постановки в документы и справочники" установить флаг "Не устанавливать флажок "Сумма включает НДС" в документах".
Соответственно необходимо, чтобы в платежной ведомости были указаны только фактически выплаченные суммы. Для облегчения заполнения платежной ведомости невыплаченными суммами следует использовать заполнение по характеру выплаты.
Выдача наличных денежных средств подотчетному лицу отражается документом "Расходный кассовый ордер" с указанием соответствующего вида операции, подотчетного лица и суммы.Расчеты через кассу
По результатам хозяйственной деятельности единоналожники подают налоговую декларацию плательщика ЕН в зависимости от принадлежности к той или иной группе, формы которой утверждены Приказом № 1688. В частности, данным приказом утверждены:Общие положения. Общие требования к оформлению декларации. Алгоритм заполнения налоговой декларации плательщика единого налога. Алгоритм заполнения налоговой декларации плательщика единого налога – физического лица - предпринимателя. Алгоритм заполнения налоговой декларации плательщика единого налога – юридического лица. Документы
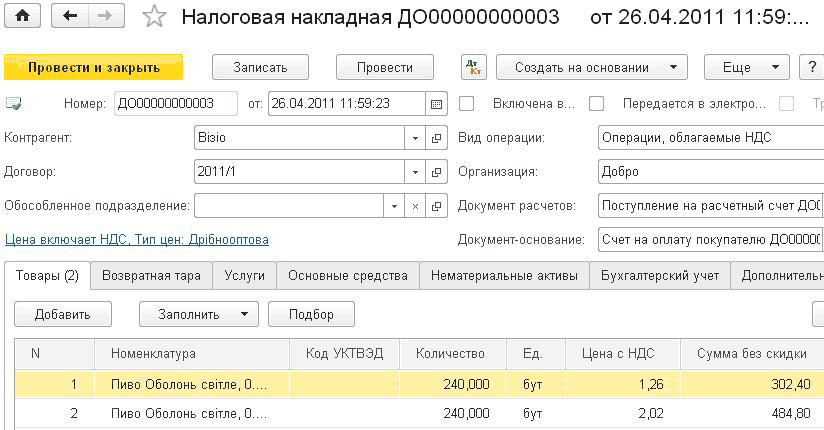
С точки зрения подсистемы учета НДС документами реализации можно считать следующие документы:Реализация активов покупателю. Поступление оплаты. Налоговая накладная. Приложение 1 к налоговой накладной. Приложение 2 к налоговой накладной. Специализированные отчеты по анализу исходящего НДС