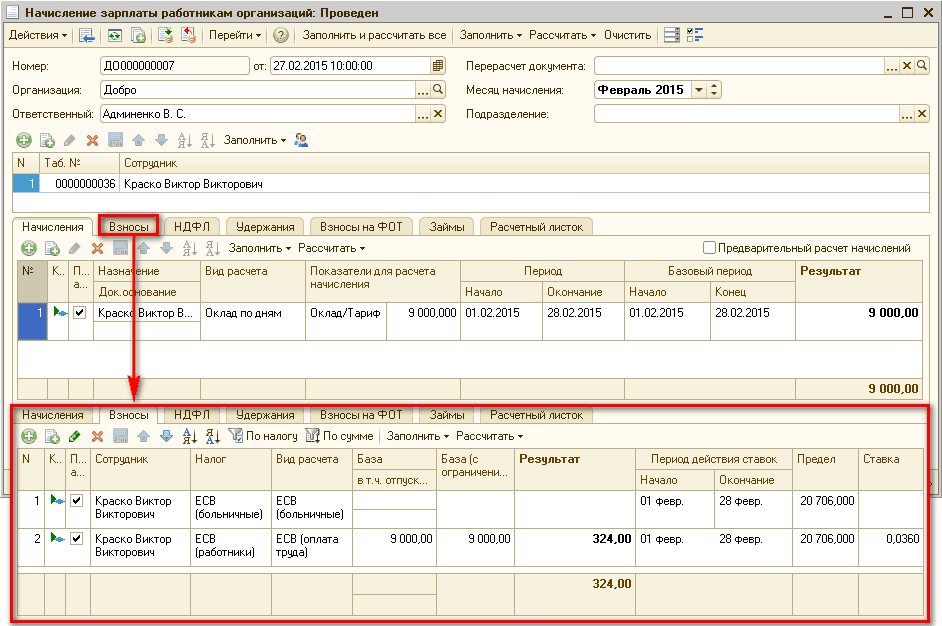
При расчете взносов на ФОТ сумма налога, взятая из общей базы обложения по организации, может незначительно отличаться за счет погрешности округления, от суммы начислений на ФОТ, рассчитанной отдельно по сотрудникам.
В <b><i>Отчете о собственном капитале</i></b> раскрывается информация об изменениях собственного капитала предприятия в течение отчетного года, отражаются источники пополнения собственного капитала, а также операции по уменьшению собственного капитала. Кроме того, структура <b><i>Отчета о собственном капитале</i></b> позволяет проследить внутреннее перемещение собственного капитала, например его изменение, связанное с распределением прибыли предприятия. Для обеспечения сравнительного анализа информации <b><i>Отчета о собственном капитале</i></b> предприятия должны прилагать к годовому отчету <b><i>Отчет о собственном капитале</i></b> за предыдущий год.Документы
Овердрафт - форма краткосрочного кредитования, применяемая в отношении наиболее благонадежных клиентов банка в случаях, когда сумма платежа клиента превышает остаток средств на его счете. При этом недостающая для платежа сумма восполняется банком, но не путем зачисления недостающих средств на счет клиента, а путем перечисления их непосредственно в адрес получателя, указанный в платежном поручении клиента. По мере поступления средств на счет клиента овердрафт погашается банком самостоятельно.
Приведенные в статье примеры воспроизводились в конфигурации Бухгалтерия для бюджетных учреждений Украины (редакция 1.0). Методика, описанная в статье, актуальна для конфигурации Комплексный учет для бюджетных учреждений Украины (редакция 1.0).
Приведенные в методиках рекомендации моделировались в конфигурации «Бухгалтерия для Украины», редакция 1.2. Методика также применима для конфигураций «Управление торговым предприятием для Украины», редакция 1.2 и «Управление производственным предприятием для Украины», редакция 1.3.
В <b><i>Отчете о финансовых результатах (Форма №2)</i></b> раскрывается информация о доходах, расходах, прибыли и убытках, а также совокупном доходе предприятия за отчетный период.Документы
Амортизация – это систематическое распределение амортизируемой стоимости основных средств, других необоротных и нематериальных активов в течение срока их полезного использования (эксплуатации) (пп.14.1.3 ст.14 НКУ).Общие положения. Правила начисления амортизации. Методы начисления амортизации. Расходы, неподлежащие амортизации
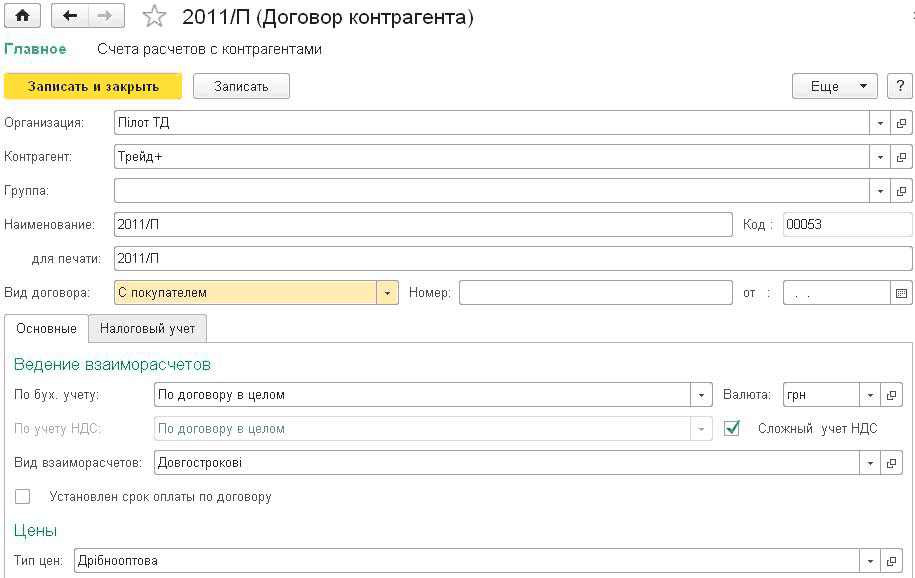
Контрагент –“ это общее понятие, в которое включены организации и физические лица, являющиеся деловыми партнерами организации (покупатели, поставщики и т.д.).Принципы ведения расчетов с контрагентами. Счета расчетов с контрагентами. Аналитический учет расчетов с контрагентами. Определение документа расчетов в операциях изменения взаиморасчетов. Учет авансов. Расчеты с контрагентами в валюте. Корректировка задолженности. Сверка расчетов с контрагентами. Инвентаризация расчетов с контрагентами
В представленном материале рассматриваются примеры, которые приведены на закладке Справка раздела Порядок удержания налога с доходов в виде заработной платы.Пример 1. Налогообложение заработной платы в сумме, не превышающей 12180 грн.. Пример 2. Налогообложение заработной платы в сумме, превышающей 12180 грн., но не превышающей максимальную величину для исчисления ЕСВ (в феврале данная сумма составила 20706 грн.).. Пример 3. Налогообложение заработной платы в сумме, превышающей максимальную величину для исчисления ЕСВ (в феврале данная сумма составила 20706 грн.). Пример 4. Налогообложение вознаграждения по гражданско-правовому договору. Пример 5. Налогообложение больничных, выплаченных в сумме, не превышающей 12180 грн.
Приведенные в методиках рекомендации моделировались в конфигурации «Бухгалтерия для Украины», редакция 1.2. Методика также применима для конфигураций «Управление торговым предприятием для Украины», редакция 1.2 и «Управление производственным предприятием для Украины», редакция 1.3.
Плательщики сбора – водопользователи, использующие воду, полученную путем забора воды из водных объектов (<b><i>первичные водопользователи</i></b>) и/или от первичных или других водопользователей (<b><i>вторичные водопользователи</i></b>), и использующие воду для нужд гидроэнергетики, водного транспорта и рыбоводства:Общие положения. Плательщики сбора. Объект налогообложения. Ставка сбора. Уплата сбора. Сроки и порядок предоставления отчетности. Состав отчетности и порядок ее составления. Документы