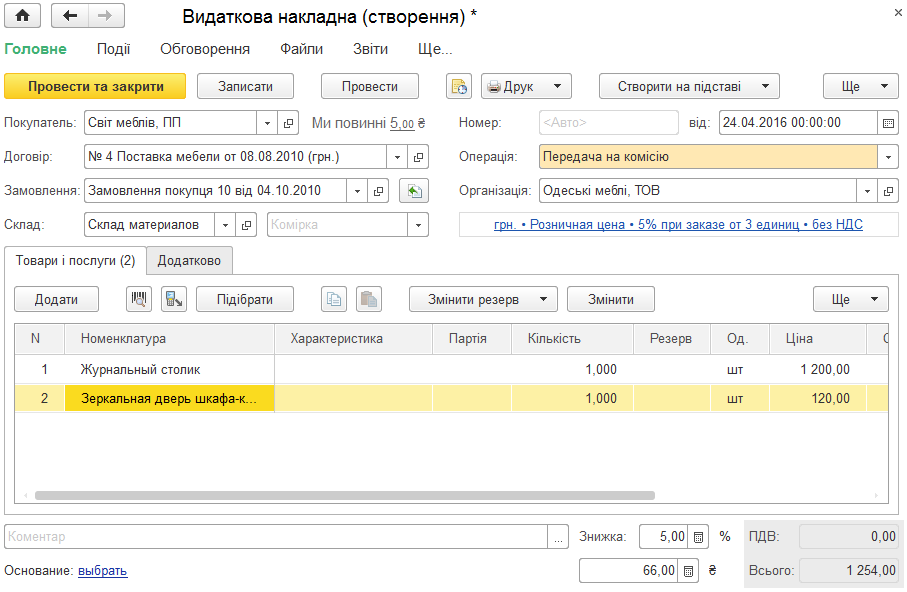
Описано оформление передачи и приема товаров на комиссию, а также работу с документами «Отчет комиссионера» и «Отчет комитенту». Рассмотрены расчет вознаграждения и зачет предоплаты.. Передача товаров на комиссию. Отчет комиссионера. Прием товаров на комиссию. Отчет комитенту о продажах
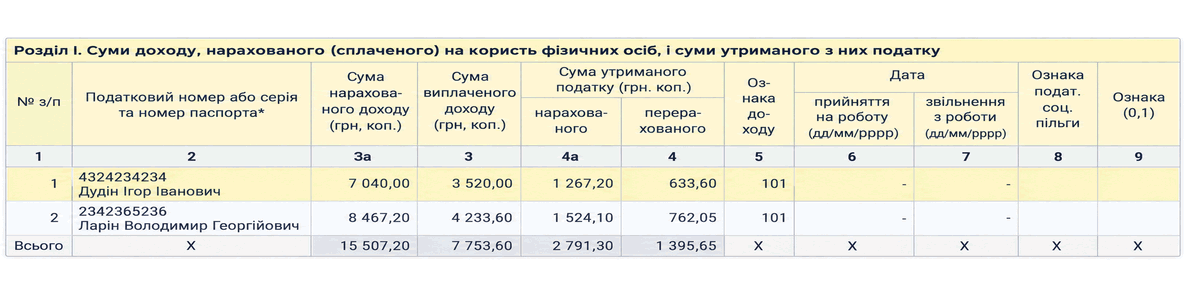
Регламентированный отчет по НДФЛ заполняется по данным документов начисления зарплаты и платежных ведомостей. Описано, какие суммы дохода и налога попадают в соответствующие графы отчета.
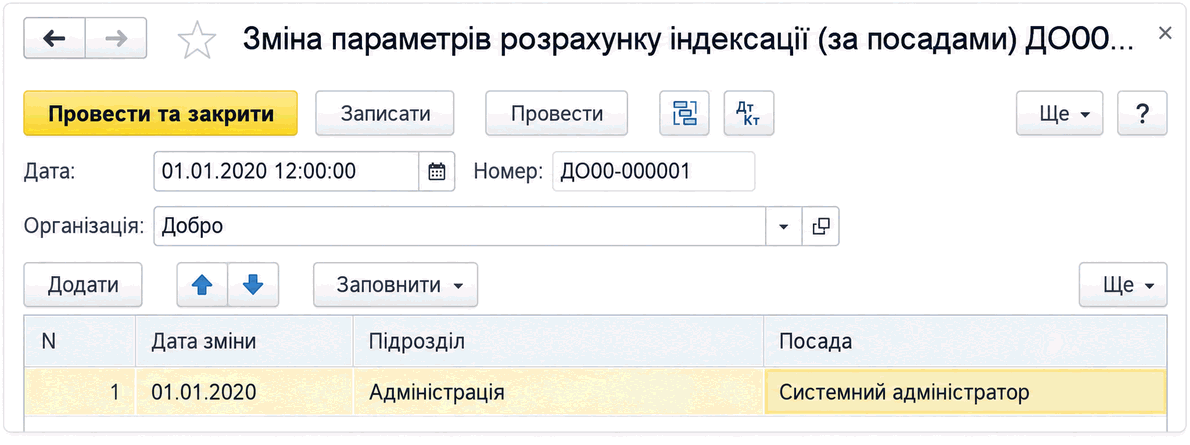
Описаны настройка и расчет индексации зарплаты в BAS Бухгалтерия: базовый месяц, индексы инфляции, прожиточный минимум, особенности для совместителей и фиксированная индексация.. Индексация зарплаты совместителей. Фиксированная индексация
Описана регистрация договоров ГПХ со штатными и внештатными сотрудниками, способы их оплаты и начисления вознаграждения. Также рассмотрено оформление актов приемки выполненных работ.. Договор (работы, услуги) и договор авторского заказа. Акт приемки выполненных работ
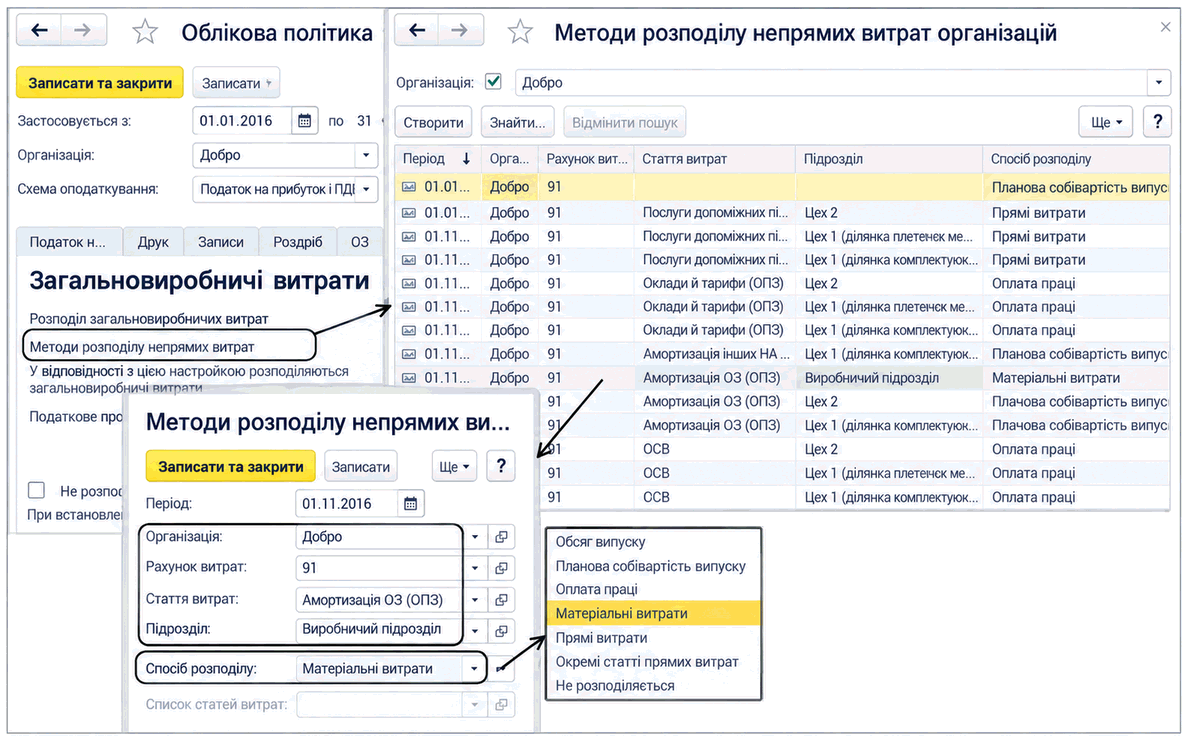
Описана настройка базы и способов распределения общепроизводственных расходов в BAS Бухгалтерия, в частности учет постоянных расходов при нормальной мощности и формирование проводок.
Отчетность, связанную с применением РРО, представляют субъекты хозяйствования, применяющие РРО или использующие расчетные книжки при осуществлении расчетов в сфере торговли, общественного питания и услуг.Общие положения. Сроки и порядок представления отчетности. Состав отчетности и порядок ее составления. Документы
В <b><i>Балансе (Форма № 1)</i></b> отражаются активы, обязательства и собственный капитал предприятия. Баланс предприятия составляется на конец последнего дня отчетного периода.Документы
Основной целью заполнения налогоплательщиками налоговой отчетности является определение суммы налога (сбора), подлежащей уплате в бюджет. Однако в налоговой декларации по НДС, в отличие от ряда других налоговых деклараций и расчетов, рассчитывается не только сумма налога, подлежащая уплате в бюджет. В ней налогоплательщик имеет возможность рассчитать и сумму налога, подлежащую возмещению из бюджета. Согласно п.200.1 ст.200 НKУ <i>сумма налога, подлежащая уплате (перечислению) в Государственный бюджет Украины или <b>бюджетному возмещению</b>, определяется как разность между суммой налогового обязательства отчетного (налогового) периода и суммой налогового кредита такого отчетного (налогового) периода</i>. Таким образом, судьба НДС по итогам отчетного периода в первую очередь зависит от знака разности (+/-) между налоговым обязательством и налоговым кредитом: при положительном значении разности – налог подлежит уплате в бюджет, при отрицательном – возмещению.Общие положения. Право на бюджетное возмещение НДС. Отрицательное значение: порядок отражения в декларации. Расчет суммы бюджетного возмещения. Проверка сумм бюджетного возмещения. Автоматическое бюджетное возмещение. Оформление и представление приложения Д3 в органы ГФС. Документы
НКУ не содержит норм, на основании которых плательщики НДС обязаны расшифровывать суммы своих налоговых обязательств и налогового кредита в разрезе контрагентов – покупателей и поставщиков. Но, несмотря на это, от плательщиков данного налога требуют вместе с декларацией по НДС представлять приложение <i>Розшифровки податкових зобов’язань та податкового кредиту в розрізі контрагентів (Д5)</i> (далее – приложение Д5). Форма приложения, как и форма декларации по НДС, утверждена приказом Минфина Украины от 28.01.2016 г. № 21, вступившим в силу с 01.02.2016 г.Общие положения. Порядок заполнения. Раздел І Налоговые обязательства. Раздел ІІ Налоговый кредит. Оформление и представление приложения Д5 в органы ГФС. Исправление ошибок. Документы
В соответствии с п.4 части второй ст.6 Закона № 2464 <b><i>плательщики ЕСВ (в т.ч. и работодатели – юридические лица) обязаны представлять отчетность</i></b> в орган ГФСУ по основному месту учета.Общие положения. Сроки представления отчетности. Порядок представления отчетности. Состав отчетности и порядок ее составления. Титульный лист Перелік таблиць звіту. Таблиця 1. Нарахування єдиного внеску. Таблиця 5. Відомості про трудові відносини осіб. Таблиця 6. Відомості про нарахування заробітної плати (доходу) застрахованим особам. Таблиця 7. Наявність підстав для обліку стажу окремим категоріям осіб відповідно до законодавства. Документы
С примером отражения в типовых конфигурациях операций перерасчета налогового кредита по итогам года, а также с отражением информации по перерасчету в отчетности, можно ознакомиться в статье Перерасчет пропорционального НДС по товарам и основным средствам.Общие положения. Порядок проведения годового перерасчета. Подготовка к годовому перерасчету. Определение коэффициента распределения налогового кредита по итогам отчетного года (заполнение таблицы 1 приложения Д7). Перерасчет сумм налогового кредита по итогам года (заполнение таблицы 2 приложения Д7). Перерасчет налогового кредита для необоротных активов по итогам 1, 2 и 3 лет после года их ввода в эксплуатацию (заполнение таблицы 3 приложения Д7). Отражение результатов годового перерасчета в Реестре налоговых накладных и в декларации по НДС. Пример осуществления годового перерасчета сумм налогового кредита. Документы