<b><i>Бухгалтерський облік</i></b> являє собою процес виявлення, вимірювання, реєстрації, накопичення, узагальнення, зберігання та передачі інформації про діяльність підприємства зовнішнім і внутрішнім користувачам для прийняття рішень (ст.1 Закону про бухоблік).Бухгалтерський облік ЄСВ. Податковий облік ЄСВ
Форм податкової звітності, безпосередньо пов’язаних із застосуванням трансфертного ціноутворення, дві: <b><i>Звіт про контрольовані операції</i></b>, форму затверджено Наказом № 669 і <b><i>додаток ТЦ до Податкової декларації з податку на прибуток підприємства</i></b>, форму якого затверджено Наказом № 872<sup>1</sup>.Документи
Основною метою заповнення та подання платниками податків податкової звітності до органів доходів і зборів є визначення суми податку (збору), що підлягає сплаті до бюджету. Але в податковій декларації з ПДВ, на відміну від низки інших податкових декларацій і розрахунків, розраховується не лише сума податку, що підлягає сплаті до бюджету, а й сума податку, яку платник податків має право отримати з бюджету. Згідно з п.200.1 ст.200 ПКУ <i>сума податку, що підлягає сплаті (перерахуванню) до Державного бюджету України або бюджетному відшкодуванню, визначається як різниця між сумою податкового зобов’язання звітного (податкового) періоду та сумою податкового кредиту такого звітного (податкового) періоду</i>. Якщо в результаті розрахунку різниця має додатне значення — сума податку підлягає сплаті (перерахуванню) до бюджету. Якщо її значення від’ємне, вона враховується у зменшення суми податкового боргу з податку, що виник за попередні звітні (податкові) періоди (у тому числі розстроченого або відстроченого), а за відсутності податкового боргу — зараховується до складу податкового кредиту наступного звітного (податкового) періоду.Загальні положення. Розрахунок сум бюджетного відшкодування та залишку від’ємного значення ПДВ. Порядок заповнення додатка Д2. Оформлення та подання додатка Д2 до органів доходів і зборів. Документи
У колонці "Відсоток оплати" вкладки "Нарахування" документа "Нарахування за лікарняним листом" завжди буде відображено 100% у разі, якщо протягом дванадцяти місяців перед настанням страхового випадку застрахована особа має страховий стаж менше шести місяців і сума середньоденної допомоги з урахуванням відсотка стажу перевищує суму середньоденної допомоги, розрахованої з розміру мінімальної заробітної плати, встановленої законом у місяці настання страхового випадку.
Порядок заповнення рядків <b><i>Звіту про фінансові результати (Форма № 2-м)</i></b> з використанням інформації, узагальненої на рахунках <i>загального (гр. 3)</i> та <i>спрощеного Плану рахунків (гр. 4)</i>, наведено в таблиці.Документи
Для того щоб у документах автоматично було знято прапорець "Сума вкл. ПДВ", необхідно в налаштуваннях користувача в папці "Основні значення для підстановки в документи і довідники" встановити прапорець "Не встановлювати прапорець "Сума включає ПДВ" у документах".
Відповідно необхідно, щоб у платіжній відомості були зазначені лише фактично виплачені суми. Для полегшення заповнення платіжної відомості невиплаченими сумами слід використовувати заповнення за характером виплати.
Видача готівкових коштів підзвітній особі відображається документом "Видатковий касовий ордер" із зазначенням відповідного виду операції, підзвітної особи та суми.Розрахунки через касу
За результатами господарської діяльності єдиноподатники подають податкову декларацію платника ЄП залежно від належності до тієї чи іншої групи, форми якої затверджені Наказом № 1688. Зокрема, цим наказом затверджено:Загальні положення. Загальні вимоги до оформлення декларації. Алгоритм заповнення податкової декларації платника єдиного податку. Алгоритм заповнення податкової декларації платника єдиного податку – фізичної особи - підприємця. Алгоритм заповнення податкової декларації платника єдиного податку – юридичної особи. Документи
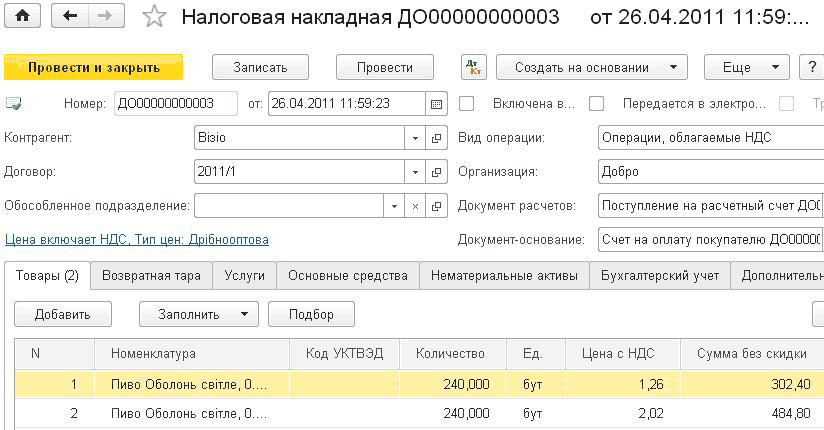
З точки зору підсистеми обліку ПДВ документами реалізації можна вважати такі документи:Реалізація активів покупцю. Надходження оплати. Податкова накладна. Додаток 1 до податкової накладної. Додаток 2 до податкової накладної. Спеціалізовані звіти з аналізу вихідного ПДВ