Описаны отчеты BAS для представления сведений по запросам военкоматов и на регулярной основе: персональный и оперативный учет, принятые и уволенные работники, сверка данных и списки для приписки.
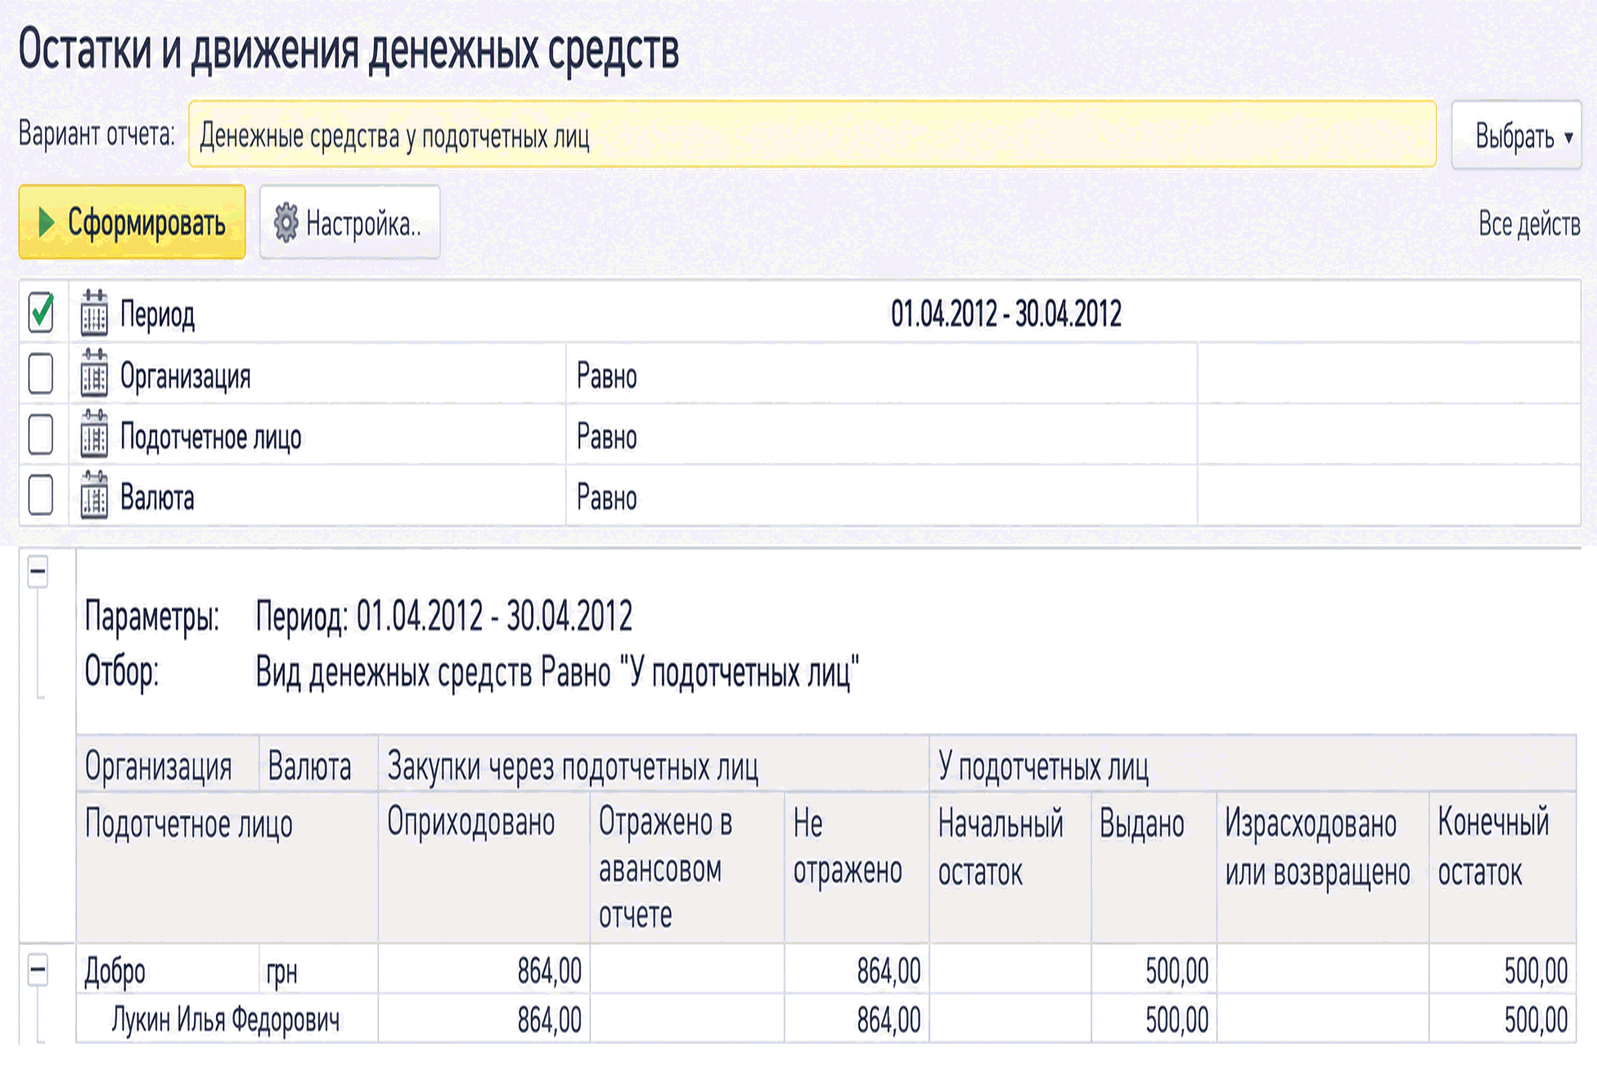
Отчет Остатки и движения денежных средств позволяет контролировать расчеты с подотчетными лицами, остатки выданных сумм, перерасход и отражение закупок за наличный расчет.. Как посмотреть, на какую сумму подотчетник купил товаров за наличный расчет?
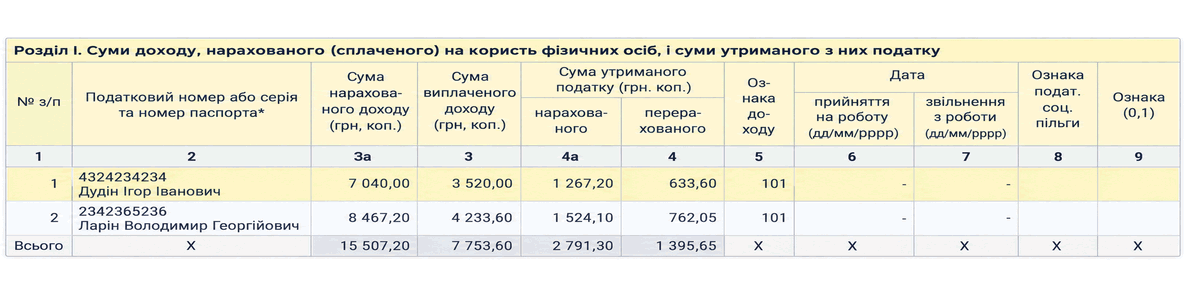
Регламентированный отчет по НДФЛ заполняется по данным документов начисления зарплаты и платежных ведомостей. Описано, какие суммы дохода и налога попадают в соответствующие графы отчета.
НКУ не содержит норм, на основании которых плательщики НДС обязаны расшифровывать суммы своих налоговых обязательств и налогового кредита в разрезе контрагентов – покупателей и поставщиков. Но, несмотря на это, от плательщиков данного налога требуют вместе с декларацией по НДС представлять приложение <i>Розшифровки податкових зобов’язань та податкового кредиту в розрізі контрагентів (Д5)</i> (далее – приложение Д5). Форма приложения, как и форма декларации по НДС, утверждена приказом Минфина Украины от 28.01.2016 г. № 21, вступившим в силу с 01.02.2016 г.Общие положения. Порядок заполнения. Раздел І Налоговые обязательства. Раздел ІІ Налоговый кредит. Оформление и представление приложения Д5 в органы ГФС. Исправление ошибок. Документы
В соответствии с п.4 части второй ст.6 Закона № 2464 <b><i>плательщики ЕСВ (в т.ч. и работодатели – юридические лица) обязаны представлять отчетность</i></b> в орган ГФСУ по основному месту учета.Общие положения. Сроки представления отчетности. Порядок представления отчетности. Состав отчетности и порядок ее составления. Титульный лист Перелік таблиць звіту. Таблиця 1. Нарахування єдиного внеску. Таблиця 5. Відомості про трудові відносини осіб. Таблиця 6. Відомості про нарахування заробітної плати (доходу) застрахованим особам. Таблиця 7. Наявність підстав для обліку стажу окремим категоріям осіб відповідно до законодавства. Документы
Ситуации, когда необходимо представлять приложение Д4 в органы ГФС в составе налоговой отчетности по НДС определены его названием. Таким образом, рассматриваемое приложение подается вместе с декларацией по НДС в случае, если:Общие положения. Порядок заполнения приложения Д4. Критерии для автоматического бюджетного возмещения НДС. Банковская финансовая гарантия. Возврат излишка (переплаты) на электронном НДС-счете. Оформление и представление приложения Д4 в органы ГФС. Документы
Плательщики НДС, которые в своей хозяйственной деятельности осуществляют одновременно облагаемые<sup>1</sup> и необлагаемые<sup>2</sup> операции должны рассчитывать <b><i>долю использования товаров/услуг и необоротных активов в налогооблагаемых операциях</i></b>. Без определения этого показателя (его еще называют коэффициентом распределения входящего НДС) нельзя правильно рассчитать сумму налога, подлежащую включению в состав налогового кредита: <i>в случае если приобретенные и/или изготовленные товары/услуги, необоротные активы частично используются в налогооблагаемых операциях, а частично – нет, в суммы налога, которые плательщик имеет право отнести к налоговому кредиту, включается та часть уплаченного (начисленного) налога при их приобретении или изготовлении, которая соответствует <b>доле использования</b> таких товаров/услуг, необоротных активов в налогооблагаемых операциях</i> (п.199.1 ст.199 НКУ).Общие положения. Ситуация 1. Не облагаемые НДС операции осуществлялись в прошлом году (определение коэффициента распределения налогового кредита по итогам календарного года). Ситуация 2. Не облагаемые НДС операции появились впервые в отчетном периоде (определение коэффициента распределения налогового кредита по итогам первого отчетного периода). Отражение налоговых накладных, по которым распределяются суммы входящего НДС, в Реестре налоговых накладных. Отражение распределенного НДС в декларации. Документы
В Отчете о движении денежных средств приводятся данные о движении денежных средств предприятия в течение отчетного периода в результате <b><i>операционной, инвестиционной и финансовой деятельности</i></b>. Под движением денежных средств следует понимать поступление и выбытие денег и их эквивалентов (согласно п.3 раздела I НП(С)БУ 1).Документы
Форм налоговой отчетности, непосредственно связанных с применением трансфертного ценообразования, две: <b><i>Звіт про контрольовані операції</i></b>, форма утверждена Приказом № 669 и <b><i>приложение ТЦ к Податкової декларації з податку на прибуток підприємства</i></b>, форма которой утверждена Приказом № 872<sup>1</sup>.Документы
Значение поля "Получил" на закладке "Дополнительно", заполненное данными контактного лица контрагента из справочника "Контактные лица", используется в печатной форме "Акт об оказании услуг" документа "Расходная накладная". Представитель покупателя выводится в разделе подписей печатной формы в графе "Від замовника".
Согласно п.16 Порядка №1307 в случае осуществления операций по поставке товаров/услуг, освобожденных от налогообложения, заполняется графа 9 "Код льготы" раздела Б налоговой накладной.
Приведенная в статье методика моделировалась в конфигурации Бухгалтерия для бюджетных учреждений Украины, редакция 1.0. Данная методика применима также для конфигурации Комплексный учет для бюджетных учреждений Украины, редакция 1.0.