Тема публикаций

Затраты

Справочные материалы по этой теме.

196 публикаций

По направлению

Фильтр по разделу

Все разделы
Материал

Расходы предприятия и их состав

Порядок признания расходов и их состав для расчета налогового обязательства по налогу на прибыль определяется разделом III НКУ. Расходы налогоплательщика признаются в отчетном периоде на основании подтверждающих первичных документов бухгалтерского учета (в том числе, составленных нерезидентами в соответствии с правилами других стран), а так же прочих документов, предусмотренных требованиями ст.44 НКУ к подтверждению данных, указанных в налоговой отчетности (регистров бухгалтерского учета, финансовой отчетности, других документов, связанных с исчислением и уплатой налогов и сборов, ведение которых предусмотрено законодательством). Виды расходов, учитываемые при исчислении объекта налогообложения, и их состав приведены в ст.138 НКУ.Порядок признания расходов и их состав. Себестоимость товаров, работ, услуг. Расходы, которые не учитываются при определении объекта налогообложения

Читать
Материал

Особенности заключения договора подряда

Договор подряда является одним из наиболее распространенных видов договоров. В деятельности любого юридического лица, любого предпринимателя без договоров подряда просто не обойтись.Общие положения о подряде. Генеральный подряд и субподряд. Существенные условия договора подряда. Предмет договора подряда. Цена по договору подряда и смета. Порядок расчетов. Сроки выполнения работ. Права и обязанности сторон по договору подряда. Качество работ. Образец договора подряда. Документы

Читать
Материал

Увеличение стоимости основных средств на сумму затрат по выплате заработной платы

В статье рассмотрен порядок накопления затрат на выплату зарплаты работника организации на конкретном объекте строительства, с последующим увеличением стоимости основного средства.

Читать
Материал

Анализ затрат

В статье описаны отчеты используемые для анализа затрат в конфигурации «Управление производственным предприятием для Украины», редакция 1.3.

Читать
Материал

Методика начисления сумм отпускных за счет резерва

В статье рассматривается методика использования резерва отпусков на примере реализации в типовой конфигурации «Управление производственным предприятием для Украины», редакция 1.3. Данная статья также актуальна для конфигурации «Зарплата и Управление Персоналом для Украины», редакция 2.1.

Читать
Материал

Налоговый учет запасов и затрат

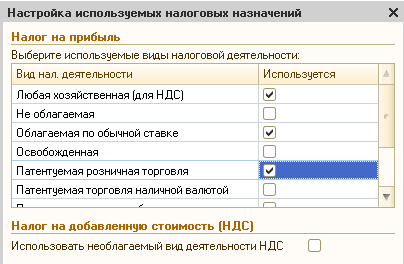
Начиная с релиза 1.3.9 конфигурации «Предприятие 1С8 Управление производственным предприятием для Украины», в налоговом учете запасов и затрат произошли следующие изменения:Используемые налоговые назначения. Настройки учетной политики. Настройки налоговых назначений по умолчанию. Приобретение запасов. Движение запасов внутри предприятия. Выпуск продукции. Списание на нехозяйственную деятельность. Реализация товаров и готовой продукции. Закрытие месяца. Подтверждение предполагаемых корректировок

Читать
Материал

Штатное расписание и кадровый план

Штатное расписание ведется в системе только для организаций - в регламентированном учете. Штатная единица - это некоторая должность в конкретном подразделении организации. В штатном расписании можно задавать диапазон тарифных ставок (минимальную и максимальную ставку по штатной единице), тогда в отчете по утвержденному штатному расписанию будут отражены верхняя и нижняя оценка затрат на оплату труда. Можно регистрировать штатные единицы более подробно, с учетом различной оплаты работников, занимающих сходные должности, и указанием единой тарифной ставки, тогда в отчетах по фондам оплаты труда будет получена более точная оценка затрат. Тарифные ставки могут быть месячными, дневными и часовыми, а также могут быть указаны в произвольной валюте. Для внесения каких-либо изменений в штатное расписание в конфигурации предназначен документ "Изменение штатного расписания".

Читать
Материал

Подсистема управления затратами. Концепция подсистемы

Данная конфигурация, как в управленческом, так и в регламентированном учетах, работает с помощью подсистемы управления затратами. Сразу в двух типах учета можно вести учет затрат.Переменные общепроизводственные расходы:. Постоянные общепроизводственные расходы:

Читать
Записаться по телефону