Тема публікацій

Витрати

Довідкові матеріали за цією темою.

196 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Витрати підприємства та їх склад

Порядок визнання витрат та їх склад для розрахунку податкового зобов'язання з податку на прибуток визначається розділом III ПКУ. Витрати платника податку визнаються у звітному періоді на підставі підтвердних первинних документів бухгалтерського обліку (у тому числі складених нерезидентами відповідно до правил інших країн), а також інших документів, передбачених вимогами ст.44 ПКУ щодо підтвердження даних, зазначених у податковій звітності (регістрів бухгалтерського обліку, фінансової звітності, інших документів, пов'язаних з обчисленням і сплатою податків і зборів, ведення яких передбачене законодавством). Види витрат, що враховуються при обчисленні об'єкта оподаткування, та їх склад наведено у ст.138 ПКУ.Порядок визнання витрат та їх склад. Собівартість товарів, робіт, послуг. Витрати, які не враховуються при визначенні об'єкта оподаткування

Читати
Матеріал

Особливості укладення договору підряду

Договір підряду є одним із найпоширеніших видів договорів. У діяльності будь-якої юридичної особи, будь-якого підприємця без договорів підряду просто не обійтися.Загальні положення про підряд. Генеральний підряд і субпідряд. Істотні умови договору підряду. Предмет договору підряду. Ціна за договором підряду та кошторис. Порядок розрахунків. Строки виконання робіт. Права та обов'язки сторін за договором підряду. Якість робіт. Зразок договору підряду. Документи

Читати
Матеріал

Збільшення вартості основних засобів на суму витрат на виплату заробітної плати

У статті розглянуто порядок накопичення витрат на виплату зарплати працівника організації на конкретному об'єкті будівництва з подальшим збільшенням вартості основного засобу.

Читати
Матеріал

Аналіз витрат

У статті описані звіти, що використовуються для аналізу витрат у конфігурації «Управління виробничим підприємством для України», редакція 1.3.

Читати
Матеріал

Методика нарахування сум відпускних за рахунок резерву

У статті розглядається методика використання резерву відпусток на прикладі реалізації в типовій конфігурації «Управління виробничим підприємством для України», редакція 1.3. Ця стаття також актуальна для конфігурації «Зарплата і Управління Персоналом для України», редакція 2.1.

Читати
Матеріал

Податковий облік запасів і витрат

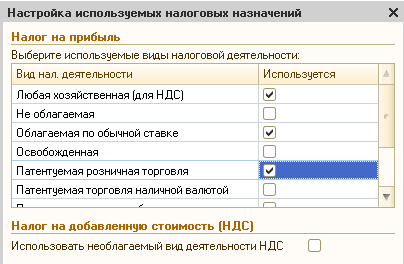
Починаючи з релізу 1.3.9 конфігурації «Підприємство 1С8 Управління виробничим підприємством для України», у податковому обліку запасів і витрат відбулися такі зміни: Використовувані податкові призначення. Налаштування облікової політики. Налаштування податкових призначень за замовчуванням. Придбання запасів. Рух запасів усередині підприємства. Випуск продукції. Списання на негосподарську діяльність. Реалізація товарів і готової продукції. Закриття місяця. Підтвердження передбачуваних коригувань

Читати
Матеріал

Штатний розпис і кадровий план

Штатний розпис ведеться в системі лише для організацій — у регламентованому обліку. Штатна одиниця — це певна посада в конкретному підрозділі організації. У штатному розписі можна задавати діапазон тарифних ставок (мінімальну та максимальну ставку за штатною одиницею), тоді у звіті щодо затвердженого штатного розпису будуть відображені верхня та нижня оцінка витрат на оплату праці. Можна реєструвати штатні одиниці детальніше, з урахуванням різної оплати працівників, які обіймають схожі посади, і зазначенням єдиної тарифної ставки, тоді у звітах щодо фондів оплати праці буде отримано точнішу оцінку витрат. Тарифні ставки можуть бути місячними, денними та погодинними, а також можуть бути зазначені в довільній валюті. Для внесення будь-яких змін до штатного розпису в конфігурації призначено документ "Зміна штатного розпису".

Читати
Матеріал

Підсистема управління витратами. Концепція підсистеми

Ця конфігурація, як в управлінському, так і в регламентованому обліку, працює за допомогою підсистеми управління витратами. Відразу у двох типах обліку можна вести облік витрат. Змінні загальновиробничі витрати:. Постійні загальновиробничі витрати:

Читати
Записатися телефоном