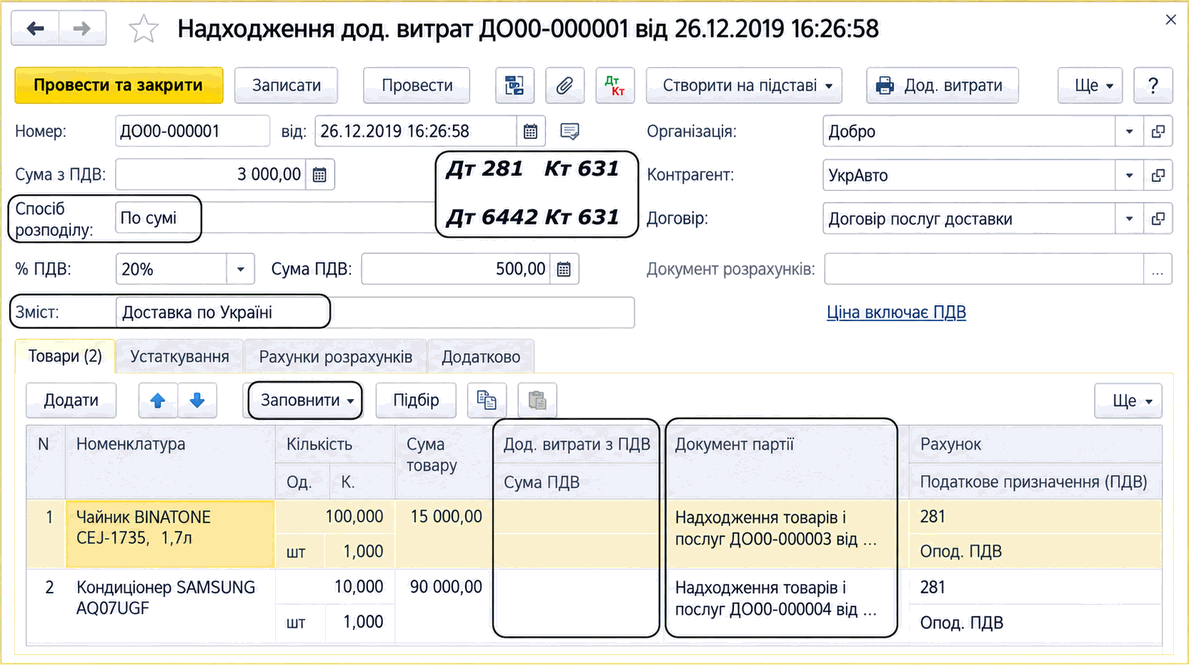
Описаны методы учёта транспортно-заготовительных расходов и порядок отнесения прямых ТЗР на стоимость запасов документом «Поступление доп. расходов». Рассмотрены заполнение товаров, способы распределения и проведение документа.
Документ "Принятие к учету ОС" с видом операции "Прочее" используется только при принятии основных средств к управленческому учету, при выборе данного вида операции флаг "бух. учете" становятся недоступным для выбора. При таком виде операции можно принять основные средства к управленческому учету без указания какого-либо объекта учета, на котором предварительно аккумулировались затраты по объектам основных средств. Пример: при списании основного средства с управленческого учета какая-либо его часть может быть использована в дальнейшем как самостоятельный объект.
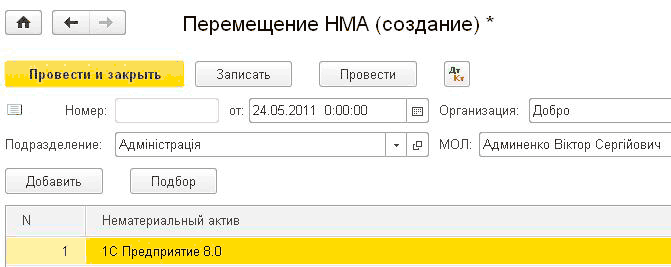
К нематериальным активам (НМА) могут быть отнесены следующие объекты:Поступление, изготовление, принятие к учету НМА. Данные для начисления амортизации. Модернизация НМА. Выбытие. Инвентаризация нематериальных активов
В "1С:Бухгалтерии 8 для Украины" реализованы следующие варианты учета переработки давальческого сырья:Оказание организацией услуг по переработке. Поступление сырья от заказчика. Передача сырья заказчика в производство. Учет собственных затрат на производство продукции из давальческого сырья. Выпуск готовой продукции из давальческого сырья. Реализация услуг по переработке сырья заказчика. Передача сырья и поступление готовой продукции из переработки. Передача сырья в переработку. Затраты переработки. Поступление продукции из переработки. Возврат материалов, не использованных при переработке
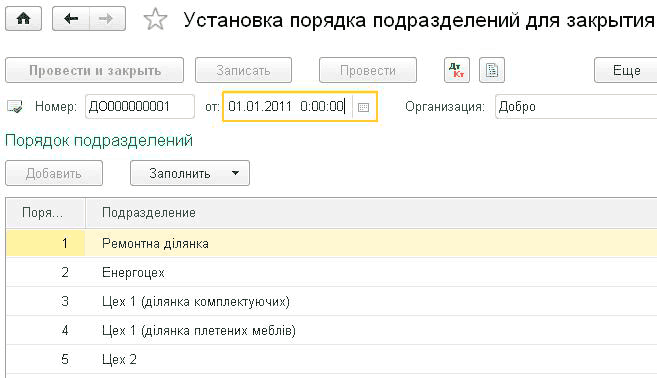
Для начисления амортизации основных средств в бухгалтерском и налоговом учете предназначена регламентная операция "Начисление амортизации ОС" документа "Закрытие месяца". Для начисления амортизации нематериальных активов в бухгалтерском и налоговом учете предназначена регламентная операция "Начисление амортизации НМА" того же документа.Начисление амортизации. Переоценка валютных средств. Распределение ТЗР. Корректировка фактической стоимости номенклатуры. Списание расходов будущих периодов. Расчет себестоимости готовой продукции. Определение порядка переделов. Способ расчета себестоимости производства вручную (по подразделениям). Способ расчета себестоимости производства по переделам предполагает автоматический расчет порядка переделов. В этом случае в качестве передела воспринимается выпуск одного подразделения по одной номенклатурной группе.. Корректировка фактической стоимости номенклатуры. Расчет себестоимости, продукции, полуфабрикатов, работ и услуг по прямым затратам производства. Распределение общепроизводственных затрат. Корректировка плановой стоимости продукции и полуфабрикатов до фактической стоимости.. Переоценка стоимости запасов. Расчет торговой наценки по проданным товарам
Затраты по стоимости услуг, оказанных сторонними организациями, включаются в состав производственных расходов с помощью документов "Поступление товаров и услуг" (меню "Покупки" —” "Покупки" —” "Поступление товаров и услуг") и "Авансовый отчет" (меню "Банк и касса" —” "Касса" —” "Авансовые отчеты"). Более подробно о регистрации услуг сторонних организаций см. в главе 6 подраздел "<u>Услуги</u> <u>сторонних организаций</u>".
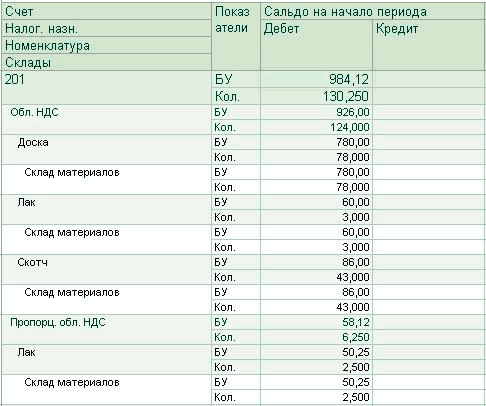
Основной целью учета товарноматериальных ценностей (запасов) является контроль соответствия налогового назначения запасов, указанного при их поступлении, налоговому назначению этих запасов при использовании (реализации, списании и т.п.), и отслеживание ситуаций в которых может потребоваться восстановление налогового кредита или начисление налоговых обязательств по условной продаже.Учет производства продукции для целей НДС
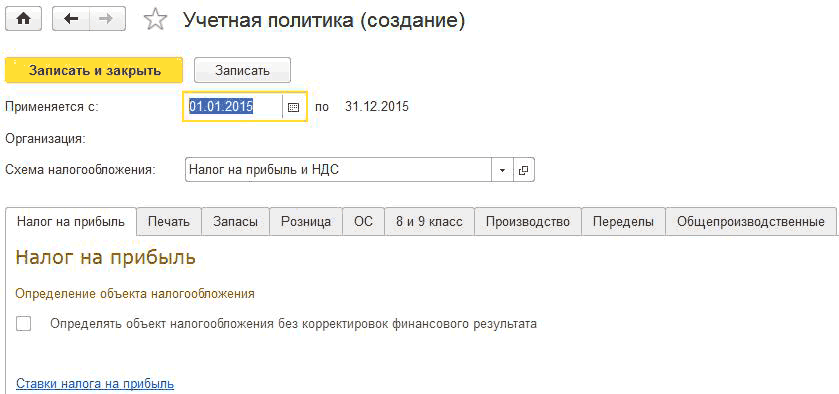
Действующее законодательство предоставляет возможность выбора одного из нескольких способов ведения бухгалтерского и налогового учета по ряду направлений. Совокупность выбранных способов учета является учетной политикой организации.Налог на прибыль. Печать. Запасы. Розничная торговля. Денежные средства. Основные средства. Учет расходов. Производство. Переделы. Общепроизводственные затраты
Функциональное отличие между документами "Передача оборудования в монтаж" и "Требование-накладная" с видом операции "Оборудование" состоит в том, что документ "Требование-накладная" позволяет оформлять списание оборудования не только на объект строительства, но и в производство и на затраты.
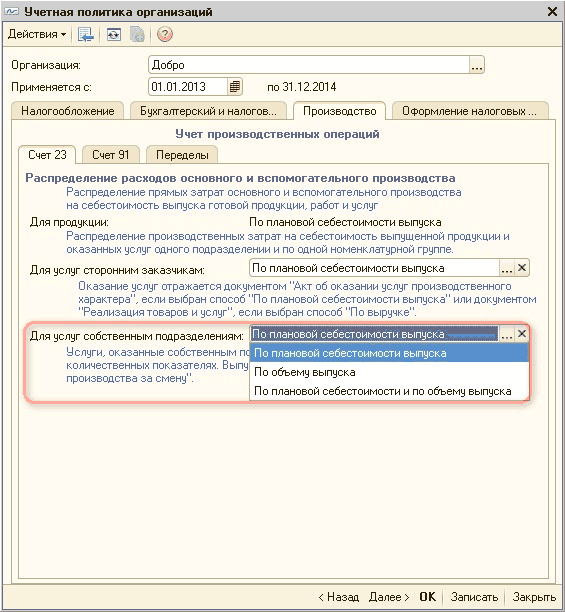
В статье описана методика включения внутренних услуг в себестоимость отгружаемой продукции или оказываемых услуг в типовой конфигурации «Бухгалтерия для Украины», редакция 1.2. Данную методику можно применять для конфигурации «Управление торговым предприятием для Украины», редакция 1.2.