Модернізація і ремонт ОЗ
Описано облік витрат на модернізацію та поточний ремонт ОЗ, їх накопичення на рахунках 15 і 235 та списання документом «Модернізація і ремонт ОЗ». Наведено налаштування амортизації й проводки для кожного виду поліпшення.
З об'єктами ОЗ пов'язані не лише витрати на амортизацію. У процесі експлуатації об'єктів ОЗ у підприємства виникають й інші витрати, які можна поділити на дві групи. Для кожної з них передбачено власні правила відображення в бухгалтерському та податковому обліку. Порядок бухгалтерського обліку визначено в П(С)БО 7 (п. 14 та 15), а порядок податкового обліку — у ПКУ (у поточній редакції прийнято застосовувати в податковому обліку бухгалтерські положення):
- Витрати, пов'язані з поліпшенням об'єкта (модернізацією, реконструкцією, дообладнанням тощо), призводять до збільшення майбутніх економічних вигод, первісно очікуваних від використання об'єкта. Правила обліку таких витрат:
- Витрати накопичуються на субрахунках рахунку 15. Згідно з П(С)БО 7 первісну вартість об'єкта ОЗ має бути збільшено на суму таких витрат;
- Витрати, що здійснюються для підтримання об'єкта в робочому стані (проведення технічного огляду, обслуговування, поточні ремонти тощо), призначені для підтримання первісно визначеної суми майбутніх економічних вигод від його використання. Правила обліку таких витрат:
- У прикладному рішенні такі витрати рекомендується накопичувати на рахунку 235. Згідно з П(С)БО 7 ці суми включаються до складу витрат поточного періоду в повному обсязі.
Процес поліпшень і поточних ремонтів основних засобів відображається у прикладному рішенні у два етапи:
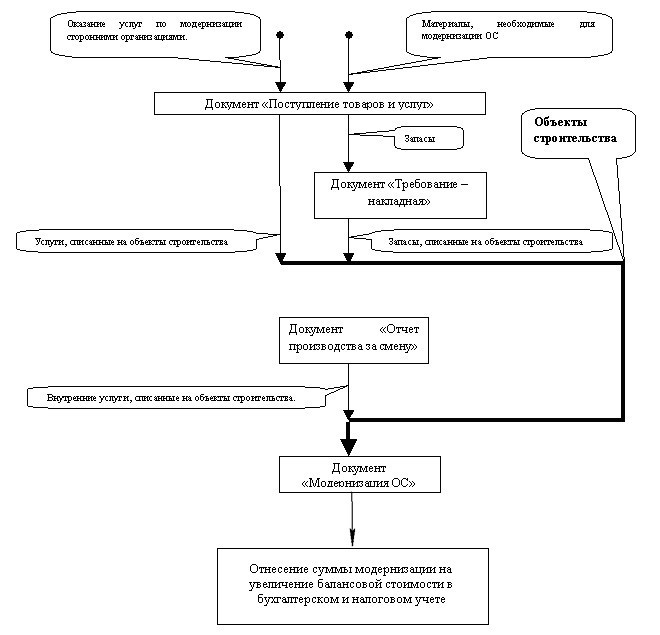
- накопичуються суми витрат документами накопичення витрат:
- на поліпшення, модернізацію або капітальний ремонт об'єкта ОЗ — за дебетом рахунків 1522 «Виготовлення основних засобів» або 1532 «Виготовлення інших необоротних матеріальних активів»;
- на обслуговування й поточний ремонт — за дебетом рахунку 235 «Обслуговування та ремонт необоротних активів»;
- після закінчення ремонту накопичену суму витрат списують за допомогою документа Модернізація і ремонт ОЗ:
- на збільшення вартості основного засобу: Дт ОЗ Кт 15;
- або на поточні витрати діяльності: Дт Поточні витрати Кт 235.
Накопичення будь-яких витрат здійснюється в розрізі об'єктів будівництва та статей витрат.
Списання накопичених сум витрат на поліпшення та ремонт ОЗ на збільшення вартості об'єкта або на витрати періоду для цілей БО і ПО здійснюється за допомогою документа Модернізація і ремонт ОЗ.
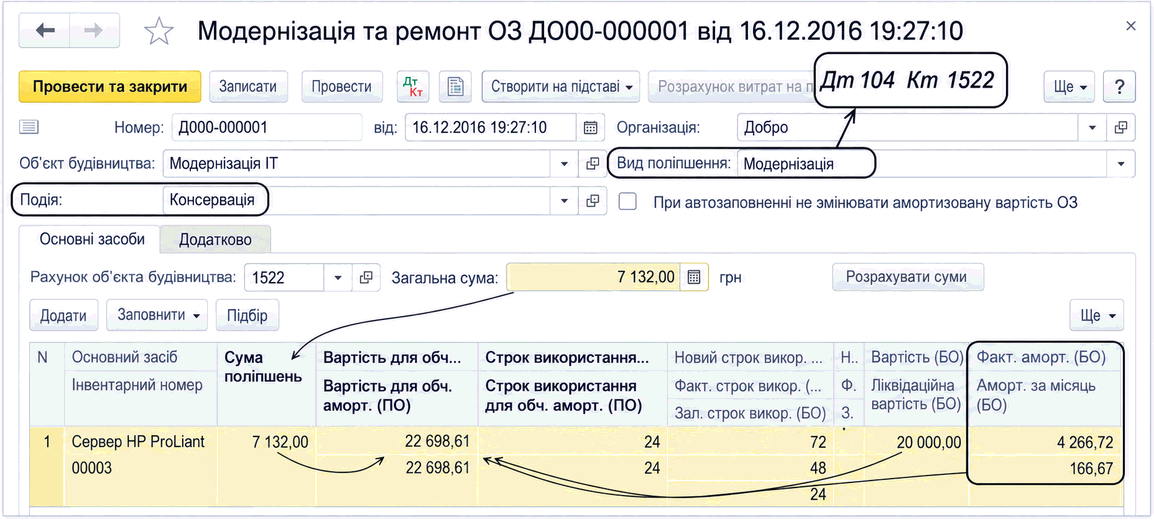
У шапці документа зазначається Вид поліпшення — ремонт або модернізація. Кожному виду відповідає свій рахунок витрат, який зазначається в шапці на вкладці Основні засоби.
Розрахунок сум накопичених витрат здійснюється автоматично за кнопкою Розрахувати суми на вкладці Основні засоби. При цьому визначається сальдо за зазначеним рахунком з аналітикою Об'єкт будівництва, який указано в шапці документа. Рахунок автоматично підставляється з регістра відомостей Об'єкти будівництва організацій, а в разі поточного ремонту рахунок 235 слід зазначити вручну.
Розраховані суми переносяться до табличної частини документа за кнопкою Заповнити — Для списку ОЗ. До цього моменту перелік ОЗ уже має бути зазначений у табличній частині документа.
Рахунок і стаття витрат для списання сум на поточні витрати визначаються способом відображення витрат за амортизацією об'єкта ОЗ.
Модернізація ОЗ
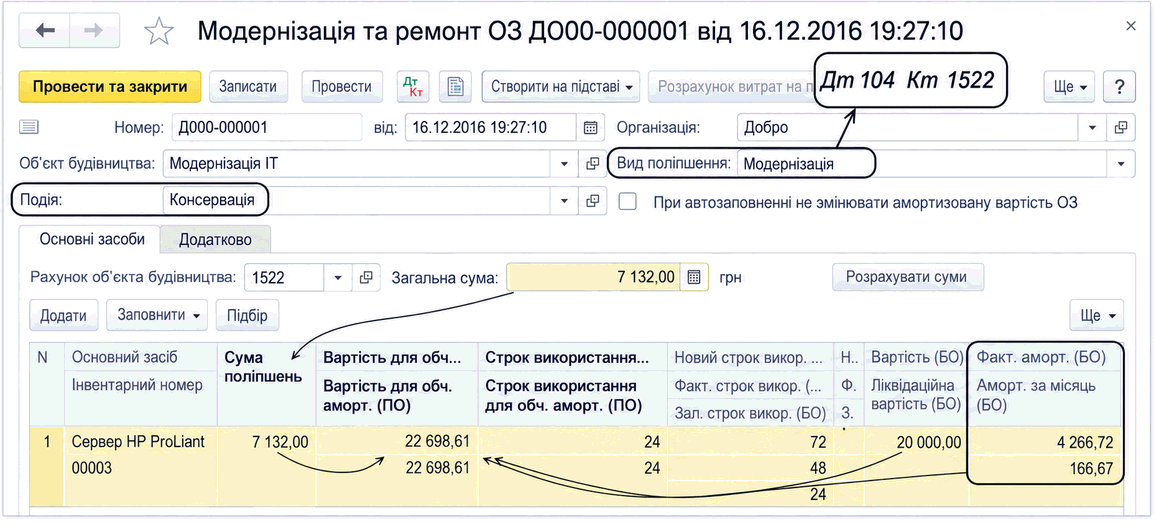
У документі Модернізація і ремонт ОЗ можна встановити нові параметри для нарахування амортизації в бухгалтерському та податковому обліку:
- строк корисного використання;
- залишкову вартість, виходячи з якої надалі розраховуватиметься амортизація.
Нова вартість основних засобів для обчислення амортизації розраховується автоматично за кнопкою Заповнити — Для списку ОЗ як залишкова вартість основного засобу на кінець місяця. При цьому здійснюється лише розрахунок суми амортизації за місяць, у якому завершено модернізацію, а не її фактичне нарахування.
У поточному місяці амортизація розраховується на підставі старих даних, а починаючи з наступного місяця — на підставі даних, зазначених у документі Модернізація і ремонт ОЗ.
Під час проведення документа формуються проводки:
- Вид поліпшення = Модернізація: Дт 10 (11) — Кт 15;
- Вид поліпшення = Ремонт: Дт рахунка 9 класу — Кт 235.
Рекомендація: з огляду на поточні норми ПКУ щодо відображення ремонту можна не використовувати рахунок 235 і описаний вище документ, а відразу відображати витрати на ремонт за рахунками поточних витрат. Але застосування рахунку 235 дає змогу локалізувати такі витрати та пов'язати їх із конкретним об'єктом ОЗ, що може бути корисним для аналізу.