Відображення послуг у складі витрат періоду
Описано відображення актів отриманих послуг у документі «Надходження товарів і послуг» та через «Авансовий звіт», зокрема вибір рахунків витрат, ставок і податкового призначення ПДВ.. Акт послуг від постачальника. Отримання послуги через підзвітну особу
Отримання послуги через підзвітну особу
Акт послуг від постачальника
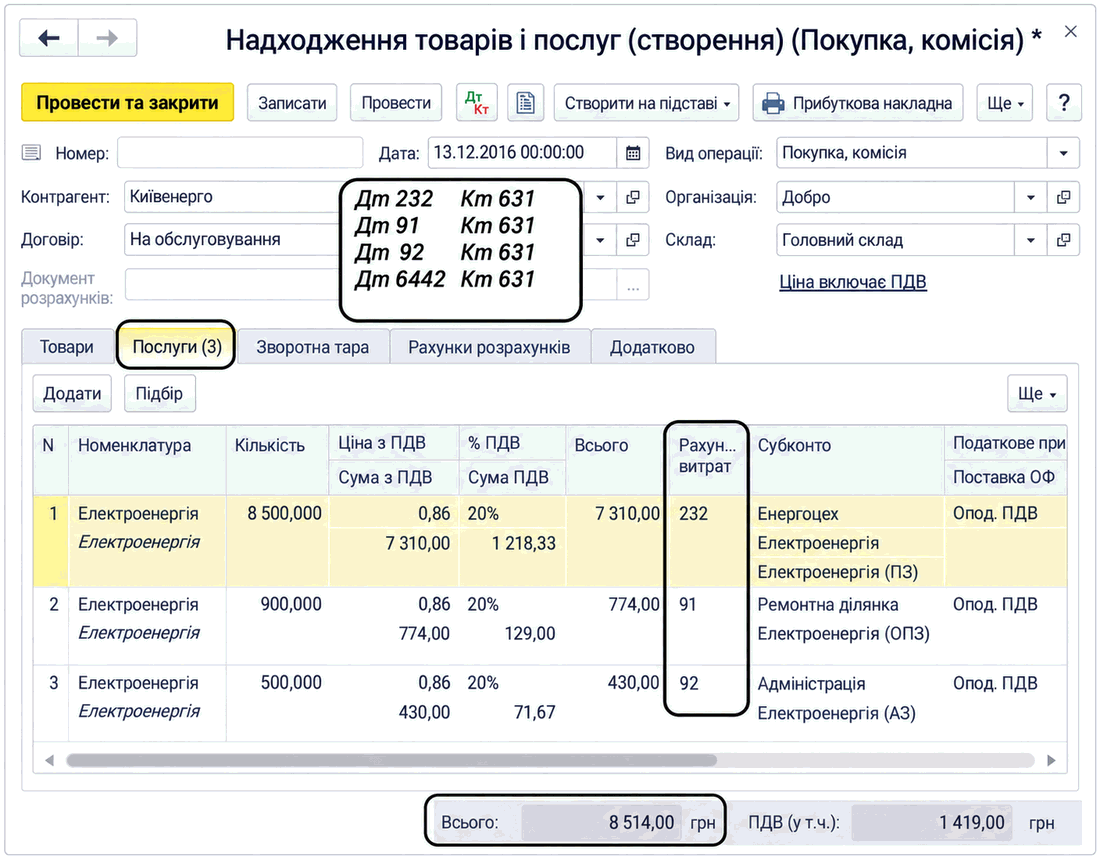
У більшості випадків акт отриманих від стороннього контрагента послуг слід відображати документом Надходження товарів і послуг за договором виду З постачальником у табличній частині Послуги. Документ доступний у розділі програми Купівлі.
На вкладці Послуги можна вибирати лише номенклатуру з опцією Послуга. У такому разі реквізит Склад заповнювати немає сенсу. Відображення акта в обліку однозначно визначається Рахунком витрат. Якщо
послугу потрібно розподілити за кількома рахунками обліку, слід вручну ввести декілька рядків із різними рахунками витрат і вказати відповідні суми.
Зверніть увагу на Податкове призначення ПДВ. Якщо послуга не пов'язана з господарською діяльністю, слід указувати Неопод. ПДВ, негосп., а нарахований податковий кредит компенсувати податковими зобов'язаннями з умовного продажу. Крім того, якщо акт містить позиції, оподатковувані й неоподатковувані ПДВ, їх слід реєструвати різними рядками.
Відображення акта отриманих послуг
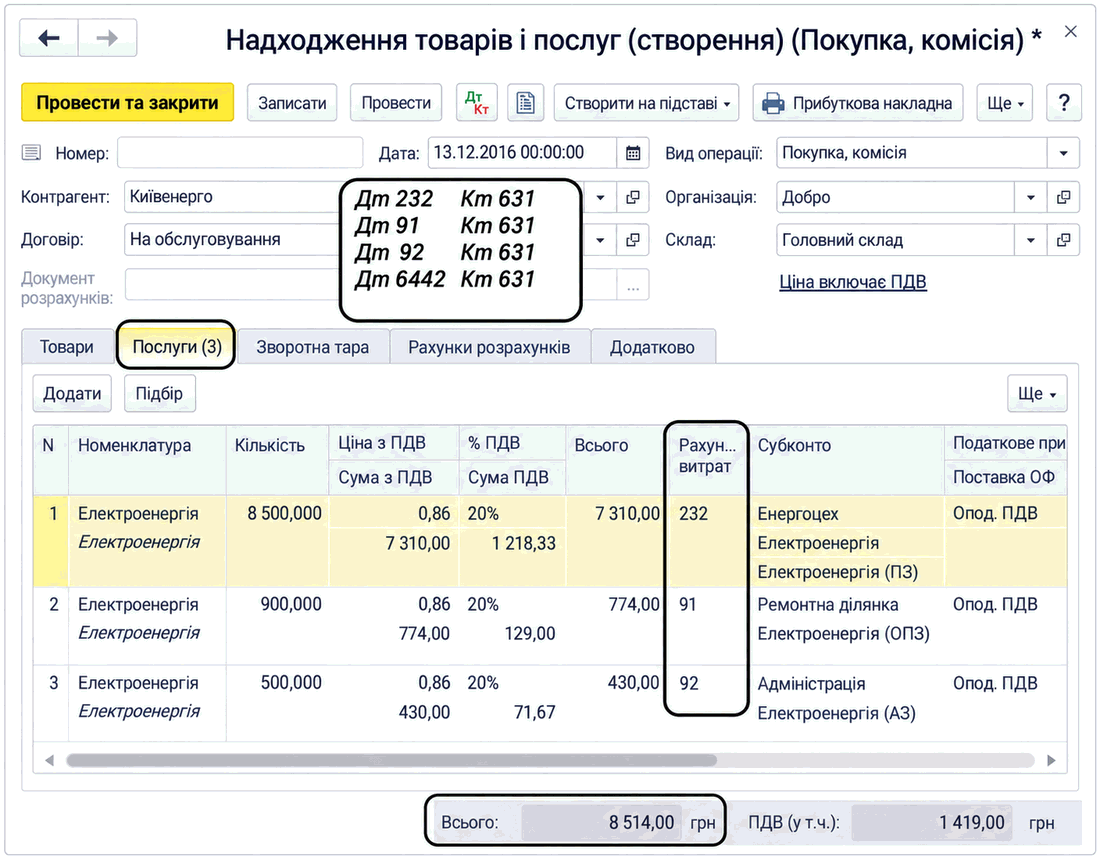
Наприклад, відображення акта послуг мобільного зв'язку може містити кілька рядків:
- мобільний зв'язок для господарської діяльності: у декількох рядках із різними рахунками обліку операційних витрат — ставка ПДВ 20%, податкове призначення Опод. ПДВ;
- внесок у пенсійний фонд — ставка ПДВ Без ПДВ, податкове призначення Опод. ПДВ;
- мобільний зв'язок для негосподарської діяльності: рядок зі ставкою ПДВ 20% і податковим призначенням Неопод. ПДВ, негосп.
З огляду на це, а також на те, що відносини з операторами мобільного зв'язку найчастіше передбачають обов'язкову передплату, рекомендується в договорі з таким оператором увімкнути опцію Складний облік ПДВ. В іншому випадку в банківських документах доведеться так само розподіляти суму авансу — різними рядками з різними ставками ПДВ і податковим призначенням.
Якщо послуги класифікуються як загальновиробничі, слід указати рахунок 91 і виробничий підрозділ або декілька підрозділів у різних рядках.
Розподіл на рахунок 23 на собівартість виробництва буде здійснено автоматично документом Закриття місяця.
Під час проведення документа Надходження товарів і послуг послуги відображаються в обліку за зазначеними рахунками витрат: 1522 (1532), 20, 28, 23, 24, 39 або будь-яким рахунком 9 класу. Одночасно нараховується заборгованість перед постачальником, залік авансів за їх наявності й очікуваний податковий кредит.
Отримання послуги через підзвітну особу
Якщо отримані послуги разові та/або несуттєві за вартістю, а їх придбання здійснювалося через підзвітну особу, їх можна відображати документом Авансовий звіт. Документ доступний у розділі програми Банк і каса. Дрібні послуги, наприклад ксерокопіювання, або послуги, пов'язані з відрядженням, наприклад проживання в готелі, можна відображати на вкладці Інші.
Відображення послуг, отриманих підзвітними особами
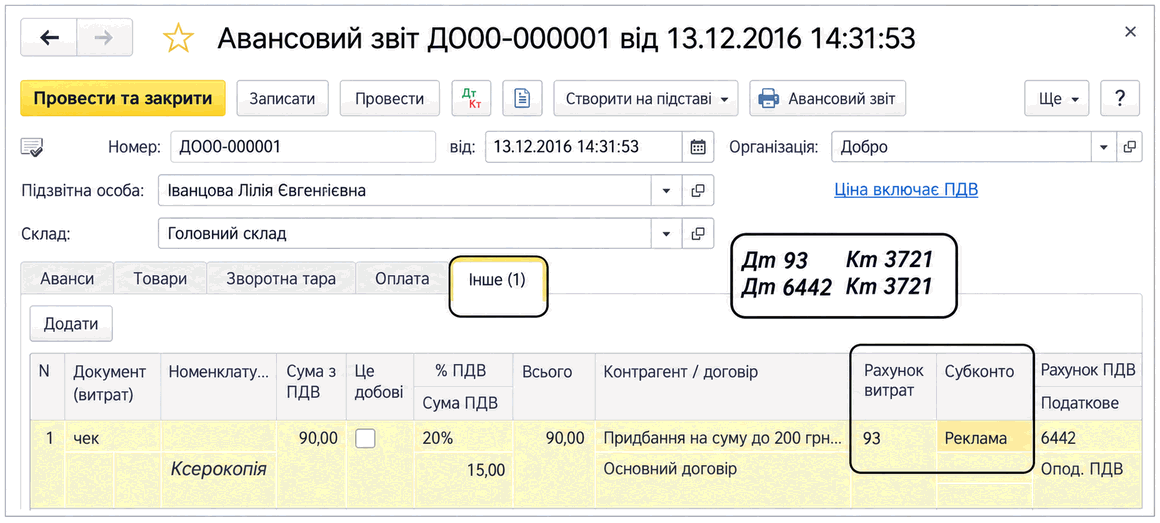
Для відображення очікуваного податкового кредиту з ПДВ у табличній частині передбачено поля Контрагент / Договір. Номенклатуру можна не вказувати, а лише вручну текстом розшифрувати операцію. У документі можна зазначити будь-який рахунок витрат, так само як у попередньому документі.