Обов'язкова нормативно-довідкова інформація
Для обліку операцій в іноземній валюті налаштовують довідник валют і курси НБУ, визначають немонетарні та неопераційні залишки, а також параметри формування курсових різниць.
У прикладному рішенні передбачено відображення таких господарських операцій з розрахунками в іноземній валюті:
Імпорт матеріальних цінностей і робіт (послуг), включення до складу вартості імпортованих запасів сум митних та інших додаткових витрат, реалізація на експорт, розрахунки з підзвітними особами в іноземній валюті, придбання і продаж іноземної валюти, регламентна переоцінка залишків в іноземній валюті наприкінці періоду, а також будь-які інші операції з грошовими коштами в іноземній валюті.
Зазвичай ці операції відображаються тими самими документами, що й операції з розрахунками в національній валюті, але з деякими особливостями. Розглянемо їх.
Для коректного ведення обліку операцій в іноземній валюті важливо правильно реєструвати необхідну нормативно-довідкову інформацію:
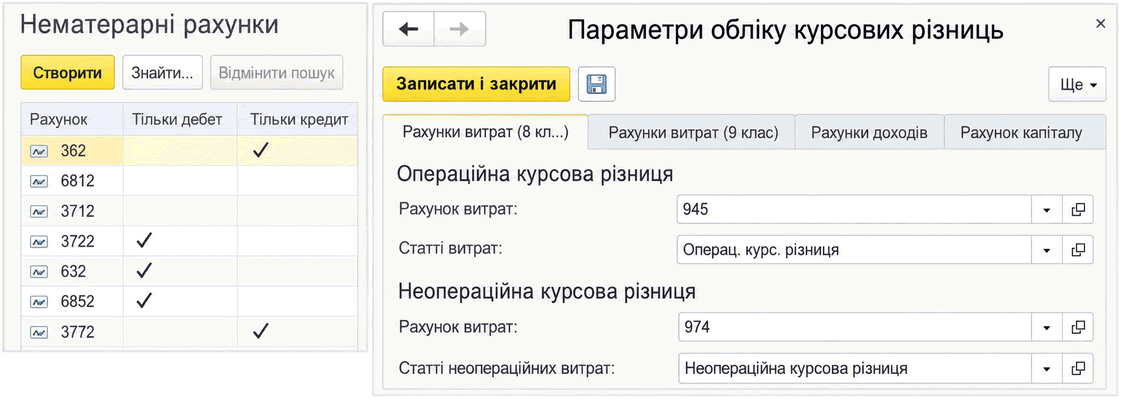
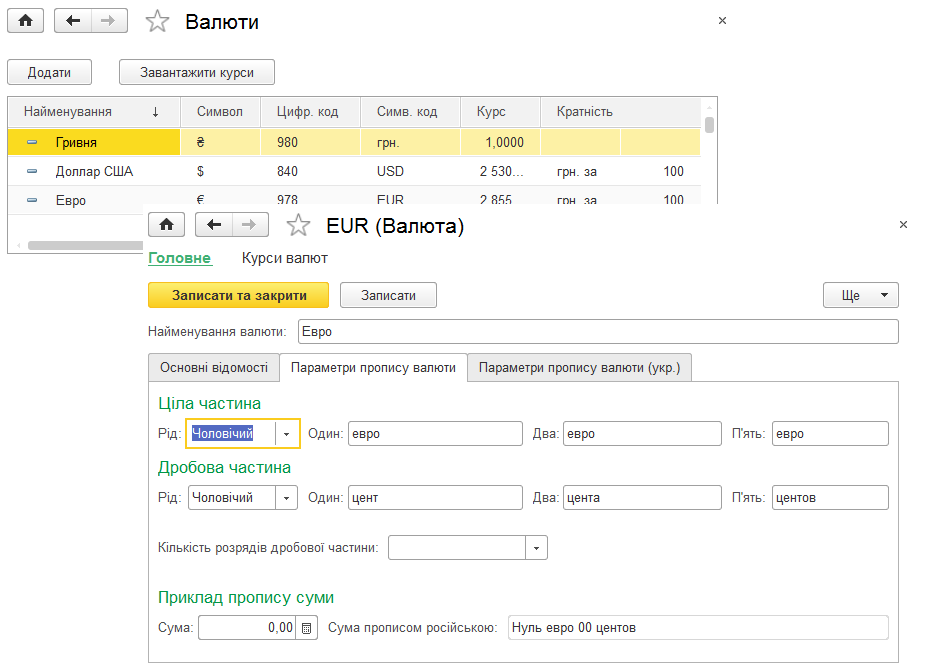
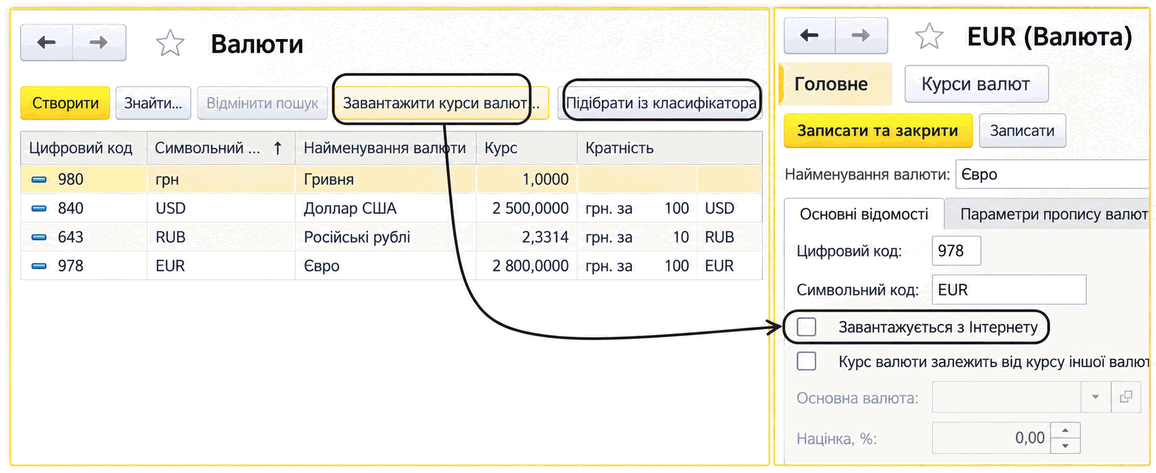
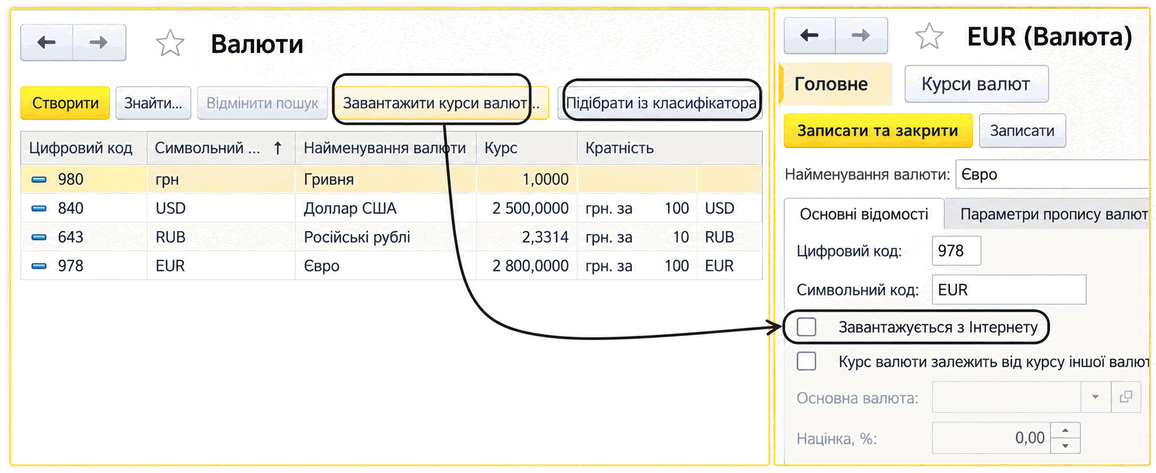
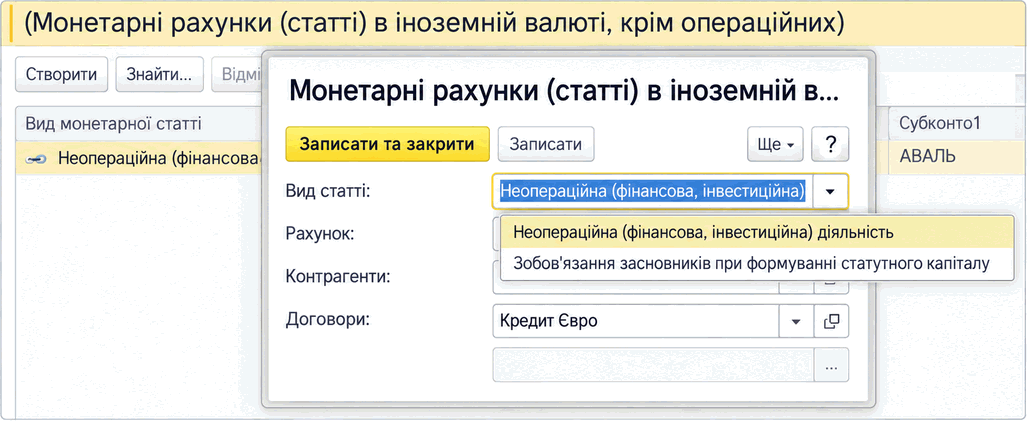
У довіднику Валюти обов'язково мають бути наявні всі використовувані валюти та їхні курси НБУ. Довідник доступний у розділі програми Довідники. Історія зміни валютних курсів кожної валюти фіксується в регістрі відомостей Курси валют. Курси слід вводити регулярно, у міру їх зміни, крім гривні. Обов'язково має бути введено курс на дату кожної операції в іноземній валюті та на останній день місяця. Для переоцінки валютних залишків згідно з принципами П(С)БО 21 слід зафіксувати в системі, за якими рахунками обліку залишки вважаються немонетарними та не підлягають переоцінці. Ця інформація фіксується користувачем у регістрі відомостей Немонетарні рахунки. Якщо в регістрі зазначено лише рахунок обліку, усі залишки за цим рахунком вважаються немонетарними. Також можна вказати, що немонетарним є лише дебетовий або кредитовий залишок за рахунком. Наприклад, для рахунку 3722 лише дебетовий залишок (аванс підзвітній особі) є немонетарним. Регістр доступний із Панелі навігації Плану рахунків у розділі Головне. Для відокремлення операційних і неопераційних залишків в іноземній валюті, а відповідно, для відображення операційних і неопераційних курсових різниць, слід визначити, які залишки вважаються неопераційними. Така інформація фіксується в регістрі відомостей Монетарні рахунки (статті) в іноземній валюті, крім операційних з точністю до рахунку та, за потреби, його аналітики. Регістр доступний із Панелі навігації Плану рахунків у розділі Головне.
- Для формування проводок за курсовими різницями слід зазначити рахунки доходів і витрат та значення аналітики цих рахунків. Така інформація фіксується в регістрі відомостей Параметри обліку курсових різниць. Регістр доступний у розділі програми Головне — Параметри обліку, на вкладці Банк і каса, за гіперпосиланням Параметри обліку курсових різниць.
Довідник «Валюти» та курси валют
Неопераційні статті в іноземній валюті
Параметри курсових різниць і немонетарні рахунки