Довідкова інформація
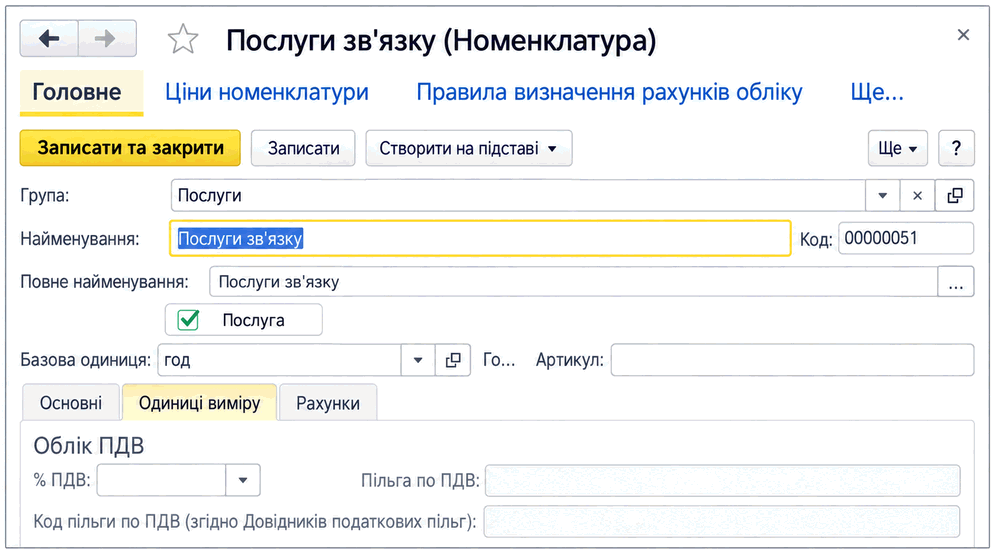
Описано відмінності між послугами та роботами, налаштування їх номенклатури й рахунків обліку. Розглянуто аналітику витрат, статті доходів і неопераційних витрат у BAS Бухгалтерія.. Номенклатура послуг
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано відмінності між послугами та роботами, налаштування їх номенклатури й рахунків обліку. Розглянуто аналітику витрат, статті доходів і неопераційних витрат у BAS Бухгалтерія.. Номенклатура послуг
ЧитатиОписано довідник статей руху грошових коштів, його визначені та власні елементи, а також використання статей у платіжних і касових документах.
ЧитатиОписано ведення обліку готівкових і безготівкових грошових коштів за статтями руху ГК. Наведено порядок заповнення довідника, ієрархічного групування статей і їх ручного вибору в платіжних документах.
ЧитатиОписано реквізит статей руху грошових коштів у банківських і касових документах та довідник для його вибору. Також наведено рахунки, за якими ведуть аналітичний облік.
ЧитатиДовідник статей руху грошових коштів застосовується для деталізації надходжень і витрат у платіжних документах і звітах. Також описано схеми оподаткування, податкового обліку, статті декларацій і доходів.. Схеми оподаткування. Схеми податкового обліку за договорами контрагентів. Статті податкових декларацій. Статті доходів
ЧитатиПоказники надходження та витрачання грошових коштів виводяться круговими діаграмами за статтями руху. Дані розшифровуються звітом «Грошові кошти» та можуть зіставлятися з попереднім періодом.
ЧитатиОписано принципи податкового обліку податку на прибуток у BAS Бухгалтерія, паралельний облік ОЗ і НМА, облік різниць, статті податкового обліку та нормовані витрати.. Статті податкового обліку. Податковий облік необоротних активів. Облік різниць
ЧитатиОписано принципи обліку ПДВ у BAS Бухгалтерія: ставки, статті декларацій, види діяльності та податкові призначення. Розглянуто вхідний і вихідний ПДВ, методи нарахування, аванси та облік запасів і виробництва.. Ставка ПДВ. Статті податкових декларацій. Види діяльності ПДВ. Вхідний і вихідний ПДВ. Очікуваний і підтверджений ПДВ. Методи нарахування ПДВ. Облік товарно-матеріальних цінностей для цілей ПДВ
ЧитатиОписано налаштування бази та способів розподілу загальновиробничих витрат у BAS Бухгалтерія, зокрема облік постійних витрат за нормальної потужності й формування проводок.
ЧитатиУ Звіті про рух грошових коштів наводяться дані про рух грошових коштів підприємства протягом звітного періоду внаслідок <b><i>операційної, інвестиційної та фінансової діяльності</i></b>. Під рухом грошових коштів слід розуміти надходження і вибуття грошей та їх еквівалентів (згідно з п.3 розділу I НП(С)БО 1).Документи
ЧитатиЦя функціональність реалізована згідно з <a href="IssP://{70ECD8A0-7519-11d5-B5EA-0050BA8550C5}::LIB00001/t102755.htm#1888">ст. 119.3 ПКУ</a>:
ЧитатиКонстанта "Період між надходженням і списанням (ФІФО)" впливає на визначення періоду, протягом якого розрізняються прибуткові партії під час списання товарів.
Читати