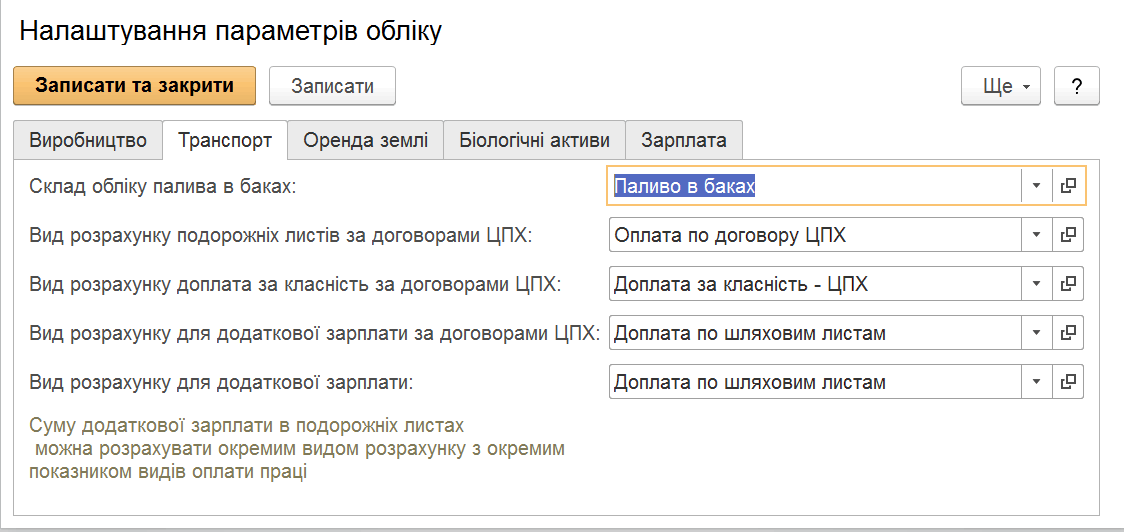
Описано налаштування обліку палива й транспорту, введення початкових залишків та показників спідометра. Розглянуто заповнення довідників, реєстрів транспортних засобів, сільгосптехніки й технологічних операцій.. Довідники
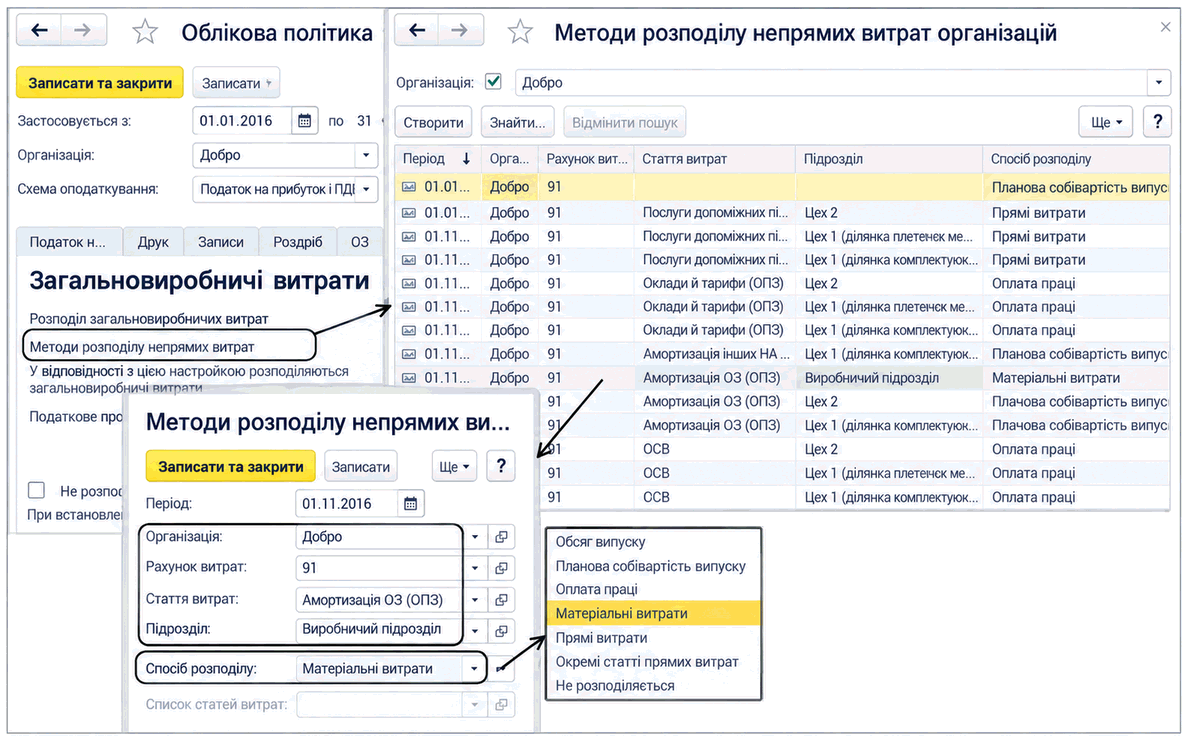
Описано налаштування бази та способів розподілу загальновиробничих витрат у BAS Бухгалтерія, зокрема облік постійних витрат за нормальної потужності й формування проводок.
Звітність, пов’язану із застосуванням РРО, подають суб’єкти господарювання, які застосовують РРО або використовують розрахункові книжки під час здійснення розрахунків у сфері торгівлі, громадського харчування та послуг. Загальні положення. Строки та порядок подання звітності. Склад звітності та порядок її складання. Документи
Основною метою заповнення платниками податків податкової звітності є визначення суми податку (збору), що підлягає сплаті до бюджету. Однак у податковій декларації з ПДВ, на відміну від низки інших податкових декларацій і розрахунків, розраховується не лише сума податку, що підлягає сплаті до бюджету. У ній платник податків має можливість розрахувати і суму податку, що підлягає відшкодуванню з бюджету. Згідно з п.200.1 ст.200 ПКУ <i>сума податку, що підлягає сплаті (перерахуванню) до Державного бюджету України або <b>бюджетному відшкодуванню</b>, визначається як різниця між сумою податкового зобов'язання звітного (податкового) періоду та сумою податкового кредиту такого звітного (податкового) періоду</i>. Таким чином, доля ПДВ за підсумками звітного періоду насамперед залежить від знака різниці (+/-) між податковим зобов'язанням і податковим кредитом: за додатного значення різниці податок підлягає сплаті до бюджету, за від'ємного – відшкодуванню.Загальні положення. Право на бюджетне відшкодування ПДВ. Від'ємне значення: порядок відображення в декларації. Розрахунок суми бюджетного відшкодування. Перевірка сум бюджетного відшкодування. Автоматичне бюджетне відшкодування. Оформлення та подання додатка Д3 до органів ДФС. Документи
ПКУ не містить норм, на підставі яких платники ПДВ зобов’язані розшифровувати суми своїх податкових зобов’язань та податкового кредиту в розрізі контрагентів – покупців і постачальників. Але, незважаючи на це, від платників цього податку вимагають разом з декларацією з ПДВ подавати додаток <i>Розшифровки податкових зобов’язань та податкового кредиту в розрізі контрагентів (Д5)</i> (далі – додаток Д5). Форму додатка, як і форму декларації з ПДВ, затверджено наказом Мінфіну України від 28.01.2016 р. № 21, що набрав чинності з 01.02.2016 р.Загальні положення. Порядок заповнення. Розділ І Податкові зобов’язання. Розділ ІІ Податковий кредит. Оформлення та подання додатка Д5 до органів ДФС. Виправлення помилок. Документи
Наказом Міністерства фінансів України № 57 від 28.01.2002 р. затверджено друковану форму плану асигнувань лише за скороченими кодами економічної класифікації видатків (КЕКВ). Затвердженої форми за повними КЕКВ немає.
Для правильного заповнення податкової накладної з урахуванням філії, у довіднику "Організації" на вкладці "Реєстрація в податковій інспекції" у групі реквізитів "Використання в податкових документах", для філії обов'язково має бути заповнене поле "Номер філії" (мають бути зазначені лише цифри). За потреби, у відповідному полі також можна зазначити доповнення до повної назви організації.
Основні (стандартні) ситуації, за здійснення яких платникам ПДВ необхідно здійснювати коригування сум податкових зобов’язань (для постачальника) та податкового кредиту (для покупця), перелічено в першому абзаці п.192.1 ст.192 ПКУ. Зокрема, до них належать:Загальні положення. Коригування податкових зобов’язань з ПДВ. Коригування податкових зобов’язань: відображення в декларації з ПДВ. Таблиця 1 додатка Д1: правила заповнення. Коригування податкового кредиту з ПДВ. Коригування податкового кредиту: відображення в декларації з ПДВ. Таблиця 2 додатка Д1: правила заповнення. Таблиця 3 додатка Д1: правила заповнення. Оформлення та подання додатка Д1 до органів ДФС. Документи
У разі наявності рухів протягом місяця із зазначенням вартості суттєво ускладнюється алгоритм коригування вартості та збільшується час проведення документа "Розрахунок собівартості товарів".
Інформацію за підсумковими сумами зносу за конкретним підрозділом або матеріально відповідальною особою можна отримати за допомогою звіту "Універсальний звіт (за регістрами, документами, довідниками)". Цей звіт доступний у конфігурації "Бухгалтерія для бюджетних установ України" (редакція 1.0) з меню "Звіти" - "Стандартні звіти", у конфігурації "Комплексний облік для бюджетних установ України" (редакція 1.0) з меню "Бухгалтерська звітність" - "Стандартні звіти".
Згідно з п.3 Порядку №1246 розрахунок коригування, складений постачальником (продавцем) товарів (послуг) до податкової накладної, виданої їх отримувачу (покупцю) — платнику податку, підлягає реєстрації в ЄРПН отримувачем (покупцем), якщо передбачається зменшення суми компенсації вартості товарів (послуг) на користь їх постачальника (продавця).