Додаткові витрати з імпорту запасів
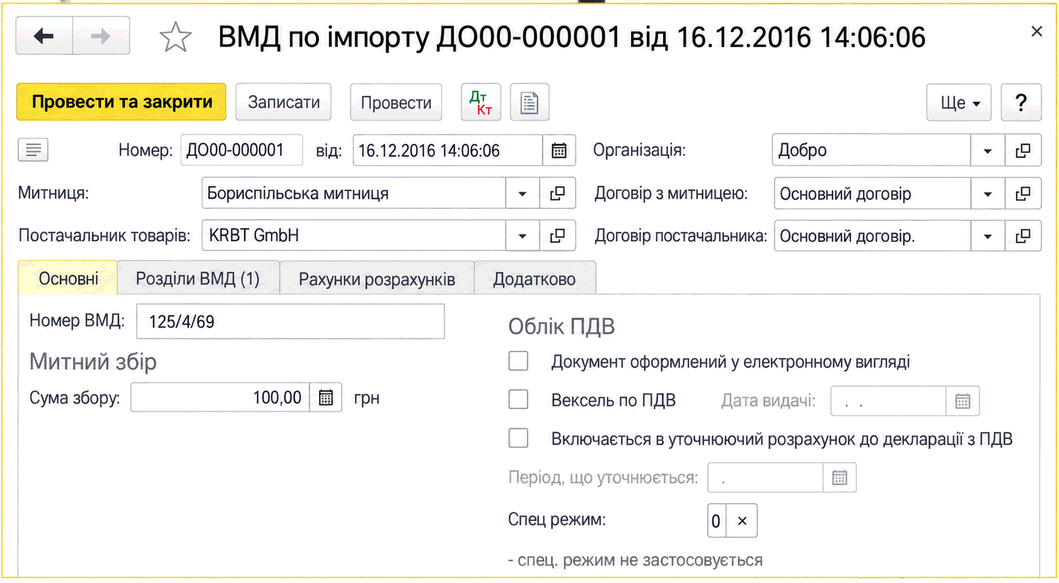
Описано оформлення документа «ВМД по імпорту» для розподілу митних витрат на собівартість ввезених ТМЦ, заповнення розділів ВМД та відображення інших додаткових витрат за імпортом.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано оформлення документа «ВМД по імпорту» для розподілу митних витрат на собівартість ввезених ТМЦ, заповнення розділів ВМД та відображення інших додаткових витрат за імпортом.
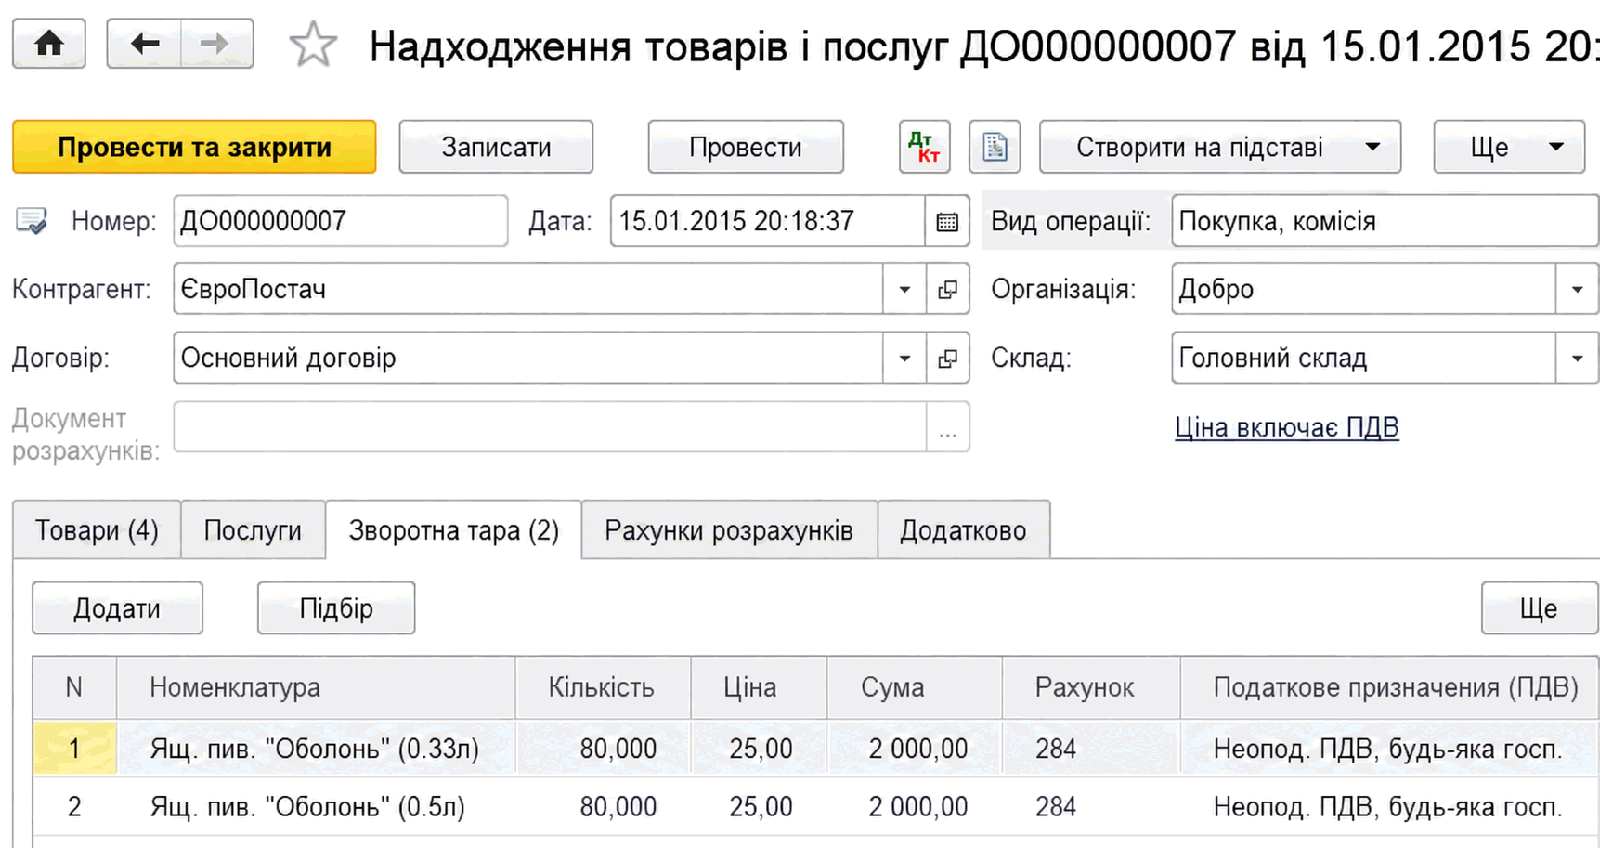
ЧитатиОписано налаштування обліку зворотної тари та оформлення її надходження, повернення, передачі покупцю і продажу без умови повернення в BAS Бухгалтерія.
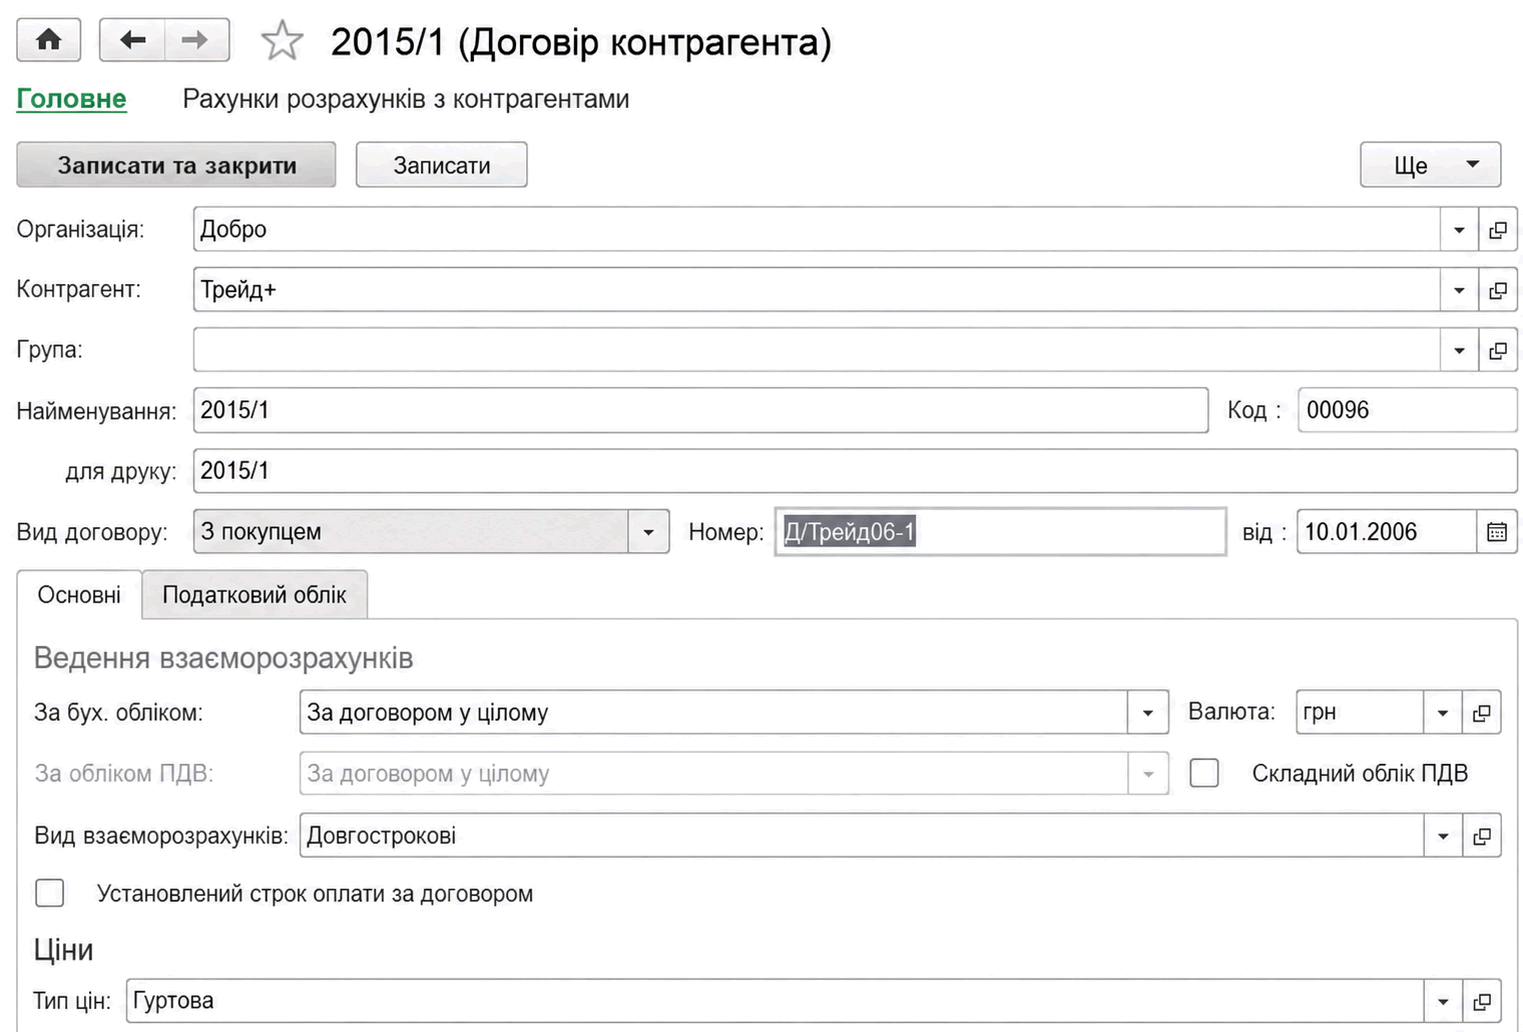
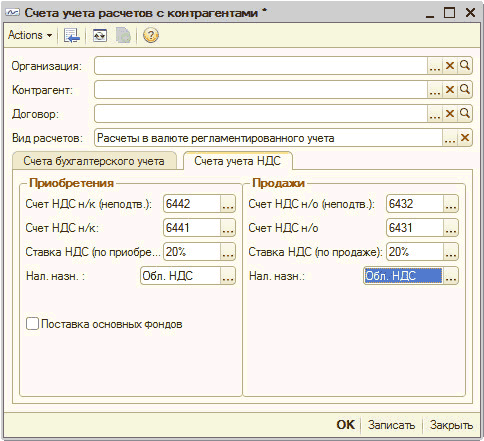
ЧитатиОписано налаштування та ведення розрахунків із контрагентами: договори, рахунки, документи розрахунків, аванси й валютні операції. Також розглянуто коригування боргу, звірку та інвентаризацію заборгованості.. Принципи ведення розрахунків з контрагентами. Рахунки розрахунків з контрагентами. Аналітичний облік розрахунків з контрагентами. Визначення документа розрахунку в операціях зміни взаєморозрахунків. Облік авансів. Розрахунки з контрагентами у валюті. Коригування заборгованості. Звірка розрахунків з контрагентами. Інвентаризація розрахунків з контрагентами
ЧитатиРежим відображення вкладки "Рахунки обліку розрахунків" залежить від того, увімкнено чи вимкнено кнопку "Показати/приховати рахунки обліку" командної панелі форми документа.
ЧитатиОзнака використання зворотної тари встановлюється у формі "Параметри обліку" (меню "Головне" —”"Налаштування" —” "Параметри обліку") на вкладці "Запаси" (див. розділ "<u>Налаштування аналітичного</u> <u>обліку</u>" ). Якщо ознаку використання зворотної тари не буде встановлено, то вкладка "Тара" у формах документів не відображатиметься.
ЧитатиНаведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України» (редакція 1.2).
ЧитатиУ цій статті наведено рекомендації щодо проведення звірки взаєморозрахунків з контрагентами. Методика, описана у статті, моделювалася в конфігурації «Бухгалтерія для бюджетних установ України», редакція 1.0.
Читатиу цьому розділі ви ознайомитеся з процесом ведення аналітики, з документами в межах угод з контрагентами, з аналізом актуальності розрахунків і з документообігом господарських операцій.Використання дати актуальності для визначення моменту визначення сальдо розрахунків. Розрахунки з нерезидентами. Господарські операції → документообіг
ЧитатиПридбання НМА в "1С: Бухгалтерії 8 для України" створенням документа "Надходження НМА" ("Надходження НМА - Нематеріальні активи"). Роль НМА у більшості випадків на підприємствах виконує бухгалтерське ПЗ, і вивчати правильність заповнення документа, наводячи як приклад придбання програми "1С: Підприємство 8 для України".
ЧитатиПри веденні в "1С:Бухгалтерії 8 для України" активно-пасивність рахунку не відіграє ролі та призначається довільно. Наприклад, активно-пасивними зроблено рахунки обліку розрахунків з контрагентами.
Читатидля оформлення документів щодо розрахунків з покупцями та продавцями потрібно знати, у яких розділах програми знаходяться необхідні елементи та як ними користуватися; у цьому розділі ми ознайомимося з основами таких розрахунків.
ЧитатиДля передачі прав власності на НМА необхідним є документ "Передача НМА". У реквізитах заголовка документа потрібно вказати другу сторону –“ покупця НМА та договір з другою стороною (договір повинен мати вид –“ "З покупцем"). Також у заголовку документа потрібно вибрати статті валових витрат і доходів. У таблиці слід встановити список НМА, які продаються, із встановленою ціною продажу ("Сума"), сумою та ставкою ПДВ. Крім того, у таблиці для бухгалтерського обліку (позначка БО) та податкового обліку (ПО) заповнюються стовпці "Вартість" (вартість НМА на момент продажу); "Амортизація" (амортизація, нарахована за весь період експлуатації НМА); "Залишкова вартість" (різниця між вартістю та нарахованою амортизацією); "Амортизація за місяць" (сума амортизації, яка має бути нарахована за місяць, у якому відображається операція продажу);
Читати