Оприбуткування запасів
Документ «Оприбуткування товарів» застосовують для зарахування надлишків та інших запасів на баланс підприємства. Матеріал описує заповнення документа, податкові параметри, рахунки доходів і відображення проводок.
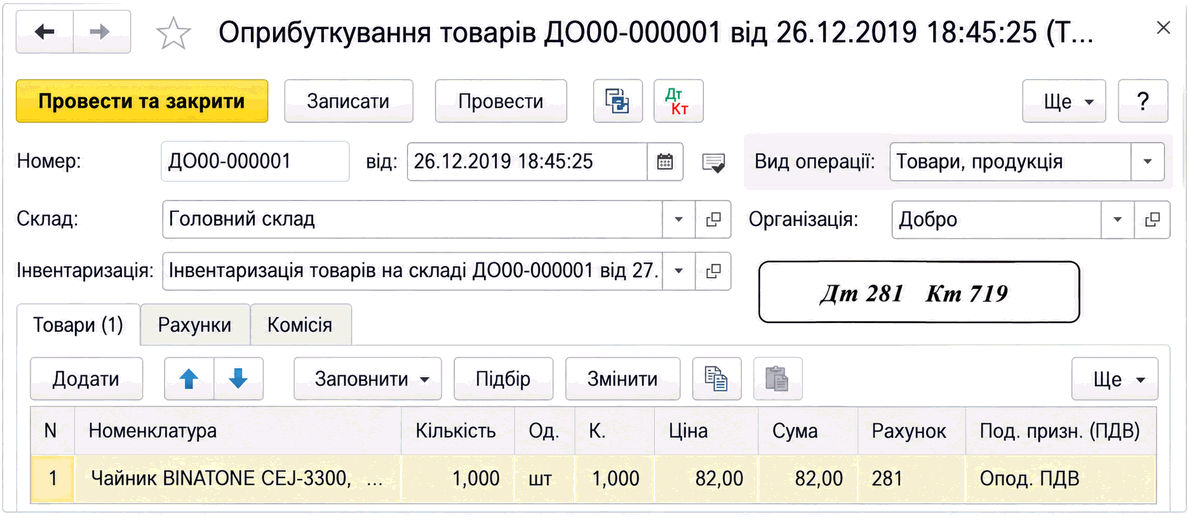
Якщо за результатами інвентаризації виявлено надлишки матеріальних цінностей, для їх зарахування на баланс підприємства використовується документ Оприбуткування товарів, який рекомендується створювати на підставі інвентаризації. У такому разі документ заповнюється автоматично.
Вартість товару, що оприбутковується, копіюється з документа інвентаризації, але її можна відредагувати або вказати вручну.
Документ Оприбуткування товарів можна також використовувати для інших операцій:
- оприбуткування матеріалів після ліквідації основних засобів;
- внесення матеріальних цінностей до статутного фонду;
- безоплатне отримання активів;
- отримання за цільовим фінансуванням;
- оприбуткування матеріальної компенсації за претензіями тощо.
Документ Оприбуткування товарів
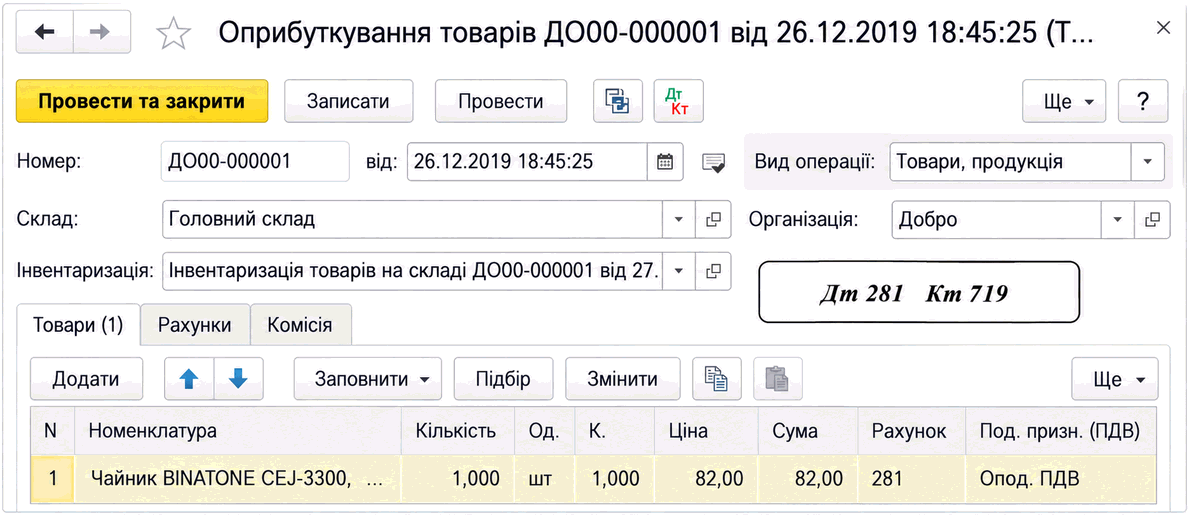
Спеціалізованого документообігу для перелічених операцій у прикладному рішенні не передбачено. Тому можна використовувати документ Оприбуткування товарів, який не призначений безпосередньо для цих операцій, але дає змогу коректно відобразити потрібні проводки.
Хоча документ не реєструє в обліку податковий кредит чи податкові зобов’язання, він фіксує податкові параметри запасів. Податкові параметри визначаються у полі Податкове призначення ПДВ табличної частини документа.
Під час проведення документа в обліку відображається:
- збільшення залишку запасів на складі зі створенням нової партії — за дебетом рахунків обліку запасів;
- збільшення доходів (або іншого джерела) — за кредитом рахунку, зазначеного на вкладці Рахунки. У полі Рахунок доходів, залежно від контексту операції, можна обрати рахунок:
719 — дохід від оприбуткування надлишків запасів;
718 — дохід від безоплатно отриманих активів; 46 — надходження як внесок до статутного капіталу; 48 — цільове фінансування і цільові надходження; 374 — розрахунки за претензіями з контрагентами; 375 — компенсація збитків співробітником тощо.
Залежно від вибраного рахунку та кількості видів субконто за цим рахунком автоматично стає доступною відповідна кількість полів для введення інформації.
Типову схему проводок показано в цій формі.
У документі передбачено друковану форму накладної на оприбуткування товарів.