Повернення від покупця
Описано оформлення документа «Повернення товарів від покупця», способи визначення собівартості повернених запасів і облікові наслідки проведення документа.
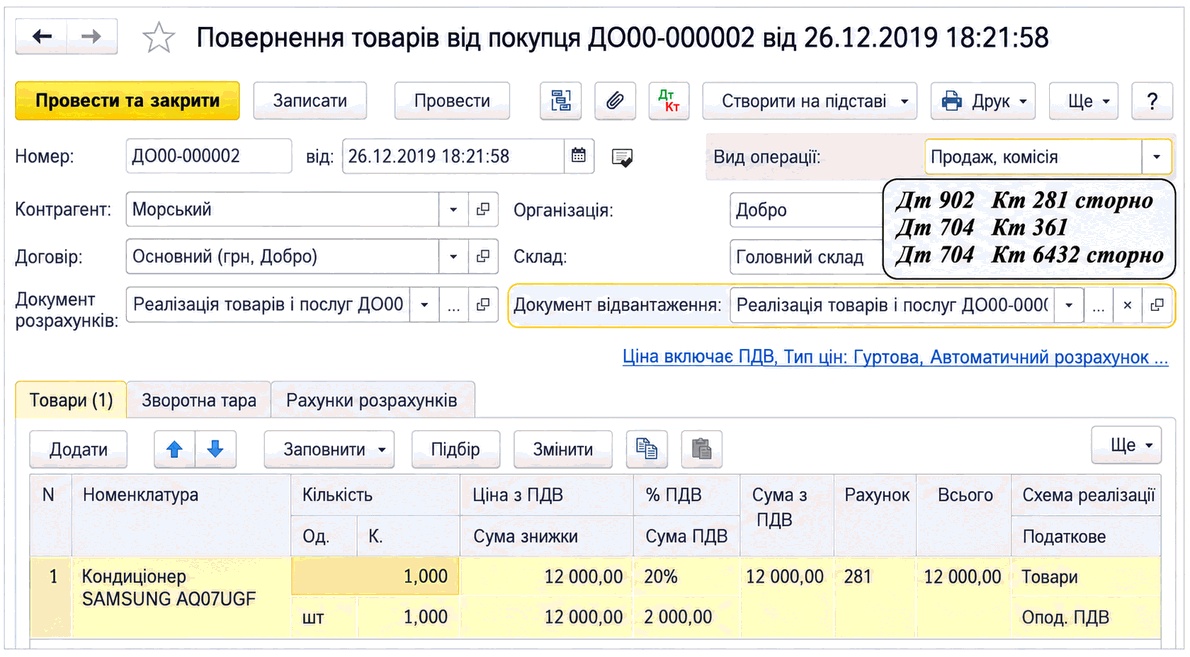
Для відображення операцій повернення покупцем ТМЦ, раніше проданих йому, використовується документ Повернення товарів від покупця.
Документ Повернення товарів від покупця
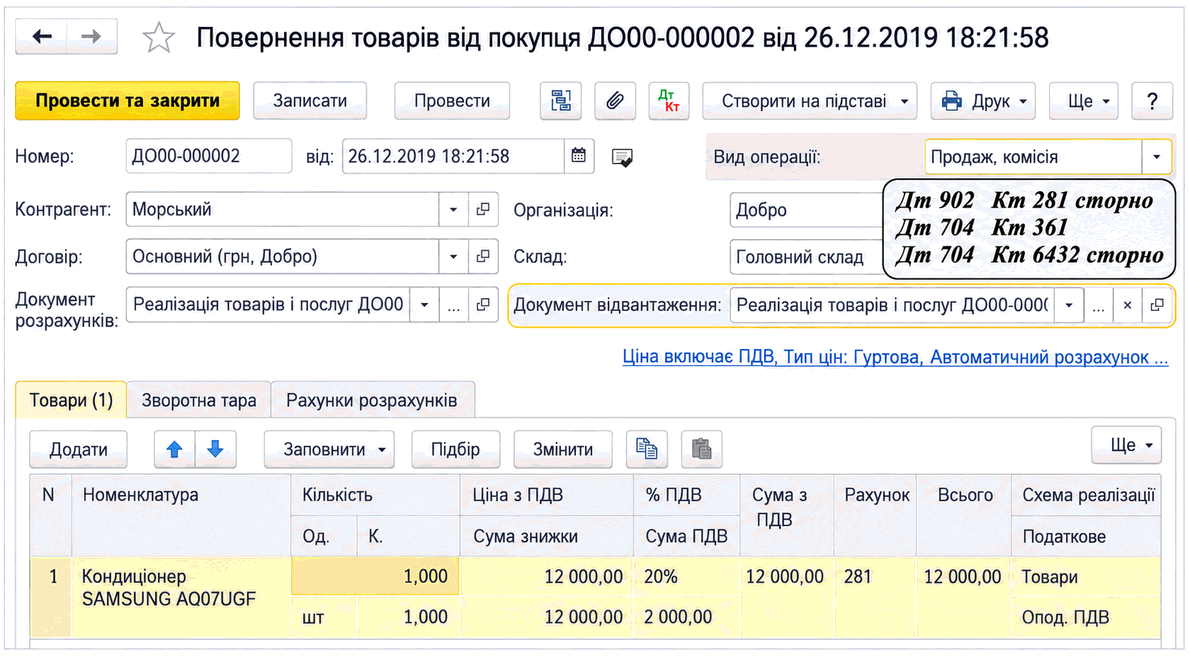
Документ можна створити на підставі документа продажу або довільно. У другому випадку документ повернення можна заповнити за кількома документами реалізації. Можна також повністю заповнити документ вручну, але тоді потрібно вручну встановлювати та контролювати правильність цін повернення.
Під час оформлення повернення зазвичай виникає потреба визначити собівартість товару або продукції, що повертається. Це можна зробити двома способами:
- Автоматично — у шапці документа в полі Документ відвантаження заповнюється посилання на документ продажу. У цьому разі документ постачання, тобто документ, яким створено партію, і собівартість одиниці визначаються автоматично на підставі партій, списаних під час продажу;
Наприклад, під час створення документа повернення на підставі документа реалізації інформація заповнюється автоматично.
- Вручну — якщо в шапці не заповнено поле Документ відвантаження, у таблиці Товари з’являється колонка Собівартість. У ній користувач має зазначити облікову суму. У такому разі документ повернення створює нову партію.
Визначити ціну можна, наприклад, за допомогою звіту Картка рахунку.
Під час проведення документа в обліку відображається:
- сторнування списання запасів зі складу на рахунок обліку собівартості реалізації;
- зменшення доходів від реалізації та заборгованості покупця;
- реєстрація очікуваного коригування ПЗ з ПДВ.
Типову схему проводок показано на зображенні.