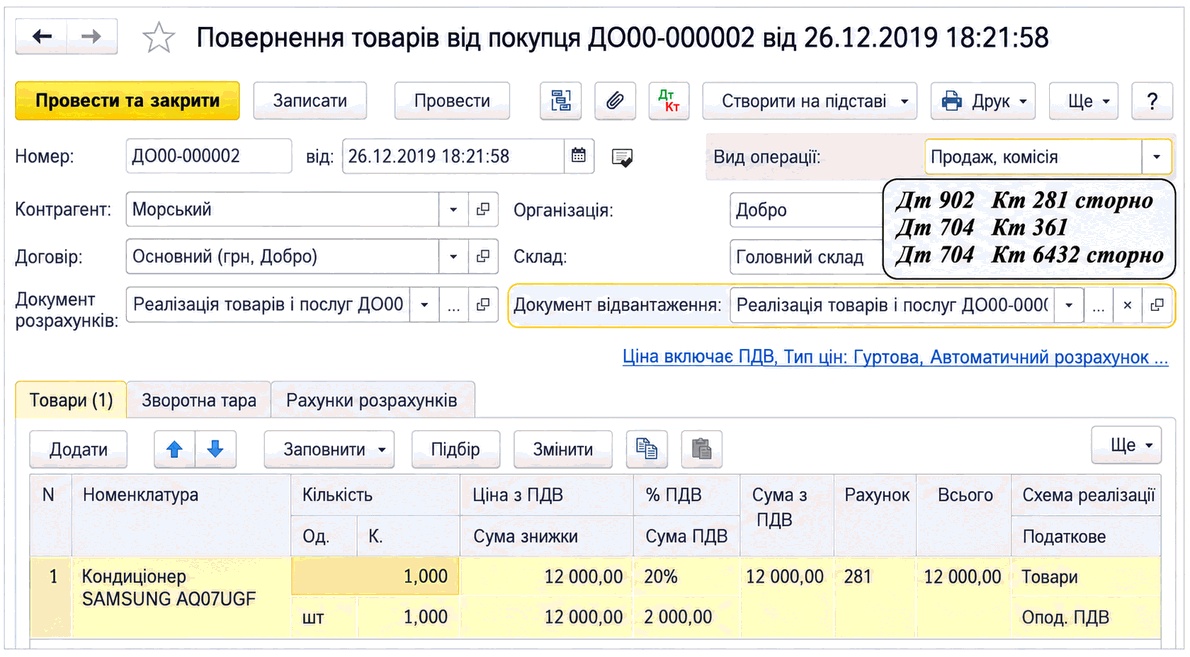
Повернення від покупця
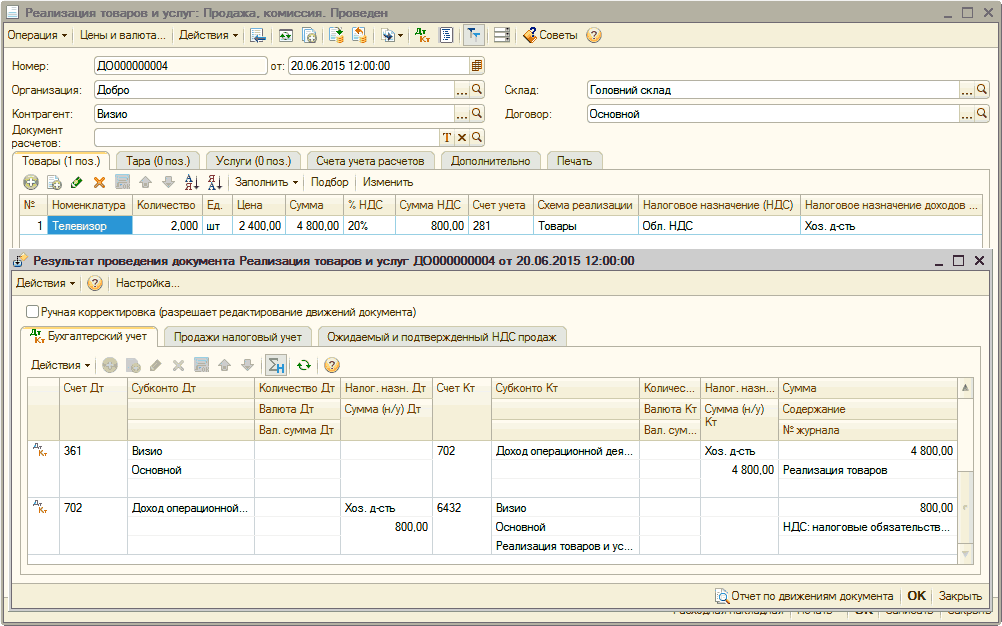
Описано оформлення документа «Повернення товарів від покупця», способи визначення собівартості повернених запасів і облікові наслідки проведення документа.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано оформлення документа «Повернення товарів від покупця», способи визначення собівартості повернених запасів і облікові наслідки проведення документа.
ЧитатиОписано реєстрацію оплати карткою та повернення коштів покупцеві, а також налаштування еквайрингового терміналу, видів карт і банківської комісії.. Оплата картою (від покупця). Повернення оплати на карту (покупцеві). Еквайрингові термінали
ЧитатиОписано види операцій документа «Надходження у касу», заповнення платежу від покупця, надходження від підзвітної особи та інші надходження.. Від покупця. Від підзвітної особи. Інше надходження
ЧитатиОписано оформлення надходження, імпорту, продажу та повернення товарів у гуртовій торгівлі, а також облік додаткових витрат, ТЗВ і послуг сторонніх організацій у BAS Бухгалтерія.. Надходження товарів. Реєстрація витрат на придбання. Повернення товарів постачальнику. Гуртовий продаж товарів. Повернення товарів від покупця. Послуги сторонніх організацій. Реалізація послуг
ЧитатиОписано оформлення прибуткових і видаткових ордерів на товари, зокрема операції за ордером та їх відображення в обліку. Також розглянуто звіти для аналізу надходжень, реалізації та руху ТМЦ.. Складський облік. Звіти
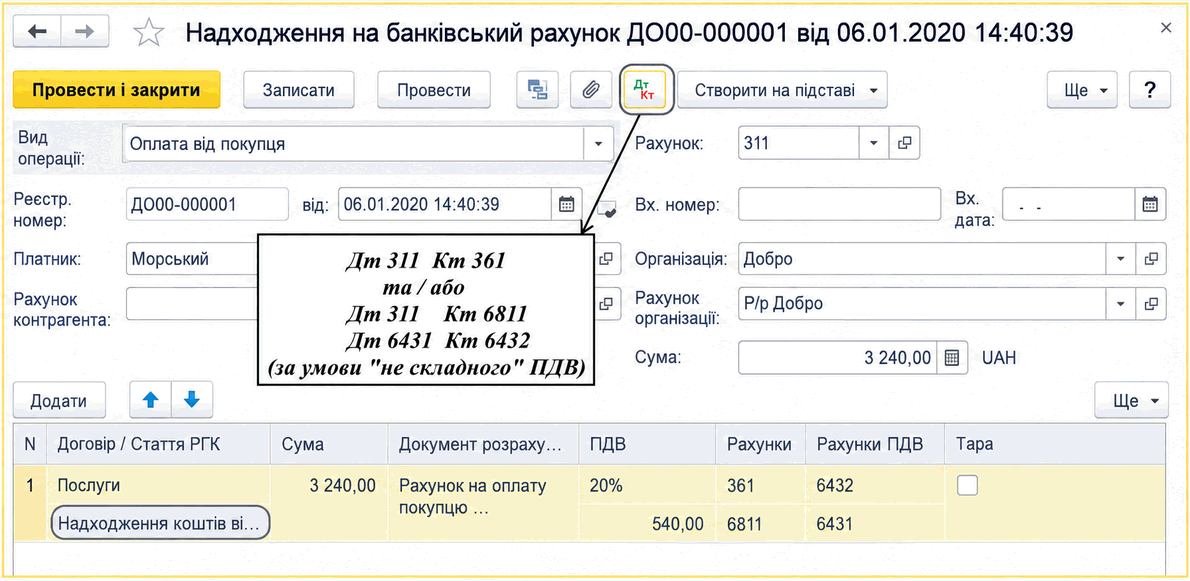
ЧитатиОписано відображення надходжень безготівкових коштів документом «Надходження на банківський рахунок», вибір виду операції, документів розрахунків і кореспондуючих рахунків для різних операцій.. Оплата від покупця. Інші операції
ЧитатиПісля узгодження з покупцем суми робіт, які не відповідають заявленій якості, та домовленості про повернення цієї суми, для реєстрації повернення безготівкових грошових коштів у програмі оформлюється документ "Платіжне доручення вихідне" з видом операції "Розрахунки з контрагентами".
ЧитатиПриклади, наведені в цій статті, моделювалися в конфігурації «Управління виробничим підприємством для України» (редакція 1.3). Методика, описана у статті, також актуальна для конфігурацій «Управління торговим підприємством для України» (редакція 1.2) та «Управління торгівлею для України» (редакція 2.3).
ЧитатиНаведені в статті приклади відтворювалися в конфігурації «Бухгалтерія для України», редакція 1.2.
ЧитатиНаведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2) і «Управління виробничим підприємством для України» (редакція 1.3).
ЧитатиНаведені в статті приклади актуальні для конфігурації "Управління виробничим підприємством для України" (редакція 1.3, не нижче релізу 1.3.25).Загальні положення. Таблиця 1. Післяплати покупця. Таблиця 2. Аванси покупця
ЧитатиНаведені у статті приклади актуальні для конфігурації «Управління виробничим підприємством для України» (редакція 1.3, не нижче релізу 1.3.25).Приклад. Аналіз даних
Читати