Принципи обліку малоцінних активів
Описано принцип списання вартості МНМА, БФ і МШП, рахунки бухгалтерського та позабалансового обліку. Наведено роль довідника «Призначення використання» й доступні операції для активів в експлуатації.. Відображення у складі витрат. Позабалансовий облік
Відображення у складі витрат
Головним принципом підсистеми є перенесення вартості малоцінних активів до складу витрат: 100% вартості списується під час передачі малоцінних активів в експлуатацію. Для необоротних активів включення до складу витрат здійснюється шляхом нарахування амортизації методом 100%.
Перелік МНМА, БФ та МШП зберігається у довіднику Номенклатура.
МНМА, БФ та МШП до введення в експлуатацію зберігаються на складі. Вони обліковуються за тими самими принципами, що й запаси, у розрізі партій. Об'єкти будівництва не можуть бути введені в експлуатацію через підсистему малоцінних активів.
Для бухгалтерського обліку малоцінних активів використовуються такі рахунки:
- для МНМА та БФ — 1531 Придбання інших необоротних матеріальних активів;
- для МШП — 221 Малоцінні та швидкозношувані предмети на складах.
Позабалансовий облік
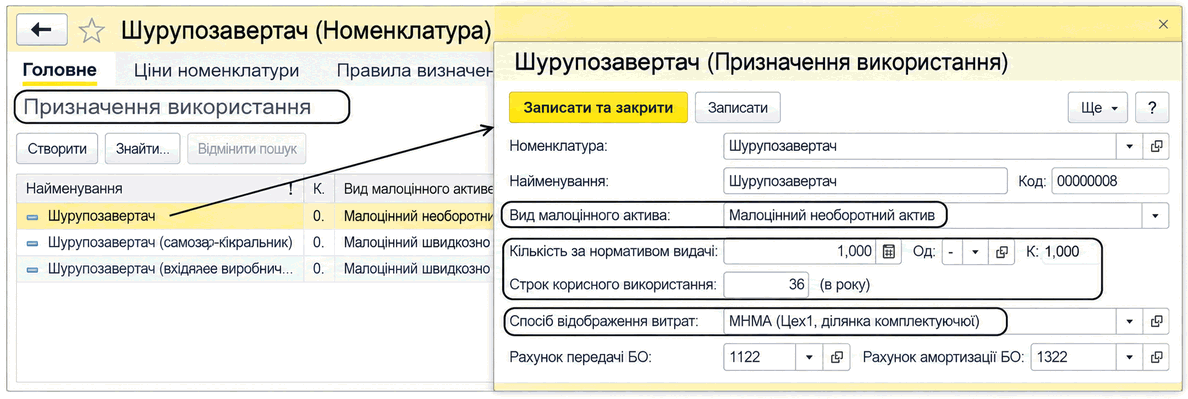
Для опису правил і параметрів обліку МНМА та МШП після введення в експлуатацію використовується довідник Призначення використання, підпорядкований довіднику Номенклатура. У кожному елементі довідника Призначення використання задається строк використання об'єкта-власника та визначається, до якої облікової групи (виду малоцінки) належить актив: МНМА, БФ або МШП. Згідно з призначенням визначаються рахунки бухгалтерського обліку в експлуатації.
Також Призначення використання визначає аналітику обліку витрат зі списання вартості малоцінного активу під час передачі його в експлуатацію (посилання на довідник Способи відображення витрат). Строк корисного використання малоцінних активів і кількість за нормативом видачі використовуються лише для візуального контролю у звітах та автозаповнення документів списання.
Призначення використання малоцінних активів
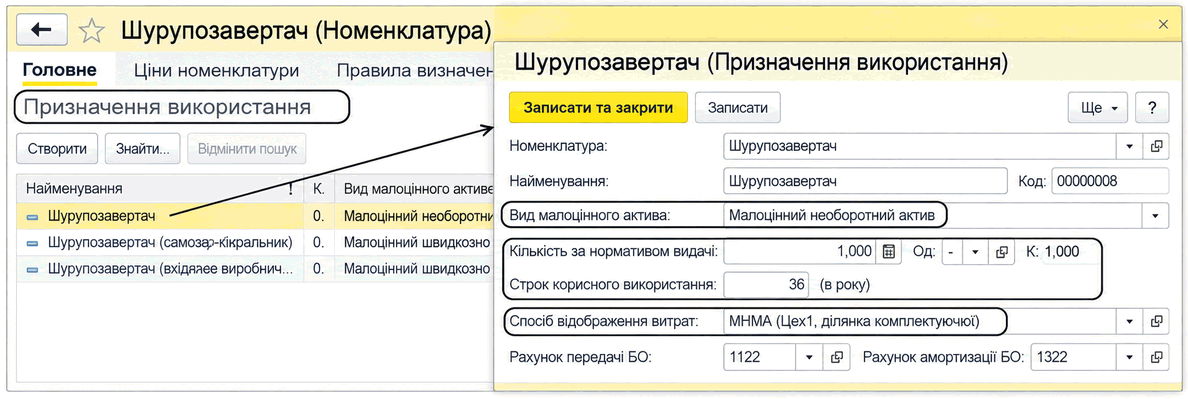
Усі малоцінні активи, передані в експлуатацію, обліковуються за позабалансовим рахунком МЦ «Малоцінні активи в експлуатації» у розрізі:
- матеріально відповідальних осіб;
- партій в експлуатації, де документом, що утворює партію, є документ Передача малоцінних активів в експлуатацію. У документі є Підрозділ, тому у стандартних звітах, наприклад в Оборотно-сальдовій відомості по рахунку МЦ, можна налаштувати групування за підрозділами. Також за партією визначається дата передачі малоцінних активів в експлуатацію — дата документа;
- призначення використання (довідник Призначення використання). За власником призначення використання визначається номенклатура.
Об'єкти МНМА та БФ, крім обліку за рахунком МЦ, обліковуються також за такими бухгалтерськими рахунками в розрізі номенклатури:
- 1122 Малоцінні необоротні матеріальні активи (кількісно);
- 1112 Бібліотечні фонди (кількісно);
Знос МНМА та БФ у розмірі їх вартості обліковується за рахунками:
- 1322 Знос інших необоротних матеріальних активів (кількісно) — у розрізі номенклатури;
- 09 (позабалансовий) Амортизаційні відрахування — у розрізі видів використання амортизації.
Для малоцінних активів, які вже введені в експлуатацію, у прикладному рішенні підтримується відображення лише таких двох операцій:
- переміщення між МВО;
- списання з позабалансового обліку.