Довідкова інформація
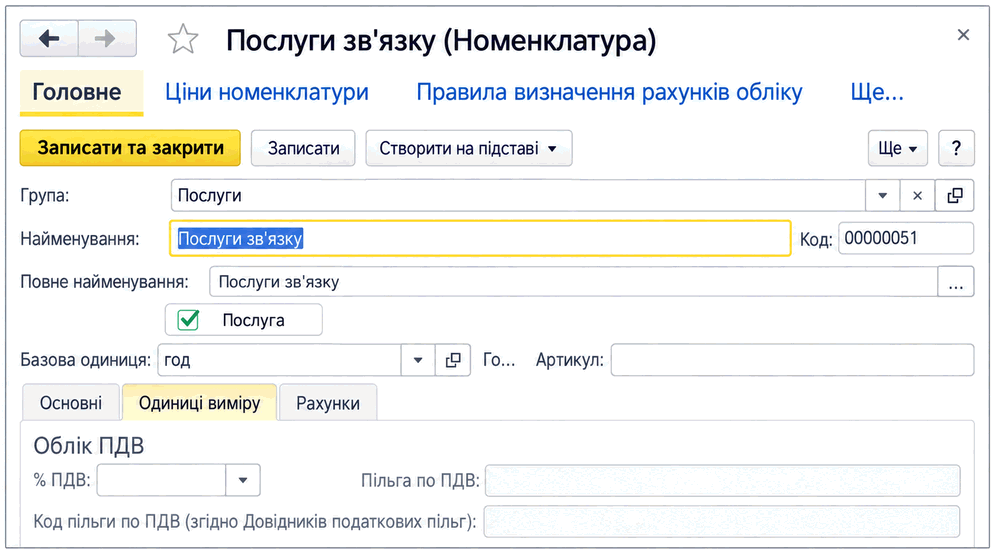
Описано відмінності між послугами та роботами, налаштування їх номенклатури й рахунків обліку. Розглянуто аналітику витрат, статті доходів і неопераційних витрат у BAS Бухгалтерія.. Номенклатура послуг
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано відмінності між послугами та роботами, налаштування їх номенклатури й рахунків обліку. Розглянуто аналітику витрат, статті доходів і неопераційних витрат у BAS Бухгалтерія.. Номенклатура послуг
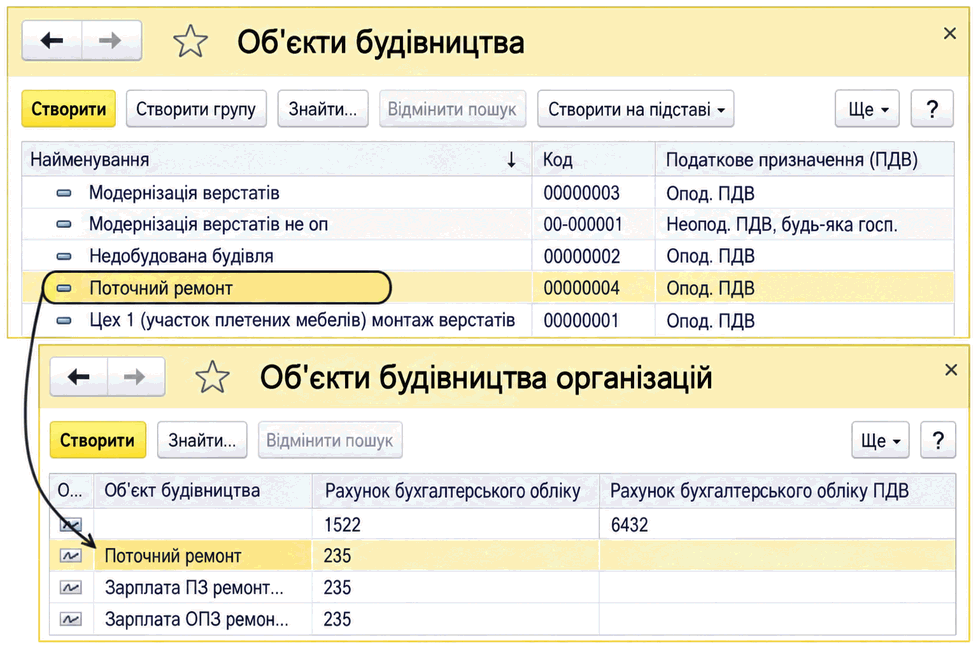
ЧитатиОписано два варіанти обліку капітальних інвестицій у BAS Бухгалтерія: устаткування та об'єкти будівництва. Наведено довідники, аналітику витрат і рахунки для обліку придбання та виготовлення необоротних активів.
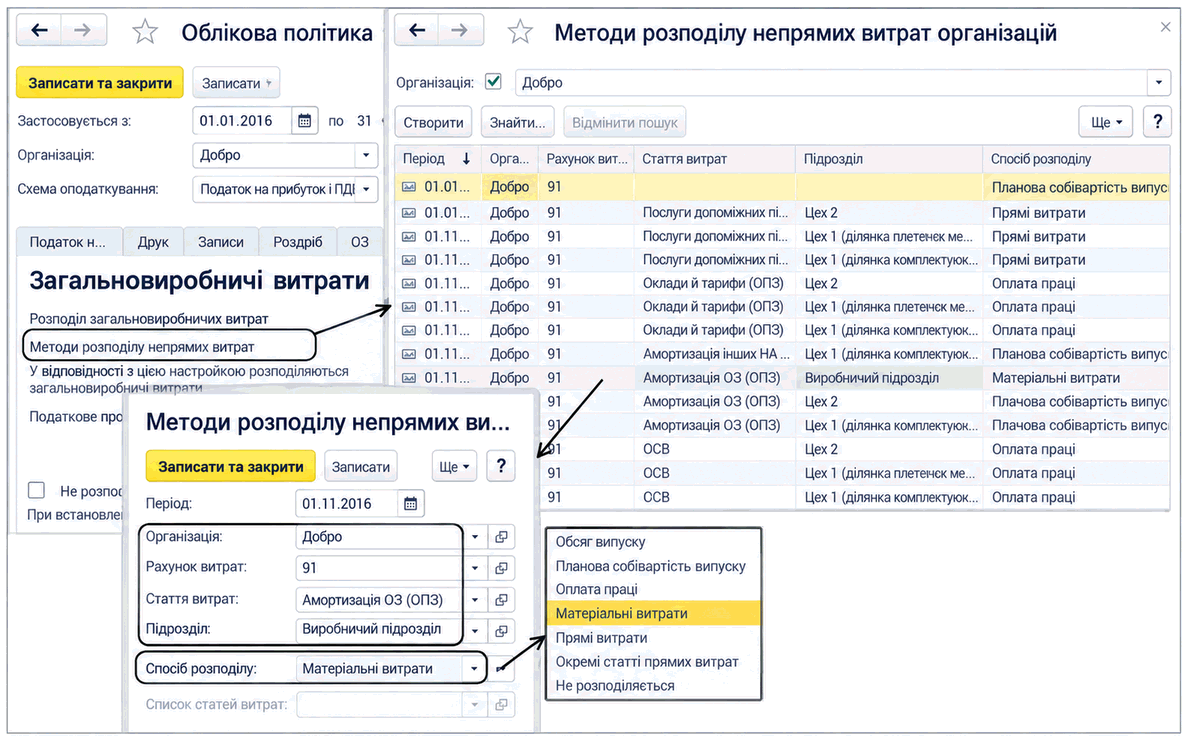
ЧитатиОписано налаштування бази та способів розподілу загальновиробничих витрат у BAS Бухгалтерія, зокрема облік постійних витрат за нормальної потужності й формування проводок.
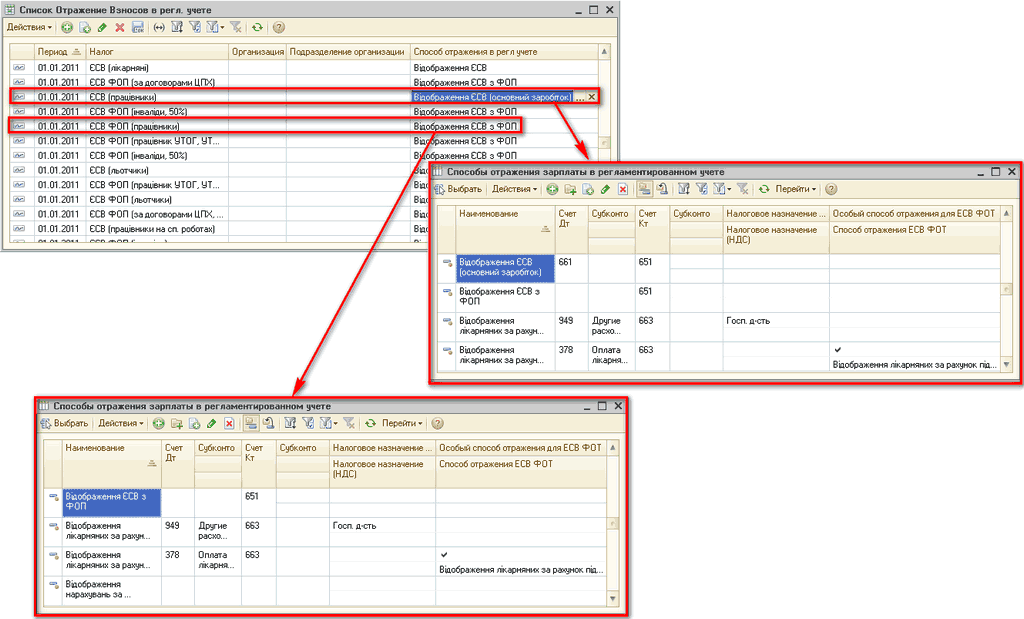
ЧитатиЗ основними аспектами обліку ЄСВ можна ознайомитися у статті Загальні правила обліку єдиного внеску на соціальне страхування (ЄСВ).Бухгалтерський облік ЄСВ. Податковий облік ЄСВ
ЧитатиПередача матеріалів і напівфабрикатів у виробництво відображається документом "Вимоганакладна" (меню "Виробництво" —” "Випуск продукції" —” "Вимоганакладна").
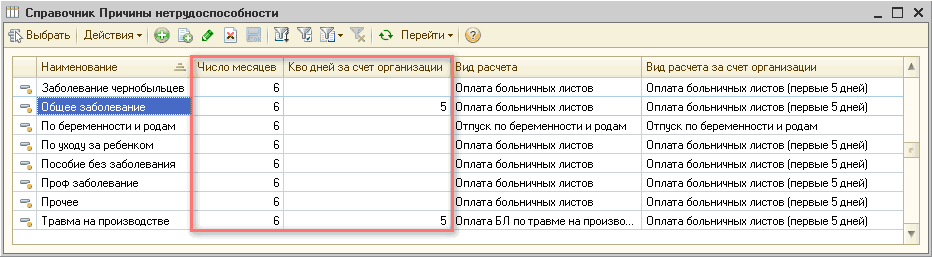
ЧитатиУ типових конфігураціях фірми 1С порядок відображення нарахування лікарняних відповідає чинному законодавству. Усі необхідні параметри в конфігурації спочатку налаштовані й зазвичай не потребують втручання користувачів. У межах цієї статті звернемо увагу на їх заповнення та, відповідно, вплив на алгоритми розрахунків, закладені в типовій конфігурації.Загальні положення. Бухгалтерський облік. Оподаткування та ЄСВ
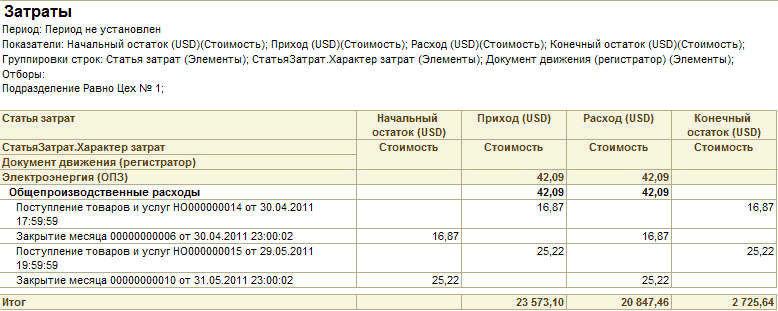
ЧитатиЦя конфігурація, як в управлінському, так і в регламентованому обліку, працює за допомогою підсистеми управління витратами. Відразу у двох типах обліку можна вести облік витрат. Змінні загальновиробничі витрати:. Постійні загальновиробничі витрати:
ЧитатиНаш приклад показує, що витрати на обслуговування виробничого процесу ми відносимо до загальновиробничих витрат. Це непрямі витрати, які розподіляються не безпосередньо на продукцію, а розраховуються за алгоритмом і відносяться до вартості виробленої продукції. Знаходимо кнопку "Перейти"
ЧитатиКоли здійснюється розподіл накопичених прямих і непрямих витрат, розраховується собівартість продукції –“ проводиться калькуляція собівартості. Її мета –“ аналіз ефективності виробництва, виявлення найбільш витратних статей, зменшення собівартості продукції.
ЧитатиПідприємство під час реалізації товарів використовує послуги іншої організації з доставки нашого товару покупцям. Ці витрати належать до витрат збуту, використовуючи документ "Надходження товарів і послуг"
ЧитатиУ цьому розділі розглядається облік доходів і витрат, показується, які документи необхідно створювати й вести, як правильно їх заповнювати. Усе це допомагає підприємству в управлінні доходами і витратами.Класифікація доходів і витрат. Які розрахунки використовувати?
Читати