Сумова оцінка доходів і витрат у податковому обліку
Стаття пояснює, чому суми доходів і витрат у бухгалтерському та податковому обліку можуть відрізнятися, і як у проводках відображається реквізит «Сума (п/о)».
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Стаття пояснює, чому суми доходів і витрат у бухгалтерському та податковому обліку можуть відрізнятися, і як у проводках відображається реквізит «Сума (п/о)».
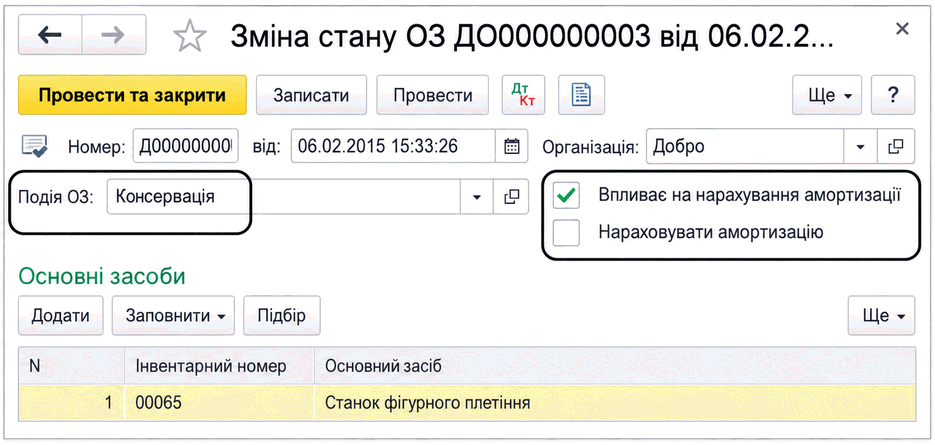
ЧитатиУ BAS Бухгалтерія амортизацію основних засобів тимчасово призупиняють документом «Зміна стану ОЗ» під час консервації. Описано потрібні прапорці та момент призупинення і відновлення амортизації.
ЧитатиОписано ведення обліку єдиного податку для юридичних і фізичних осіб, зокрема облік платіжних операцій та реалізації основних засобів. Наведено доступні регламентовані звіти й книги обліку.. Єдиний податок з юридичних осіб. Єдиний податок з фізичних осіб
Читати<b><i>Бухгалтерський облік</i></b> являє собою процес виявлення, вимірювання, реєстрації, накопичення, узагальнення, зберігання та передачі інформації про діяльність підприємства зовнішнім і внутрішнім користувачам для прийняття рішень (ст.1 Закону про бухоблік).Бухгалтерський облік ЄСВ. Податковий облік ЄСВ
ЧитатиДля коректного заповнення звіту «Декларація з ПДВ» необхідно розуміти, чи є покупець платником ПДВ, який застосовує спеціальний режим оподаткування згідно зі ст.209 ПКУ:
ЧитатиДля перенесення даних із конфігурації "Бухгалтерський облік для бюджетних установ України" версії 7.7 у конфігурації для бюджетних установ на платформі 1С:Підприємство 8 необхідно, щоб у базі 7.7 були розраховані бухгалтерські підсумки по квартал, у якому знаходиться дата, на яку будуть переноситися залишки.
ЧитатиУ конфігурації передбачено можливість ведення обліку за спрощеною системою оподаткування як юридичними, так і фізичними особами.Єдиний податок з юридичних осіб. Єдиний податок з фізичних осіб
ЧитатиЕкспресперевірка ведення обліку (меню "Операції" —” "Бухгалтерський облік" —” "Експресперевірка") –“ засіб, що допомагає користувачеві в будь-який момент часу отримати як зведену, так і досить детальну інформацію про стан даних його інформаційної бази.
ЧитатиУ цій статті розглядається методика внесення залишків за об’єктами будівництва на прикладі в конфігурації «Бухгалтерія для України», редакція 1.2.
ЧитатиУ цій статті розглянуто основні принципи та механізми «ручного» відображення господарських операцій у конфігурації «Бухгалтерія для бюджетних установ України», редакція 1.0. Стаття також актуальна для типової конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>
ЧитатиЗ метою податкового обліку доходи поділяються на доходи від операційної діяльності, інші доходи та доходи, що не враховуються для визначення об'єкта оподаткування.Відображення доходів від операційної діяльності. Відображення інших доходів. Відображення доходів, що не враховуються для визначення об'єкта оподаткування
ЧитатиНаведений у статті приклад відтворювався в конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Методика, описана у статті, актуальна для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0).
Читати