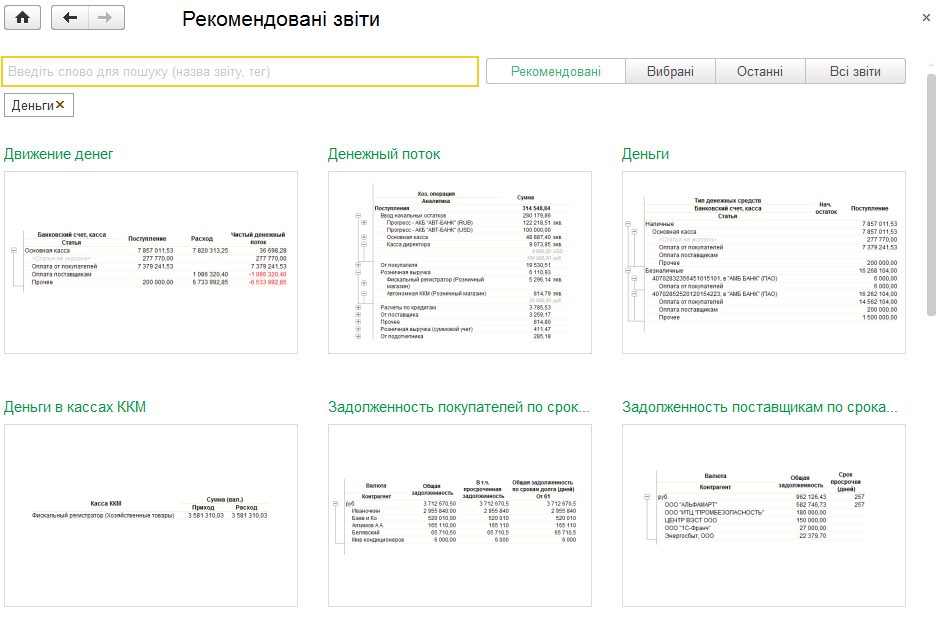
Звіти розділу «Гроші»
Описано відкриття та варіанти формування звітів розділу «Гроші»: рух і залишки коштів, прогноз руху грошей та розрахунки з підзвітними особами.. «Гроші». «Прогноз по руху грошей». «Розрахунки з підзвітними особами»
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано відкриття та варіанти формування звітів розділу «Гроші»: рух і залишки коштів, прогноз руху грошей та розрахунки з підзвітними особами.. «Гроші». «Прогноз по руху грошей». «Розрахунки з підзвітними особами»
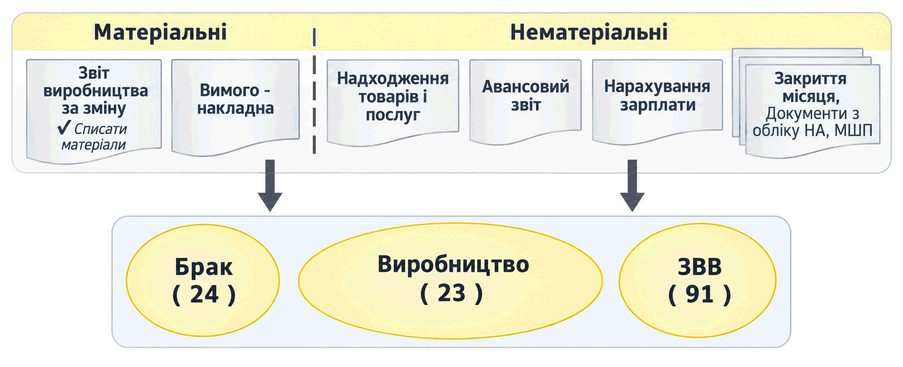
ЧитатиОписано документи BAS Бухгалтерія для накопичення матеріальних і нематеріальних виробничих витрат, а також порядок обліку прямих, непрямих витрат і витрат унаслідок браку.. Схема документообігу витрат. Матеріальні витрати. Нематеріальні витрати. Витрати внаслідок браку
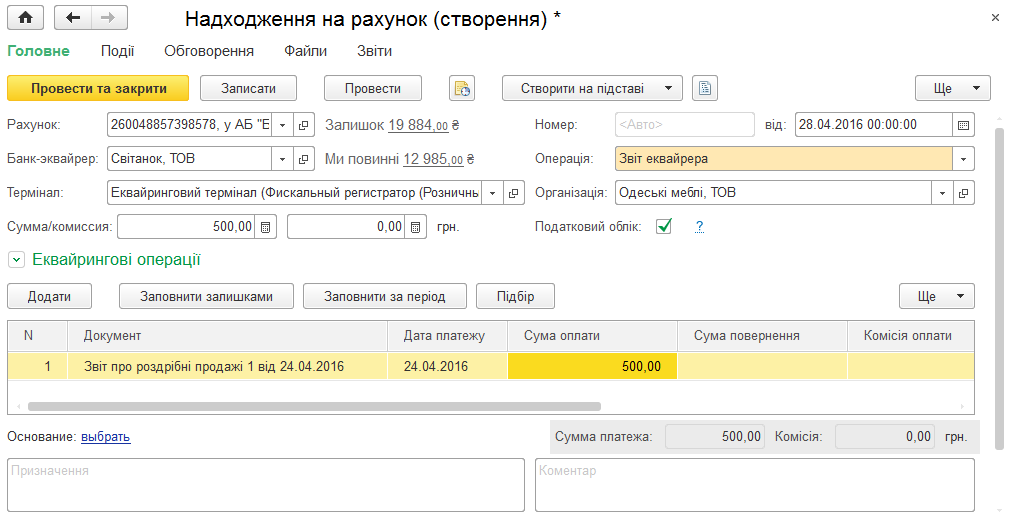
ЧитатиОписано облік безготівкових коштів: реєстрацію надходжень і списань, звітів еквайрера, платіжних доручень та авансових звітів. Наведено особливості заповнення бюджетних платежів і роботи з журналом банківських документів.. Надходження на рахунок. Звіт еквайрера. Платіжне доручення. Витрата з рахунку. Авансовий звіт. Документи по банку
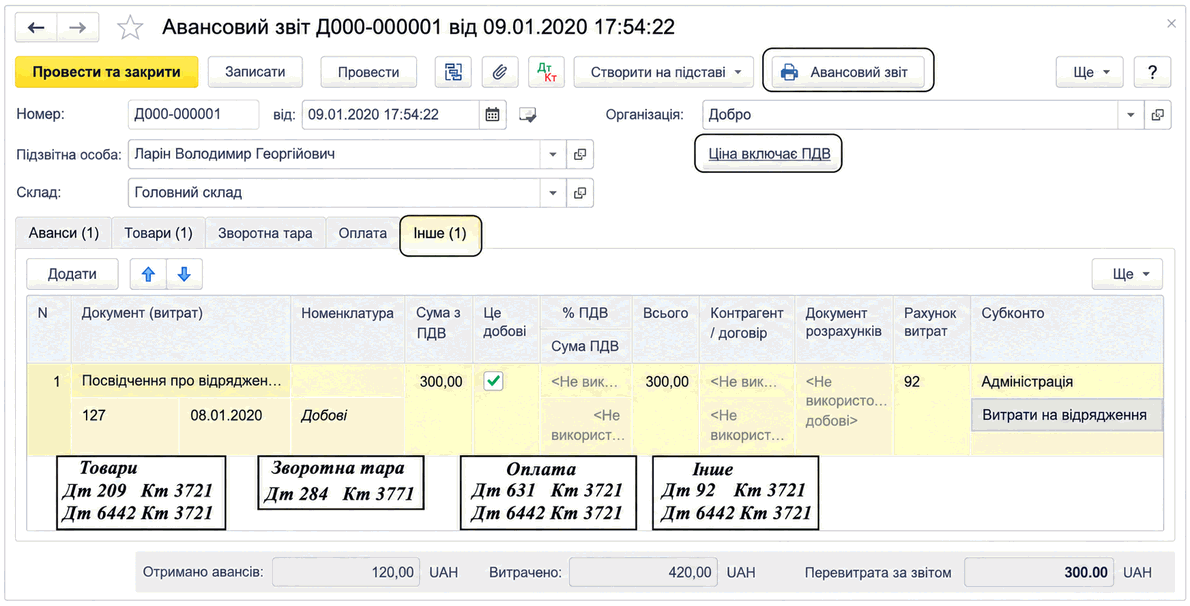
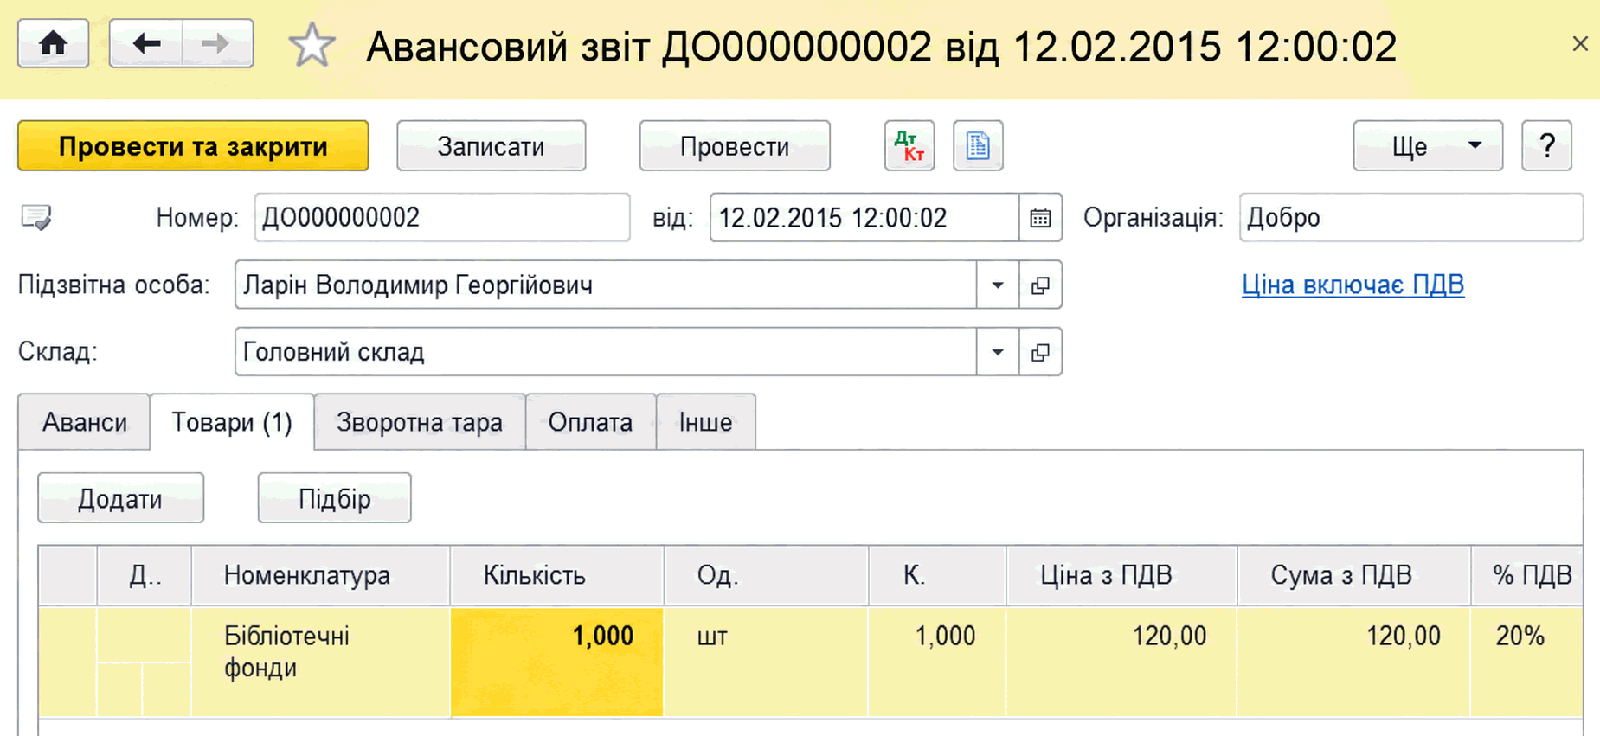
ЧитатиДокумент «Авансовий звіт» призначений для відображення витрат підзвітної особи на товари, зворотну тару, оплату постачальникам та інші господарські потреби. Описано налаштування валюти, заповнення вкладок і формування друкованої форми.
ЧитатиОписано механізм обліку розрахунків із підзвітними особами на субрахунках рахунку 372 та правила визначення валюти підзвіту залежно від першого документа в ланцюжку подій.
ЧитатиОписано видачу та звітування за підзвітними коштами через касу, особисті й корпоративні банківські картки. Наведено документи та види операцій для відображення розрахунків у BAS Бухгалтерія.. Розрахунки через касу. Розрахунки з підзвітними особами за допомогою банківських карт
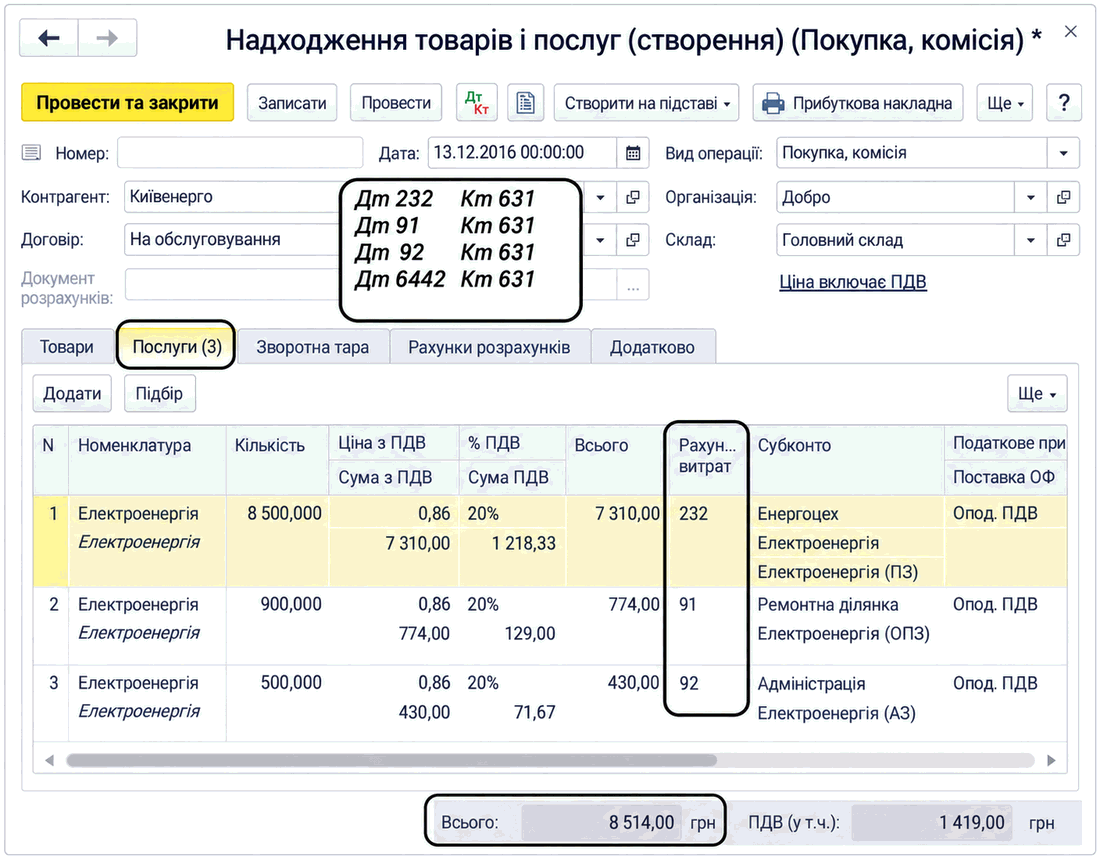
ЧитатиОписано відображення актів отриманих послуг у документі «Надходження товарів і послуг» та через «Авансовий звіт», зокрема вибір рахунків витрат, ставок і податкового призначення ПДВ.. Акт послуг від постачальника. Отримання послуги через підзвітну особу
ЧитатиПрограма не виділяє податковий кредит, якщо в шапці документа "Авансовий звіт" зазначено джерело фінансування із встановленим видом коштів "Кошти загального фонду".
ЧитатиЗа кожною сумою авансу, виданою в різних валютах, необхідно створювати окремий документ "Авансовий звіт". При цьому, заповнюючи вкладку "Аванси", у списку добору документів авансу будуть доступні тільки ті документи "Видатковий касовий ордер" і "Платіжне доручення вихідне", у параметрах документа яких вказана валюта, що збігається з валютою введеного авансового звіту.
ЧитатиВидача готівкових коштів підзвітній особі відображається документом "Видатковий касовий ордер" із зазначенням відповідного виду операції, підзвітної особи та суми.Розрахунки через касу
ЧитатиДля перерахування грошових коштів під звіт на особисту банківську картку працівник повинен повідомити до бухгалтерії організації банківські реквізити своєї картки. Можливе перерахування сум як у гривнях, так і у валюті.Використання корпоративних банківських карток
ЧитатиВитрати за вартістю послуг, наданих сторонніми організаціями, включаються до складу виробничих витрат за допомогою документів "Надходження товарів і послуг" (меню "Купівлі" —” "Купівлі" —” "Надходження товарів і послуг") і "Авансовий звіт" (меню "Банк і каса" —” "Каса" —” "Авансові звіти"). Детальніше про реєстрацію послуг сторонніх організацій див. у главі 6 підрозділ "<u>Послуги</u> <u>сторонніх організацій</u>".
Читати