Тема публікацій

Коригування

Довідкові матеріали за цією темою.

80 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Розрахунки з контрагентами

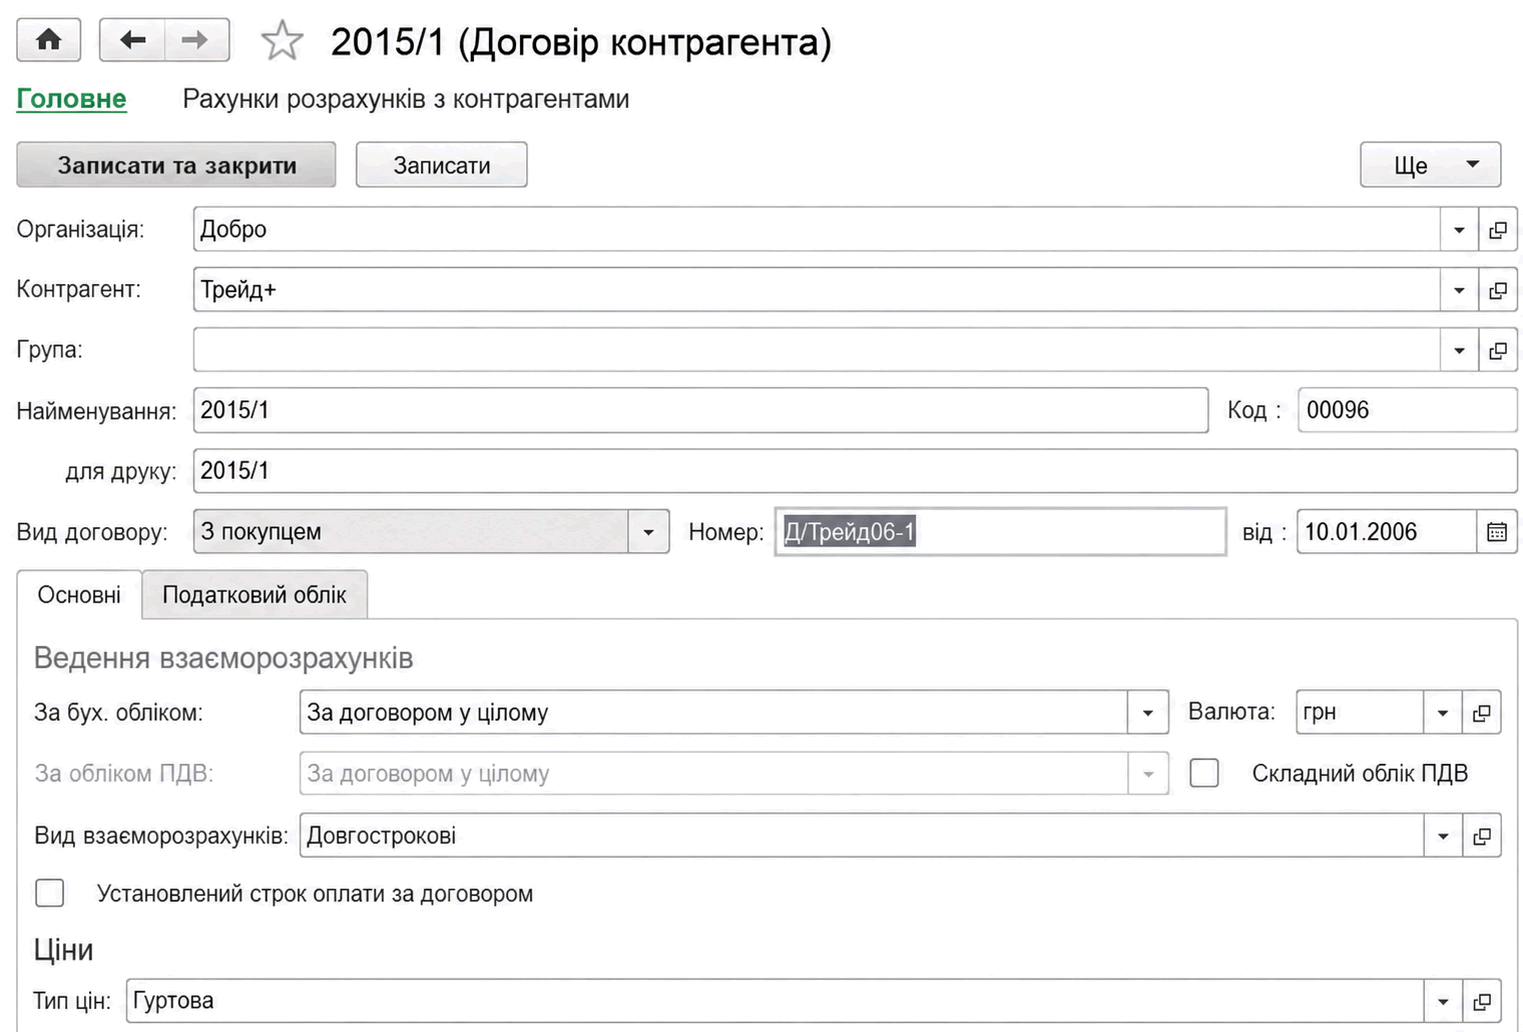
Описано налаштування та ведення розрахунків із контрагентами: договори, рахунки, документи розрахунків, аванси й валютні операції. Також розглянуто коригування боргу, звірку та інвентаризацію заборгованості.. Принципи ведення розрахунків з контрагентами. Рахунки розрахунків з контрагентами. Аналітичний облік розрахунків з контрагентами. Визначення документа розрахунку в операціях зміни взаєморозрахунків. Облік авансів. Розрахунки з контрагентами у валюті. Коригування заборгованості. Звірка розрахунків з контрагентами. Інвентаризація розрахунків з контрагентами

Читати
Матеріал

Контроль цільового використання активів та витрат

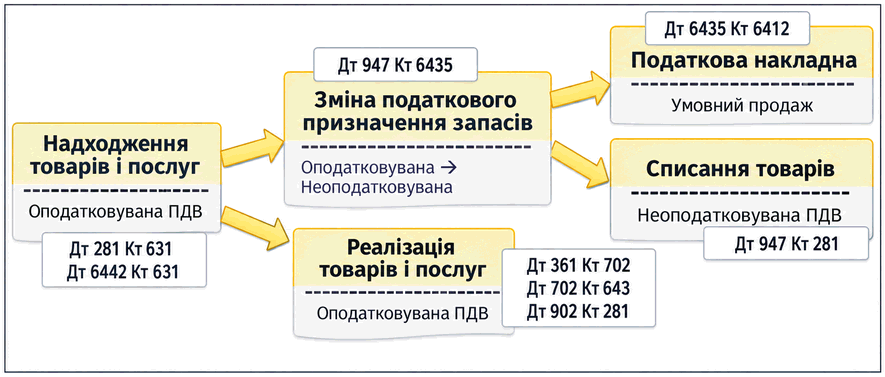
Описано контроль податкового призначення активів і порядок його зміни в BAS Бухгалтерія. Наведено особливості коригування ПДВ та заповнення документа зміни призначення запасів.. Цільове податкове призначення активів та витрат. Схема зміни податкових параметрів. Документ Зміна податкового призначення запасів

Читати
Матеріал

Робота з документами

Описано створення, пошук, проведення та друк документів у BAS Бухгалтерія, а також роботу з реквізитами, рухами регістрів і табличними частинами документів.. Введення документів. Пошук раніше введених документів. Загальні реквізити документів. Введення одних документів на підставі інших. Коригування записів регістрів. Проведення документів. Перегляд і коригування рухів документів. Друк документів. Автоматизоване заповнення табличних частин документів. Настройка видимості колонок табличної частини документа

Читати
Матеріал

Бухгалтер ТОВ з нуля: як опанувати повний цикл обліку

Практична карта повного циклу обліку малого ТОВ: від облікової політики, первинки та щоденних операцій до контролю, закриття місяця і звітності, з послідовністю навчання та таблицею першого місяця.. Чим облік ТОВ відрізняється від ведення власного ФОП. Організація обліку: спочатку правила, потім документи. Щоденні операції: як первинка стає обліковими даними. Періодичні ділянки: те, що не можна залишити на останній день. Контроль: як знайти помилку до звітності. Закриття місяця: фінальний тест усього ланцюга. Дерево пріоритетів: у якій послідовності вчитися. Карта першого місяця ТОВ. Чекліст оцінки курсу з повного циклу. Практичний висновок

Читати
Матеріал

Платники податку за ставкою 0%

<b><i>Трансфертне ціноутворення</i></b> – це система визначення звичайної ціни товарів та/або результатів робіт (послуг) в операціях, визнаних відповідно до ст.39 ПКУ контрольованими (пп.14.1.251<sup>1</sup> ст.14 ПКУ).Загальні положення. Контрольовані операції та пов’язані особи. Методи визначення цін у контрольованих операціях. Коригування цін і податкових зобов’язань. Звітність у сфері трансфертного ціноутворення. Відповідальність

Читати
Матеріал

Додаток 1: Розрахунок коригування сум ПДВ (Д1)

Основні (стандартні) ситуації, за здійснення яких платникам ПДВ необхідно здійснювати коригування сум податкових зобов’язань (для постачальника) та податкового кредиту (для покупця), перелічено в першому абзаці п.192.1 ст.192 ПКУ. Зокрема, до них належать:Загальні положення. Коригування податкових зобов’язань з ПДВ. Коригування податкових зобов’язань: відображення в декларації з ПДВ. Таблиця 1 додатка Д1: правила заповнення. Коригування податкового кредиту з ПДВ. Коригування податкового кредиту: відображення в декларації з ПДВ. Таблиця 2 додатка Д1: правила заповнення. Таблиця 3 додатка Д1: правила заповнення. Оформлення та подання додатка Д1 до органів ДФС. Документи

Читати
Матеріал

Як оформити коригування ціни та кількості номенклатури за раніше виписаним документом «Замовлення постачальнику»?

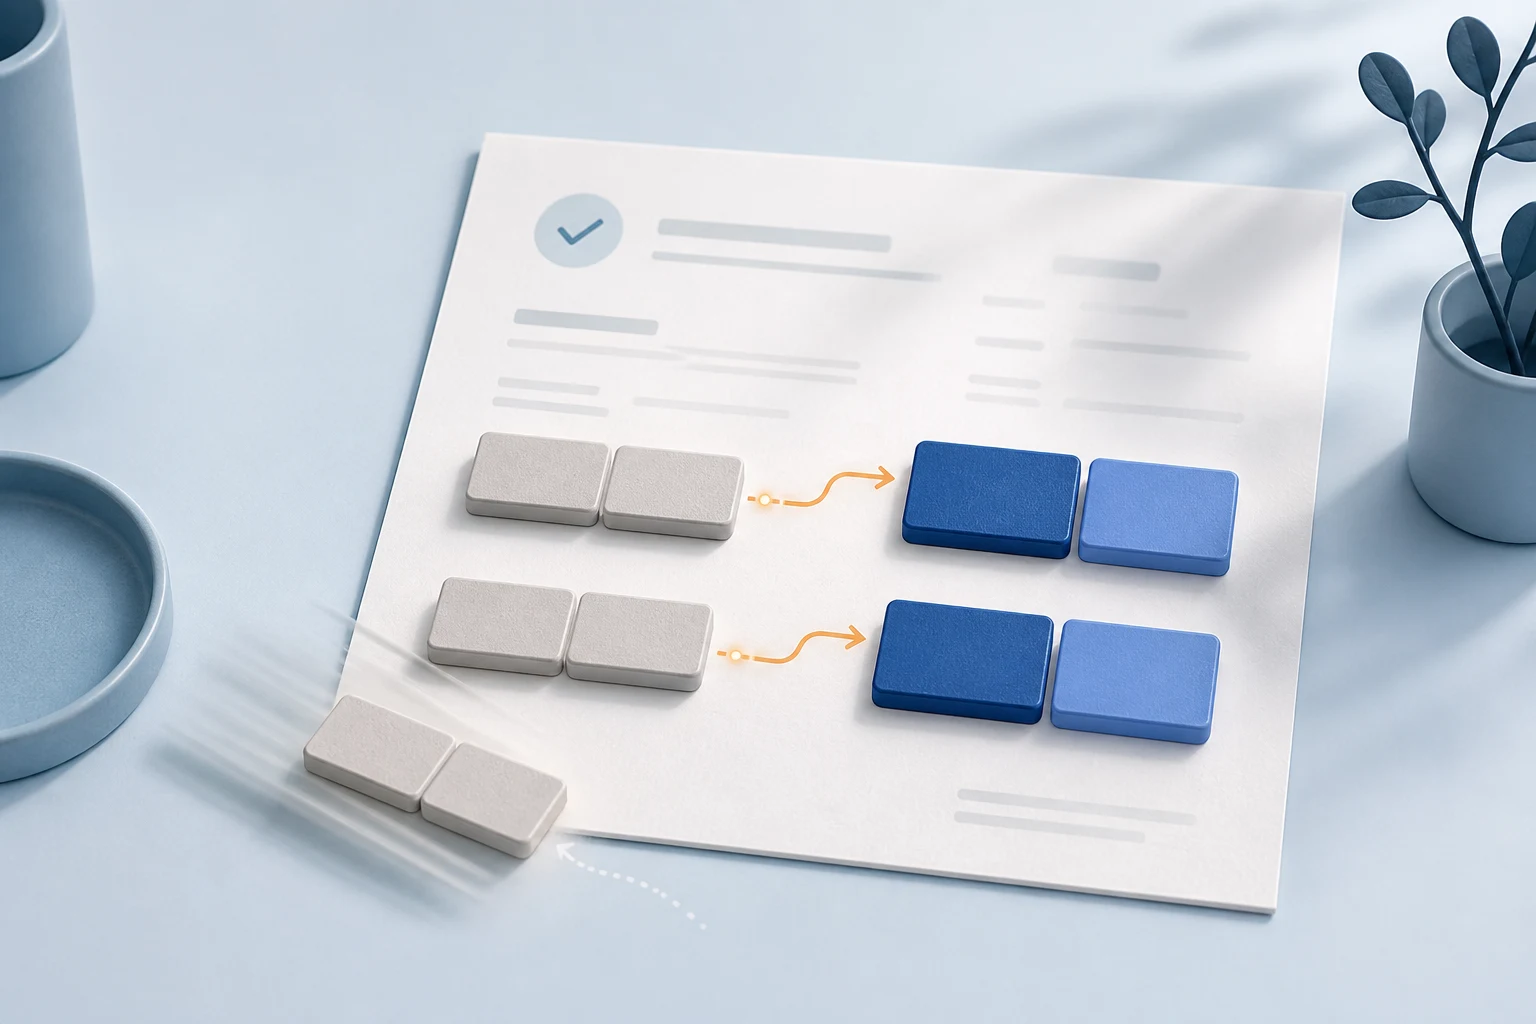
Для того щоб відкоригувати документ «Замовлення постачальнику», необхідно сформувати документ «Коригування замовлення постачальнику» та в табличній частині ввести два рядки: рядок зі старою ціною та кількістю зі знаком мінус і рядок з новими кількістю та ціною зі знаком плюс.

Читати
Матеріал

Як оформити заміну однієї номенклатурної позиції на іншу за раніше виписаним документом «Замовлення постачальнику»?

Для того щоб відкоригувати дані документа «Замовлення постачальнику», необхідно сформувати документ «Коригування замовлення постачальнику» і в табличній частині ввести два рядки: позиція, яку потрібно видалити, вводиться зі знаком мінус, а позиція, яку потрібно додати, вводиться зі знаком плюс.

Читати
Матеріал

Як внести початкову накопичувальну суму за інформаційною карткою клієнта?

Для введення початкової накопичувальної суми за інформаційною карткою клієнта потрібно оформити документ продажу в періоді, що передує періоду початку роботи в програмі, зазначивши накопичену суму продажів. Щоб не збивати залишки товарів, у документі продажу рекомендується вибрати послугу.

Читати
Матеріал

Регламентні операції з бухгалтерського та податкового обліку

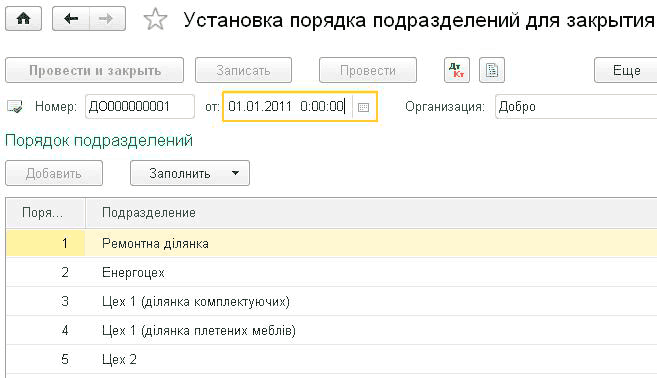
Для нарахування амортизації основних засобів у бухгалтерському та податковому обліку призначена регламентна операція "Нарахування амортизації ОЗ" документа "Закриття місяця". Для нарахування амортизації нематеріальних активів у бухгалтерському та податковому обліку призначена регламентна операція "Нарахування амортизації НМА" того ж документа.Нарахування амортизації. Переоцінка валютних коштів. Розподіл ТЗР. Коригування фактичної вартості номенклатури. Списання витрат майбутніх періодів. Розрахунок собівартості готової продукції. Визначення порядку переділів. Спосіб розрахунку собівартості виробництва вручну (за підрозділами). Спосіб розрахунку собівартості виробництва за переділами передбачає автоматичний розрахунок порядку переділів. У цьому разі як переділ сприймається випуск одного підрозділу за однією номенклатурною групою.. Коригування фактичної вартості номенклатури. Розрахунок собівартості, продукції, напівфабрикатів, робіт і послуг за прямими витратами виробництва. Розподіл загальновиробничих витрат. Коригування планової вартості продукції та напівфабрикатів до фактичної вартості.. Переоцінка вартості запасів. Розрахунок торгової націнки за проданими товарами

Читати
Матеріал

Як у програмі відобразити повернення грошових коштів від підзвітної особи на розрахунковий рахунок підприємства?

Якщо підзвітна особа повертає надміру отримані грошові кошти на розрахунковий рахунок підприємства, для відображення цієї операції необхідно:

Читати
Записатися телефоном