Розподіл загальновиробничих витрат
Описано налаштування бази та способів розподілу загальновиробничих витрат у BAS Бухгалтерія, зокрема облік постійних витрат за нормальної потужності й формування проводок.
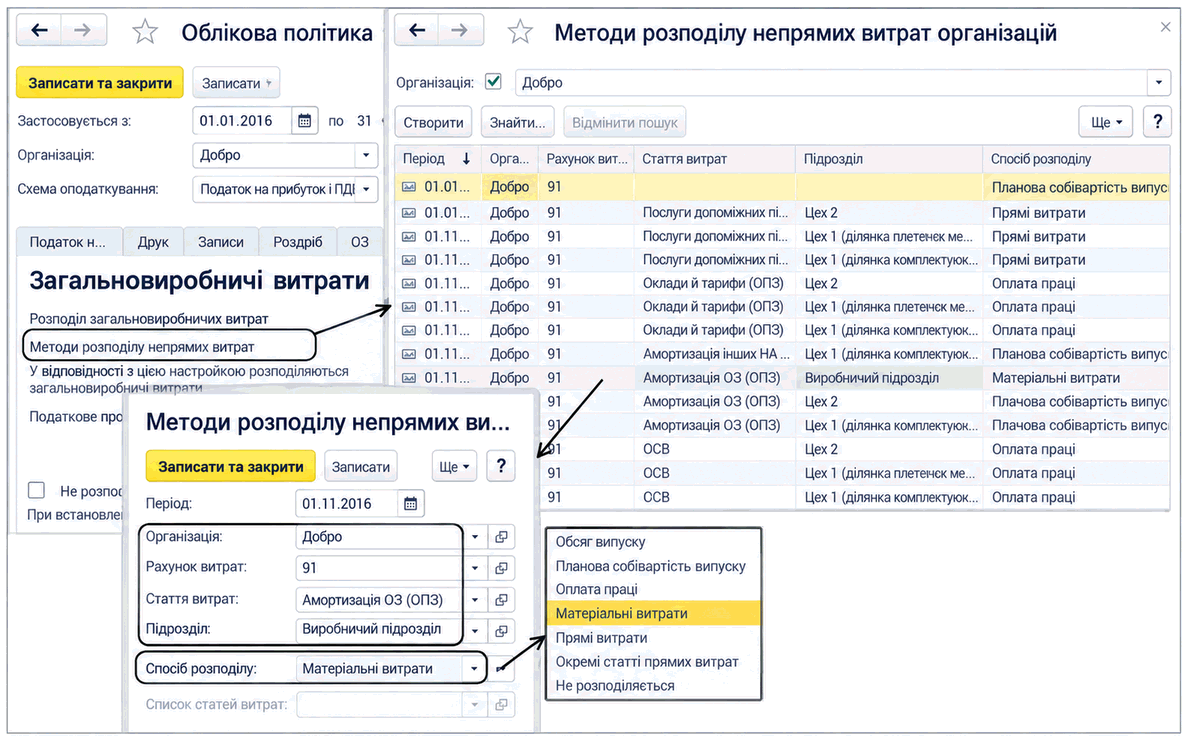
Після розрахунку собівартості за прямими витратами виконується розподіл загальновиробничих витрат (далі — ЗВВ). Загальновиробничі витрати включаються до собівартості продукції, випущеної в тому самому підрозділі, у якому ці витрати накопичені. Вони розподіляються лише між номенклатурними групами того самого підрозділу, у розрізі яких ведеться облік прямих витрат, пропорційно до бази, зазначеної користувачем. База розподілу (спосіб розподілу) загальновиробничих витрат зазначається в регістрі відомостей Методи розподілу непрямих витрат організацій.
Облікові налаштування ЗВВ
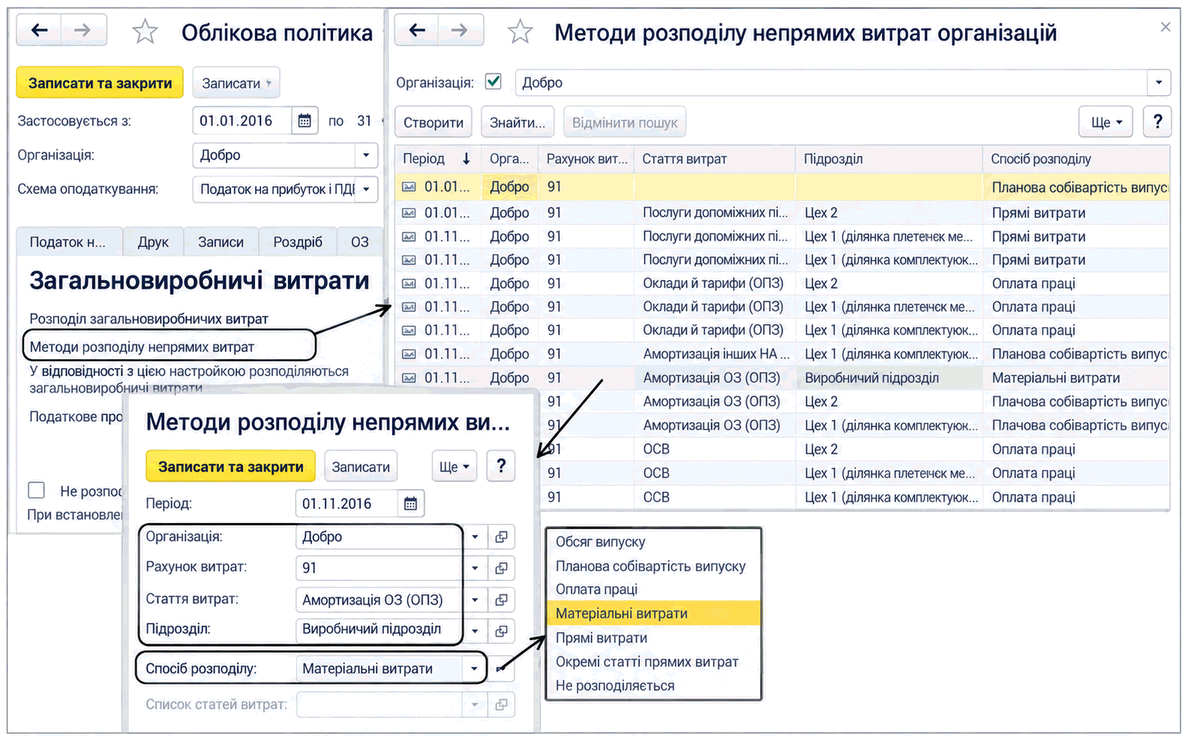
Спосіб розподілу може бути встановлений загальним для всіх загальновиробничих витрат організації та/або індивідуально для кожної статті витрат і кожного підрозділу. Базою розподілу можуть бути такі категорії:
Обсяг випуску — витрати розподіляються пропорційно до кількості продукції (послуг), випущеної в поточному місяці; Планова собівартість випуску — витрати розподіляються пропорційно до обсягу випуску продукції (послуг) у планових цінах; Матеріальні витрати — витрати розподіляються пропорційно до суми прямих витрат, накопичених за дебетом рахунку 23 за статтями витрат із видом Матеріальні; Оплата праці — витрати розподіляються пропорційно до суми прямих витрат, накопичених за дебетом рахунку 23 за статтями витрат із видом Оплата праці; Прямі витрати — витрати розподіляються пропорційно до суми всіх прямих витрат, накопичених за дебетом рахунку 23; Окремі статті прямих витрат — витрати розподіляються пропорційно до суми прямих витрат, накопичених за дебетом рахунку 23 за статтями витрат, зазначеними користувачем.
Важливо! Якщо базою розподілу є витрати (останні чотири категорії), ЗВВ розподіляються і на випущену продукцію, і на залишок НЗВ. Якщо базою є обсяг випуску (перші дві категорії), уся сума ЗВВ розподіляється лише на випущену продукцію.
Показники нормальної потужності
Інформація про базу розподілу використовується під час списання сум із рахунку 91 для відображення їх за дебетом рахунку 23, тобто для розподілу загальновиробничих витрат на незавершене виробництво. Відповідно до зазначеного способу загальновиробничі витрати, накопичені за підрозділом, розподіляються між номенклатурними групами, за якими накопичені прямі витрати або відображено випуск у цьому підрозділі. Подальший розподіл непрямих витрат між продукцією, випущеною в межах номенклатурної групи, здійснюється аналогічно до розподілу прямих витрат, тобто пропорційно до планової собівартості, кількості внутрішніх послуг або виторгу за зовнішні послуги.
Якщо база розподілу з часом не змінюється, додавати нові записи до регістру Методи розподілу непрямих витрат організацій немає потреби. Виняток становлять випадки, коли база була вказана лише адресно, тобто для кожної статті витрат, а згодом з’явилися нові статті ЗВВ.
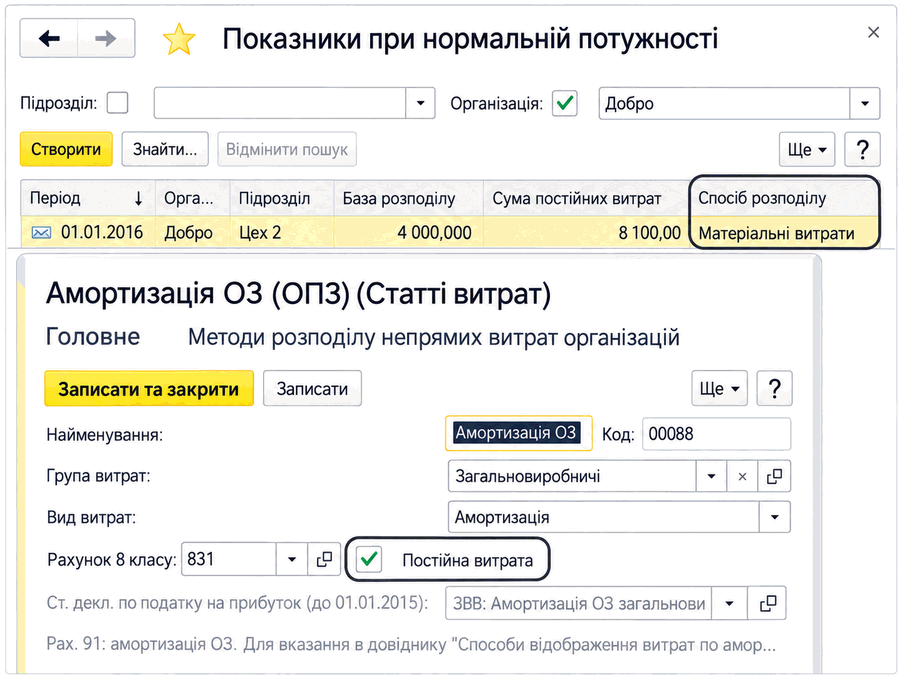
Для цілей бухгалтерського обліку в прикладному рішенні відповідно до П(С)БО 16 «Витрати» реалізовано можливість поділяти загальновиробничі витрати на постійні та змінні. Для цього у формі елемента довідника Статті витрат передбачено опцію Постійна витрата. Постійні загальновиробничі витрати розподіляються відповідно до нормальної потужності підрозділів. Під час розрахунку собівартості випущеної продукції, якщо нормальної потужності не досягнуто, зайва частина постійних витрат буде віднесена до собівартості реалізованої продукції (рахунок 901).
Якщо в організації прийнято поділяти непрямі витрати на постійні та змінні, слід установити параметри для визначення суми постійних загальновиробничих витрат, яку потрібно включити до собівартості об’єктів випуску поточного періоду. Для цього необхідно заповнити регістр відомостей Показники при нормальній потужності, де в полі База розподілу
вказати значення нормальної потужності підрозділу в тих одиницях виміру, якими оперує зазначений спосіб розподілу. Наприклад, якщо вказано спосіб За обсягом випуску, нормальна потужність задається в натуральних кількісних показниках, а якщо вказано спосіб За прямими витратами, то — у грошовому вираженні суми місячних прямих витрат підрозділу за умови його звичайної діяльності. У полі Сума постійних витрат вказується планова сума постійних загальновиробничих витрат за умови нормальної потужності підрозділу.
Параметри нормальної потужності встановлюються загалом для підрозділу й діють для всіх постійних витрат ЗВВ цього підрозділу.
Розподіл ЗВВ також здійснюється за переділами, починаючи з першого. Під час розподілу ЗВВ формуються проводки виду:
- Дт 23 — Кт 91 (або для нерозподілених постійних витрат Дт 901 — Кт 91),
- Дт рахунків випуску продукції (послуг) — Кт 23,
- до списання сум ЗВВ за напрямами руху матеріальних виробів протягом місяця.
Якщо в ІБ є інформація про зустрічний випуск, весь алгоритм розрахунку собівартості повторюється ще один раз, але лише для тих номенклатурних груп і випусків, які вказані в регістрі відомостей Зустрічний випуск продукції і послуг.