

Тема публікацій
Бухгалтерія для України
Довідкові матеріали за цією темою.
Що робити, якщо за одним рахунком постачальника оплачені як активи, так і запаси?
У цьому випадку в документі "Платіжне доручення вихідне" необхідно скористатися опцією зазначення одержувачів платежу списком (кнопка "Список" у конфігурації "Бухгалтерія для України" та перемикач "Списком" у конфігурації "Управління торговим підприємством для України"), суму платежу розбити на дві частини та відобразити двома рядками: один за запасами, другий за активами. Для активів прапорець "Поставка основних фондів" має бути встановлений.
Читати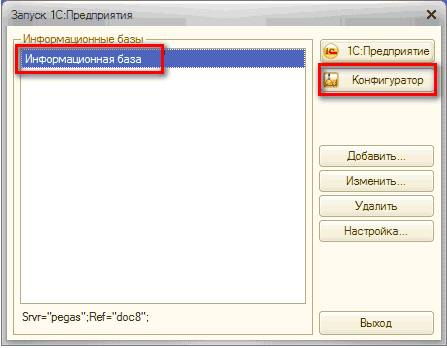
Вивантаження даних із програми 1С 8.2 на флешку
У яких випадках потрібне вивантаження даних із 1С 8.2? Найчастіші випадки, що трапляються на практиці:
Читати
Чи можна в конфігурації враховувати пільги на дітей у розрахунку на кожну дитину з можливістю збереження базової пільги?
У типових конфігураціях ("Бухгалтерський облік для України", починаючи з релізу 7.70.254, "Виробництво + послуги + бухгалтерія для України", починаючи з релізу 7.70.008) для зазначення кількості дітей, для яких застосовується пільга (згідно з пп. "а" - "в" п. 6.1.2 Закону про ПДФО), використовується реквізит "Кількість дітей" у довіднику "Співробітники". При цьому в реквізиті "Кількість пільг" можна залишити значення 1, що відповідатиме застосуванню базової пільги.
Читати
Яким чином відобразити в бухгалтерському обліку нарахування за лікарняними листками за рахунок підприємства з використанням рахунків 8-го класу (наприклад, рахунку 815)?
Для реалізації такої можливості необхідно:
Читати
Як реалізувати розподіл внесків ФОТ відповідно до нарахувань?
У конфігурації "Бухгалтерія для України", редакція 1.2 реалізовано можливість розподіляти Внески ФОТ за рахунками витрат пропорційно нарахуванням.
Читати
Чому в конфігурації "Виробництво + послуги + бухгалтерія для України", на відміну від інших типових українських конфігурацій, документ "Фінансові результати" не закриває рахунки класу 8?
У конфігурації "Виробництво + послуги + бухгалтерія для України" реалізовано схему, за якої витрати в обліку відразу "проходять" за 8-м і 9-м класами (якщо обидва використовуються, константу "Використовувати рахунки витрат" встановлено в положення "8 і 9 класи"). Використання такої схеми дає змогу:
Читати
Чому під час перенесення проводок із конфігурації "Зарплата + кадри для України" до конфігурації "Виробництво + послуги + бухгалтерія для України" не переноситься аналітика за рахунками розрахунків за податками та зборами?
Конфігурація "Зарплата + кадри для України" (далі "ЗіК") дає змогу вивантажувати дані про нараховану заробітну плату до конфігурацій "Бухгалтерський облік для України" та "Виробництво + послуги + бухгалтерія для України" (далі "ПУБ"). У бухгалтерії та ПУБі довідники, у яких зберігаються ставки податків, зборів тощо, мають різні ідентифікатори.
Читати
У документі "Введення в експлуатацію" іноді недоступна кнопка "Друк". Від чого це залежить?
Можливість формування друкованої форми в документі "Введення в експлуатацію" з'являється лише після його збереження та проведення. Тому попередньо слід натиснути кнопку "Провести".
Читати
Введення залишків за рахунками взаєморозрахунків з фондами у випадку, коли на момент введення залишків була переплата
Наведені в методиках рекомендації моделювалися в конфігурації "Управління торговельним підприємством для України", редакція 1.2. Ця методика застосовна також для конфігурації "Бухгалтерія для України", редакція 1.2.Приклад
Читати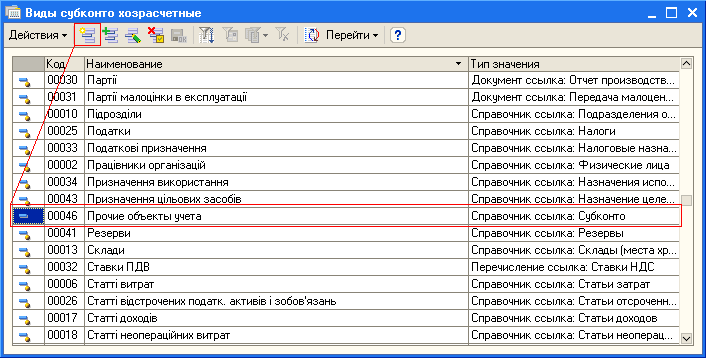
Можливості налаштування планів рахунків у конфігураціях на платформі 1С:Підприємство 8
Для деяких рахунків, таких як рахунки 2-го класу, рахунки взаєморозрахунків, каси, можуть бути налаштовані субконто залежно від особливостей того чи іншого підприємства. У цій статті буде розглянуто порядок дій, необхідний для виконання налаштування субконто для рахунків плану рахунків.Приклад створення нового довільного виду субконто. Приклад створення нового складеного виду субконто
Читати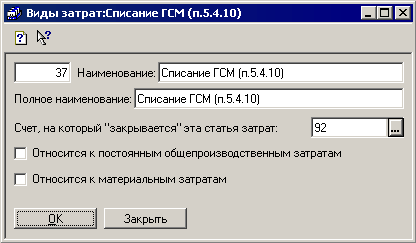
Методика віднесення 50% витрат на валові витрати при купівлі паливно-мастильних матеріалів
Необхідність списання 50% придбаних паливно-мастильних матеріалів (ПММ), що використовуються для утримання, експлуатації та забезпечення основної діяльності, регламентується п.5.4.10 Закону про прибуток.
Читати