У цій статті описується методика налаштування параметрів для нарахування амортизації основних засобів методом зменшення залишкової вартості відповідно до п.145.1.5 ПКУ, п.26 ПС(Б)У №7. Приклад змодельовано в конфігурації "Бухгалтерія для України", редакція 1.2.Приклад. Порядок відображення операції
У статті буде надано рекомендації щодо введення залишків товарів у роздрібній торгівлі при їх оцінці за продажною вартістю. Рекомендації актуальні для прикладного рішення «Бухгалтерія для України» (редакція 1.2).Загальні положення
Відображення валютних операцій у конфігурації потребує виконання попередніх налаштувань, при цьому необхідно враховувати особливості відображення операцій в іноземній валюті, які й буде розглянуто в цій статті.
Наведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). У цій статті буде розглянуто основні параметри обліку товарів у неавтоматизованій торговій точці (НТТ) і приклади відображення операцій реалізації товарів з НТТ, у тому числі й при оплаті платіжними картками.1. Загальні положення
Наведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) та "Управління виробничим підприємством для України" (редакція 1.3).
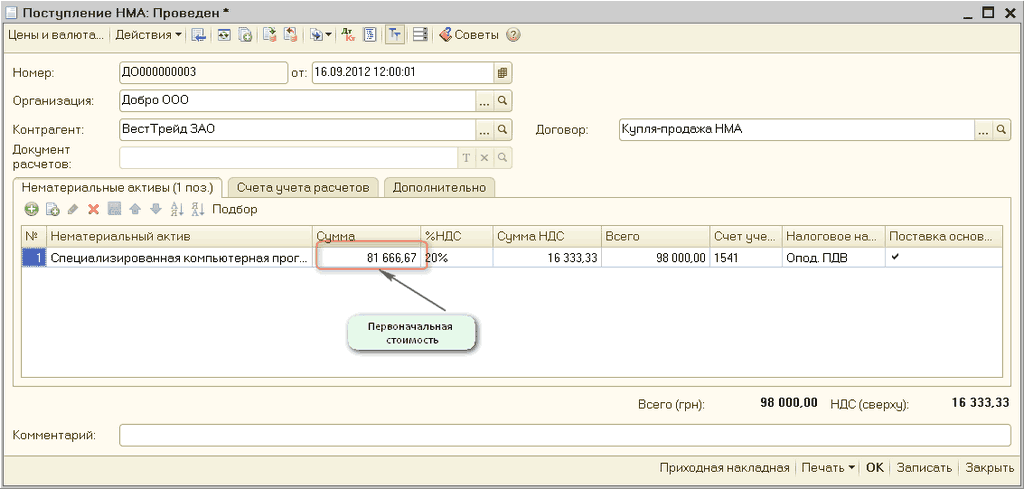
У цій статті описується методика налаштування параметрів для нарахування амортизації нематеріальних активів (НМА) методом прискореного зменшення залишкової вартості відповідно до п.145.1.5 ПКУ, п.27 ПС(Б)У №8 (у цьому пункті є посилання на п.26 ПС(Б)У № 7).Приклад
У типових конфігураціях для України ("Торгівля + склад для України", "Комплексна конфігурація для України" з увімкненою ділянкою "Торгівля + склад", "Виробництво + послуги + бухгалтерія для України") для відображення такої ситуації необхідно виконати такі дії:
Наведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) та "Управління виробничим підприємством для України" (редакція 1.3).1. Загальні положення
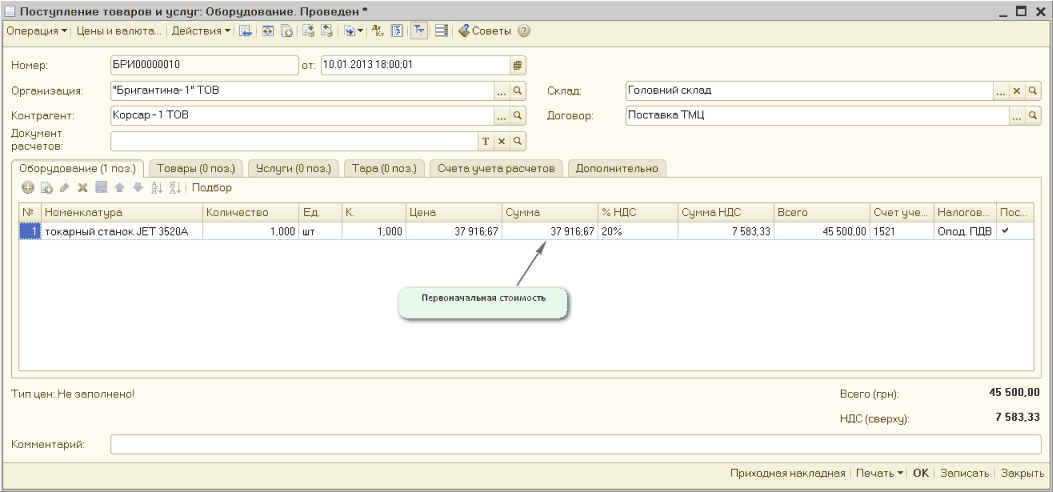
У цій статті описується методика налаштування параметрів для нарахування амортизації основних засобів прямолінійним методом відповідно до п.145.1.5 ПКУ, п.26 НП(С)БО №7. Приклад змодельовано в конфігурації «Бухгалтерія для України», редакція 1.2. Інформація, наведена в цій статті, також актуальна і для конфігурацій «Управління торговельним підприємством для України», редакція 1.2 та «Управління виробничим підприємством для України», редакція 1.3. При прямолінійному методі сума амортизації за рік визначається діленням вартості, яка амортизується, на строк корисного використання (експлуатації) об'єкта основних засобів (пп.1 п.26 НП(С)БО №7, пп.1 п.145.1.5 ПКУ). Підприємством придбано токарний верстат JET 3520a, первісна вартість якого становить 45500,00 грн., у т.ч. ПДВ.
Наведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій "Управління торговим підприємством для України" (редакція 1.2) та "Управління виробничим підприємством для України" (редакція 1.3).ПРИКЛАД
У довіднику "Способи відображення зарплати в регламентованому обліку" слід створити необхідну кількість способів відображення нарахувань в обліку. Для кожної унікальної комбінації (рахунок затрат, підрозділ і вид затрат) створюється окремий спосіб відображення.