Тема публікацій

Документи

Статті та довідкові матеріали за цією темою.

517 публікацій
Стаття

Працівник має проблеми з військовим обліком: що може і чого не може зробити роботодавець

Практичний алгоритм для кадровика, бухгалтера та керівника: як відрізнити помилку в кадрових даних від порушення військового обліку, де закінчуються повноваження роботодавця та кому доступний спеціальний 45-денний механізм бронювання через Дію станом на 11 вересня 2026 року.. Одна «проблема з обліком» може означати п’ять різних речей. Що роботодавець зобов’язаний і має право зробити. Чого роботодавець робити не може. 45 днів через Дію: кому насправді доступний механізм. Схема рішень: від розбіжності до кадрового статусу. Кадрові дані, зарплата і BAS: де найчастіше виникає розрив. Практичний алгоритм для кадровика і керівника. Типові помилки, які дорого коштують. Фінальний чек-лист перед кадровим рішенням

Читати
Стаття

Defense City для бухгалтера: пільги, статус і точки податкового контролю

Практичний огляд правил Дефенс Сіті станом на 11 вересня 2026 року: коли починаються пільги, які декларації та коди застосовувати, чим підтвердити реінвестування прибутку й використання майна, а також як у BAS або іншій обліковій системі відокремити статусні показники від операцій, що оподатковуються за загальними правилами.. Що реально діє станом на 11 вересня 2026 року. Одна операція може мати різний податковий режим. Таблиця контролю: податок, правило, документ і ризик. Дати переходу: чотири календарі замість одного. Як налаштувати аналітику в BAS або ERP. Нова декларація з екоподатку: форма вже чинна, але III квартал ще старий. Мінімальний пакет доказів. Типові помилки, які коштують пільги. Робочий чек-лист бухгалтера

Читати
Стаття

Знищені обстрілом товари та основні засоби: як списати в обліку і що робити з податками

Практичний наскрізний кейс про пошкодження складу: від безпечної фіксації наслідків та позапланової інвентаризації до акта комісії, бухгалтерських проведень, податку на прибуток, ПДВ і пільги з податку на нерухомість.. Три рішення, які не можна підміняти одне одним. Перші дії: безпека, фіксація, збереження даних. Позапланова інвентаризація після обстрілу. Зразок наказу на інвентаризацію. Зразок акта комісії. Як відобразити списання в бухгалтерському обліку. Податок на прибуток: запаси й основні засоби мають різну логіку. ПДВ: коли компенсуючі зобов’язання не нараховують. Податок на нерухомість: внутрішнього акта недостатньо. Як провести кейс у BAS без втрати контрольного сліду. Типові помилки, через які слабшає позиція підприємства. Підсумковий чек-лист бухгалтера

Читати
Матеріал

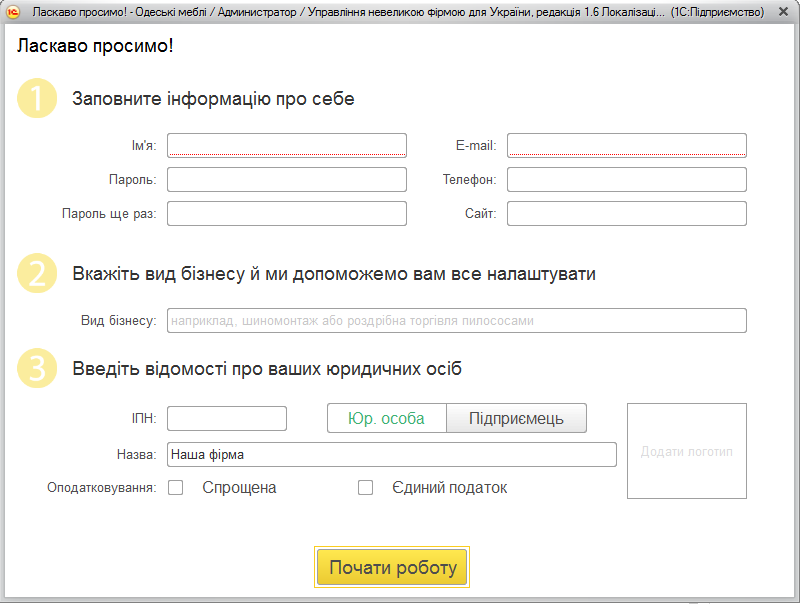
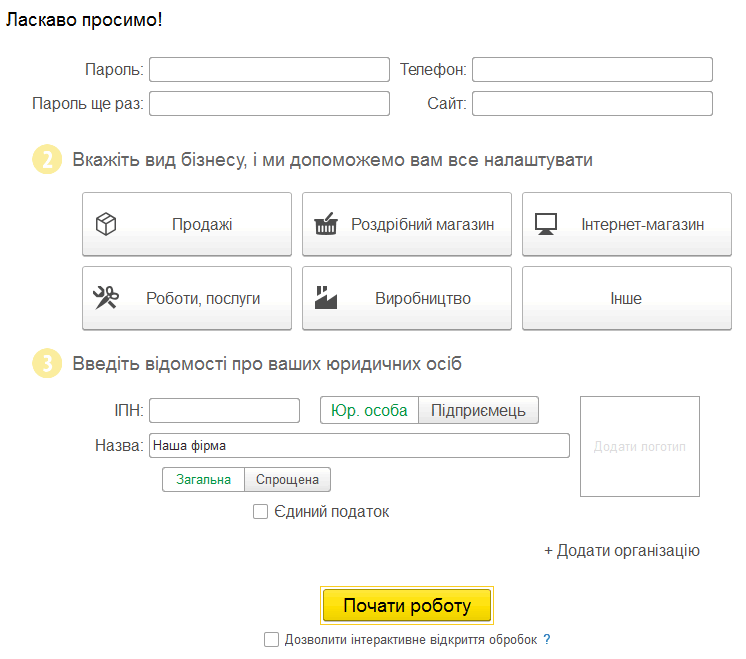
Початок роботи користувача з програмою

Розглянуто початкове вікно програми, створення організації та введення початкових залишків. Описано базове налаштування довідників, користувачів, ролей і реквізитів за замовчуванням.

Читати
Стаття

Заблокували податкову накладну: карта дій бухгалтера від квитанції до рішення комісії

Практична карта роботи із зупиненою податковою накладною або розрахунком коригування: як прочитати квитанцію, відокремити ризиковість платника від ризиковості операції, зібрати доказовий ланцюг для товару, послуг чи виробництва, скласти пояснення, подати Таблицю даних і не пропустити строки адміністративного оскарження.. Що означає квитанція про зупинення. Перші дії: короткий протокол без паніки. Карта процесу СМКОР із розвилками. Як зібрати пакет, який читається як доказ, а не як архів. Зразок пояснення до зупиненої ПН. Чинні електронні форми й контрольні строки. Таблиця даних: не «розблокування», а опис сталої моделі діяльності. Як діяти після рішення комісії. Адміністративне оскарження: що змінити в пакеті. Типові помилки, через які сильна операція виглядає слабкою. Як організувати процес у бухгалтерії та BAS. Фінальний чек-лист перед відправленням

Читати
Стаття

SAF-T UA без паніки: як виглядає електронний аудит очима бухгалтера

Практичне пояснення SAF-T UA мовою звичних бухгалтерських сутностей: що потрапляє до структурованого XML-файлу, як пов’язані довідники, проводки, контрагенти, запаси, основні засоби й податки, які звірки виконати до вивантаження та як знайти розрив між оборотно-сальдовою відомістю і даними для електронного аудиту.. Що є чинним станом на 11 вересня 2026 року. Від облікової бази до перевірок ДПС. Структура файлу мовою бухгалтера. Як «читаються» окремі ділянки обліку. Контрольний список якості аналітики. Навчальний приклад: шукаємо розрив між обороткою і SAF-T. Типові помилки підготовки. Як організувати готовність без аврального проєкту. Головний висновок

Читати
Стаття

Первинні документи з фото, PDF та Excel у BAS: що вміє AIRDoc і як перевірити його без ілюзій

Практичний розбір сервісу AIRDoc для перенесення даних із фото, PDF та Excel у BAS: як організувати контрольний прогін, рахувати час разом із виправленнями, перевіряти номенклатуру, одиниці виміру, ПДВ, тарифні ліміти та умови обробки документів зовнішнім онлайн-сервісом.. Що заявлено на старті сервісу. Як побудувати перевірку, щоб результат був корисним. Що покаже кожен із чотирьох документів. Номенклатура: де економія часу може перетворитися на борг. Одиниці виміру та ПДВ: дві перевірки, які не можна скорочувати. Тарифи: рахувати треба не лише ціну підписки. Передача документів онлайн: що з’ясувати до першого завантаження. Пілот без ризику для робочого обліку. Кому AIRDoc може бути справді корисним

Читати
Стаття

Первинні документи без підпису замовника: як застосовувати спрощення 2026 року

З 1 квітня 2026 року для послуг, робіт і оренди діє спеціальне спрощення: за визначених законом умов первинний документ може не містити посади, прізвища та підпису відповідальної особи замовника або орендаря. Розбираємо, чому це не скасовує первинні документи, як сформулювати умову договору, визначити період операції, оформити односторонній документ і зберегти достатній доказовий пакет для обліку та перевірки.. Головне спростування: акти та первинні документи не скасували. Коли односторонній первинний документ працює. Що варто передбачити в договорі. Як визначити період здійснення операції. Приклад одностороннього первинного документа. П’ять практичних сценаріїв. Коли спрощення застосовувати не можна. Який доказовий пакет зберігати. Як налаштувати процес у 1С або BAS. Типові помилки. Чек-лист перед першим документом без підпису замовника. Практичний висновок

Читати
Стаття

Бронювання працівників з вересня 2026 року: зарплатний контроль без небезпечних підмін

З 1 вересня 2026 року для більшості критично важливих підприємств зарплатний орієнтир зріс до трьох мінімальних зарплат. Розбираємося, які два показники не можна змішувати, як враховувати лікарняні, відпускні, премії та сумісництво, що зібрати для підтвердження критичності та як організувати щомісячну перевірку в обліку.. Що змінилося з 1 вересня. Два тести, які не можна об'єднувати. Нараховано - не означає виплачено «на руки». Як розбирати нестандартні місяці. Сумісники: місце бронювання важливіше за сукупний дохід. Винятки потрібно перевіряти за двома рівнями. Чому 25 941 грн ще не означає критичність. Які документи підготувати. Щомісячний контроль у 1С/BAS: простий робочий контур. Помилки, які виявляються надто пізно. Фінальний чек-лист бухгалтера

Читати
Стаття

еАкциз і можливе перенесення запуску: що бухгалтеру торгівлі підготувати заздалегідь

Станом на 5 вересня 2026 року обов’язковий запуск еАкцизу залишається запланованим на 1 листопада 2026 року, а перенесення на 1 липня 2027 року ще не стало законом. Розбираємо, як нова простежуваність змінює приймання, переміщення, продаж, повернення, списання та звірку алкоголю, тютюнових виробів і рідин для електронних сигарет, що мають робити виробник, імпортер і роздрібний продавець та як не змішати електронні марки із законними залишками, маркованими паперовими марками.. Яка дата діє станом на 5 вересня 2026 року. Що насправді змінює електронна марка. Обов’язки учасників не однакові. Шість операцій, які варто пройти в тестовому контурі. Перехідні залишки з паперовими марками: дві різні ситуації. Що вимагати від облікової програми та каси. Як обробляти помилки без ручного хаосу. Практичний план підготовки на найближчі тижні. Контрольний список бухгалтера. Чому підготовку не варто ставити на паузу

Читати
Записатися телефоном