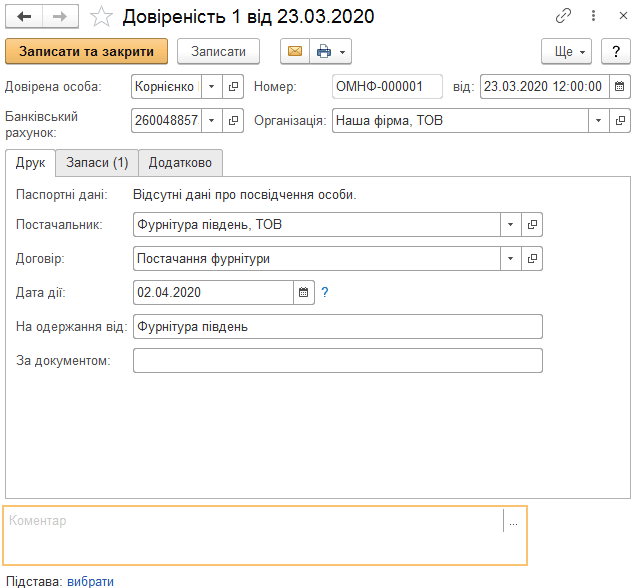
Довіреність
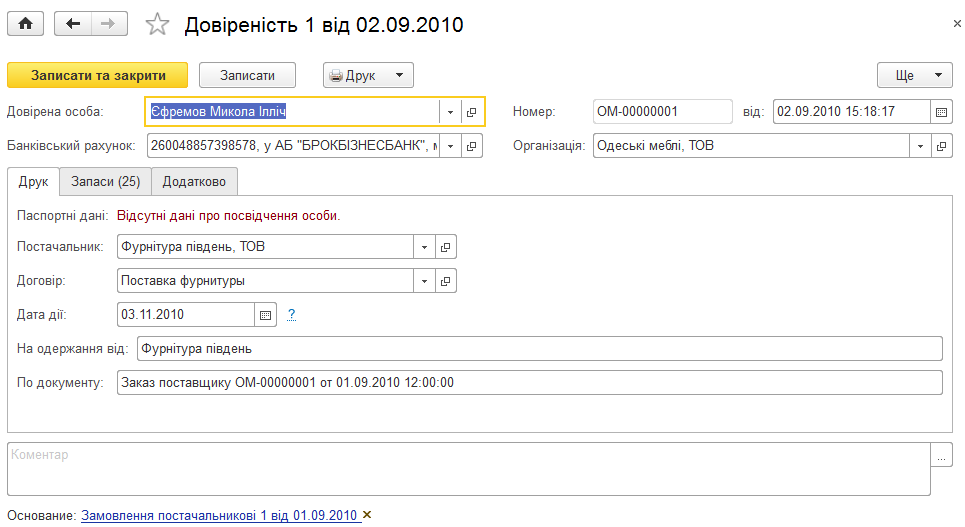
Описано документ «Довіреність» у BAS Малий бізнес для оформлення доручення на отримання товарів, зазначення постачальника, одержувача, підстави та переліку товарів.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано документ «Довіреність» у BAS Малий бізнес для оформлення доручення на отримання товарів, зазначення постачальника, одержувача, підстави та переліку товарів.
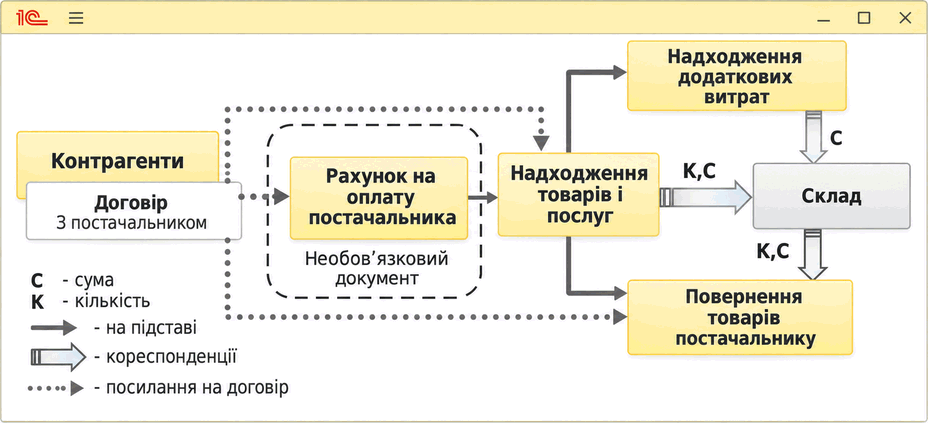
ЧитатиОписано схему документообігу закупівлі запасів у BAS Бухгалтерія, чинники відображення операцій в обліку та призначення рахунка на оплату від постачальника і довіреності.
ЧитатиОписано документ «Довіреність» для оформлення доручень на отримання товарів, зазначення постачальника, уповноваженої фізичної особи, підстави та переліку товарів.
ЧитатиЦКУ встановлено, що договором є домовленість двох або більше сторін, спрямована на встановлення, зміну або припинення цивільних прав та обов'язків. Сторони є вільними в укладенні договору, виборі контрагента та визначенні умов договору з урахуванням вимог цього Кодексу, інших актів цивільного законодавства, звичаїв ділового обороту, вимог розумності та справедливості. Стосовно суб'єктів господарювання це означає, що вони можуть самі обирати партнера як другу сторону договору (контрагента) і можуть разом із ним визначати умови своїх взаємовідносин.Види договорів. Попередній договір. Договори на користь учасників і третіх осіб. Відплатні та безвідплатні договори. Публічний договір. Договори приєднання. Консенсуальні та реальні договори. Форма договору. Підписання договорів статутними особами. Підписання договору за довіреністю. Документи
ЧитатиВідображення господарських операцій із закупівлі ТМЦ визначається: джерелом надходження, документообігом, що використовується на підприємстві, наявністю додаткових витрат на придбання ТМЦ, які потрібно включити до вартості ТМЦ, зокрема митних витрат за імпортними операціями. Попередня домовленість про придбання у постачальника позицій номенклатури підтверджується документом "Рахунок на оплату від постачальника". Документ "Довіреність" використовують, якщо для отримання ТМЦ працівникові підприємства необхідно виписати довіреність. Операції щодо купівлі матеріальних цінностей у постачальника фіксуються документом "Надходження товарів і послуг". Згідно з НП(С)БО 9 "Запаси" первісну вартість оприбуткованих матеріальних цінностей допустимо збільшувати на суму додаткових витрат у зв'язку з придбанням товарів. Фіксування витрат, які пов'язані з придбанням товару, зіставлення суми цих витрат із переліком придбаних матеріальних позицій і входження сум витрат до собівартості партій ТМЦ здійснюються з використанням документа "Надходження дод. витрат". Якщо неможливо додаткові витрати на купівлю матеріалів і товарів правильно зіставити з конкретними придбаннями запасів, то згідно з НП(С)БО 9 "Запаси" суми ТЗВ збираються на окремих рахунках і наприкінці місяця розподіляються пропорційно сумам вибулих запасів за напрямами, куди вибули ТМЦ. У деяких випадках придбані у постачальника ТМЦ можуть бути повернуті йому. Операція з повернення постачальникові придбаних раніше ТМЦ відображається документом "Повернення товарів постачальнику"
ЧитатиСканер штрихкоду в процесі роботи з документами може бути використаний в одному з двох режимів роботи: перевірка товару, що відвантажується або надійшов, а також заповнення табличної частини документа.
Читати