Тема публікацій

Кодекс

Статті та довідкові матеріали за цією темою.

26 публікацій
Стаття

Новий Трудовий кодекс: що бухгалтеру й кадровику вже варто відстежувати, але ще не застосовувати

Станом на 11 вересня 2026 року новий Трудовий кодекс залишається законопроєктом: розбираємо, які зміни пропонує документ, що реально діє зараз і як бухгалтеру та кадровику підготувати дані й процеси без передчасного переналаштування обліку.. Статус документа: парламентська робота, а не чинний Кодекс. Види трудових договорів: дев’ять у проєкті, але не дев’ять нових правил сьогодні. Дистанційна робота: проєкт змінює місце в системі, а не створює формат з нуля. Оформлення відносин: загальна письмова форма може стати правилом для всіх. Відпустки: 28 днів поки що не можна ставити в програмі. Звільнення: стежити за процедурою, а не переносити майбутні компенсації. Що підготувати в обліку без передчасних змін. Головне правило на перехідний період

Читати
Стаття

Кримінальна відповідальність за несплату податків в Україні

Стаття докладно розглядає питання кримінальної відповідальності за несплату податків в Україні, включаючи види покарань, розміри штрафів та умови звільнення від відповідальності.Кримінальна відповідальність за ухилення від сплати податків. Адміністративна відповідальність і штрафні санкції. Звільнення від кримінальної відповідальності

Читати
Стаття

Вплив змін податкового законодавства України на роботу бухгалтера

Стаття розглядає основні зміни в податковому законодавстві України, їхній вплив на діяльність бухгалтера та особливості переходу на електронні сервіси обліку й звітності.Сучасні обов’язки бухгалтера та роль податкового кодексу. Перехід на електронні сервіси: нові можливості та ризики. Останні нововведення у звітності та оподаткуванні. Загальні висновки та перспективи

Читати
Стаття

Моральна шкода юрособи: судова практика та коментар адвоката

Організація, яка вважає, що стосовно неї поширюють відомості недостовірного характеру, які їй шкодять, має можливість звернутися до суду, щоб вимагати відшкодування як матеріальної, так і моральної компенсації.

Читати
Матеріал

Вартісна межа для визнання об’єктів основними засобами

<b>Ні</b>, ця норма не впливає на ведення бухгалтерського обліку бюджетними установами.Підпункт 14.1.138 Податкового кодексу України передбачає, що до основних засобів відносяться матеріальні активи, вартість яких перевищує 6000 грн. Чи означає ця норма, що тепер до основних засобів, що перебувають на балансі бюджетних установ, не можна відносити активи вартістю менше 6000 грн.?

Читати
Матеріал

Чи передбачена можливість заповнення статей ПКУ за звільненими та неоподатковуваними операціями, у додатку Д6 декларації з ПДВ?

Додаток 6 звіту "Декларація з ПДВ" заповнюється на підставі даних документів "Податкова накладна" з видом операції "Операції, що не є об'єктом оподаткування", "Операції, звільнені від ПДВ" та "Реалізація вроздріб платнику ПДВ за звільненим ПДВ".

Читати
Матеріал

Печатки і штампи: як обліковувати та використовувати

Законом України Про внесення змін до деяких законодавчих актів України щодо спрощення порядку відкриття бізнесу від 15.04.2014 № 1206-VII (далі — Закон № 1206) внесені зміни до низки кодексів та законів України. Ці зміни спрямовані, зокрема, на перехід до добровільного використання печаток суб’єктами господарювання приватного права. Закон № 1206 <b>набрав чинності 30.10.2014</b>.Якщо порядок знищення печаток і штампів на сьогодні не встановлено, чи може бюджетна установа визначити його на власний розсуд? Чи стосується Закон № 1206 бюджетних установ?

Читати
Стаття

Що нового в податковому законодавстві в 2014 році?

Платники податків запам’ятають 2014 рік суттєвими нововведеннями та змінами в податковій системі. Можливо, не все пройшло так гладко і безболісно, як хотілось, але позитивні зрушення дають надію на краще підприємницьке майбутнє.

Читати
Матеріал

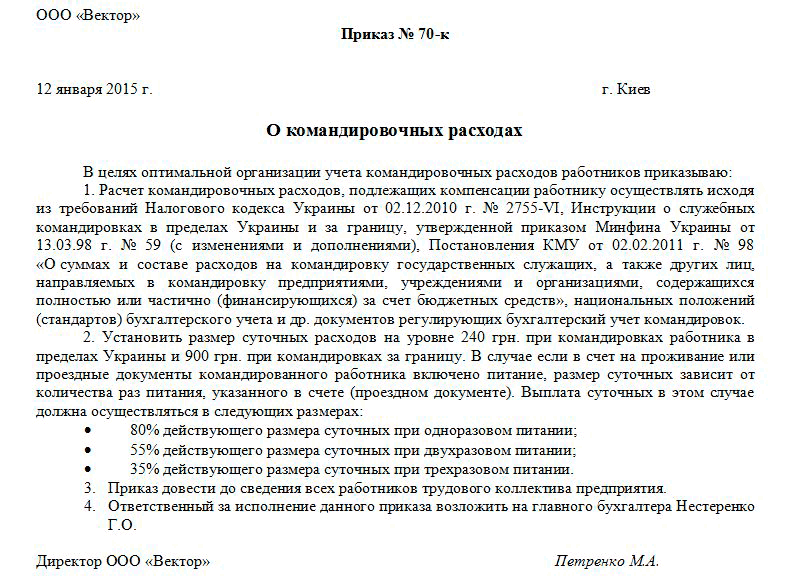
Відрядження. Загальні положення

Для більшості підприємств службове відрядження — звичайна справа. Адже успішне просування свого бізнесу як на зовнішньому, так і на внутрішньому ринку потребує від підприємства здійснення комплексу заходів: формування мережі філій; проведення маркетингових досліджень; укладення договорів тощо. І без відряджень працівників тут не обійтися. Водночас відрядження на підприємстві є об’єктом пильної уваги контролюючих органів з точки зору їх документального оформлення, обліку тощо. Отже, обліку відряджень на підприємстві слід приділяти відповідну увагу. Основою для цього є нормативно-правові документи.Нормативно-правові документи. Службове відрядження як вид господарської операції. Види та цілі відряджень. Відряджені особи (кого можна направити у відрядження). Положення про службові відрядження на підприємстві

Читати
Матеріал

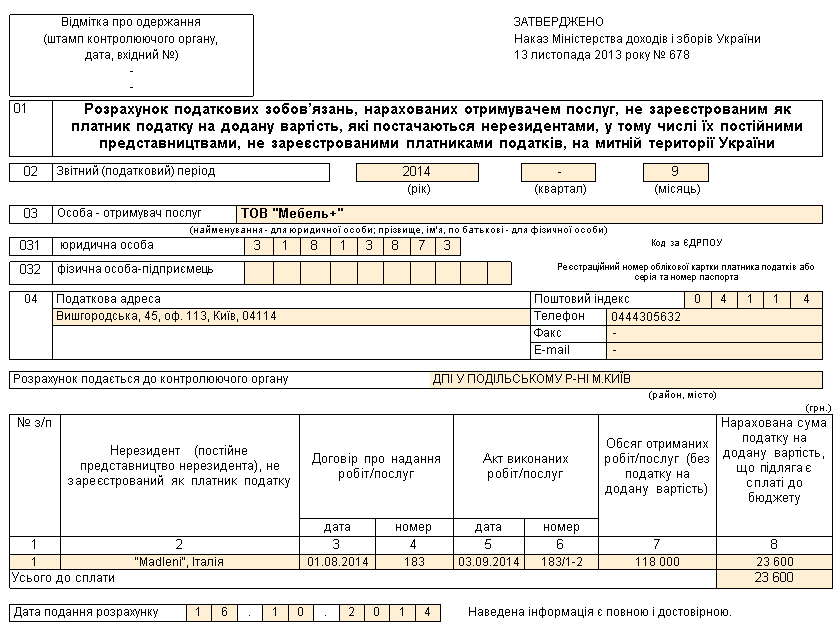
Розрахунок податкових зобов’язань, нарахованих отримувачем послуг, не зареєстрованим як платник податку на додану вартість, що постачаються нерезидентами, у тому числі їх постійними представництвами, не зареєстрованими платниками податків, на митній території України

Укладати договори з нерезидентами на надання ними послуг можуть не лише суб’єкти господарювання, зареєстровані платниками ПДВ, а й резиденти України – неплатники ПДВ. Ці суб’єкти господарювання, так само як і платники ПДВ, у разі якщо місце постачання послуг знаходиться на митній території України, вважаються податковими агентами нерезидента з метою нарахування податкових зобов’язань, тобто особами, відповідальними за нарахування та сплату ПДВ до бюджету, про що прямо зазначено в п.180.2 ст.180 ПКУ. І так само як платники ПДВ, неплатники ПДВ несуть відповідальність за порушення порядку нарахування та сплати податкових зобов’язань при отриманні від нерезидентів послуг з місцем їх постачання на митній території України. Це передбачено п.208.5 ст.208 ПКУ. Нагадаємо, ст.208 ПКУ називається Оподаткування послуг, що постачаються нерезидентами, місце постачання яких знаходиться на митній території України, і саме вона визначає особливості нарахування ПДВ при імпорті послуг. Про те, що дія цієї статті Кодексу поширюється однаковою мірою на платників і неплатників ПДВ, зазначено в її першому пункті – п.208.1: <i>цією статтею встановлюються правила оподаткування при постачанні особою-нерезидентом, яка не зареєстрована як платник податку, послуг, місце постачання яких знаходиться на митній території України, особі, зареєстрованій як платник податку, або будь-якій іншій юридичній особі – резиденту</i>.Загальні положення. Особлива форма звітності з ПДВ. Оформлення та подання Розрахунку до органів ДПС. Документи

Читати
Стаття

Юридична адреса

Під час формування установчих документів підприємства серед інших даних обов'язково зазначається - юридична адреса установи.

Читати
Записатися телефоном