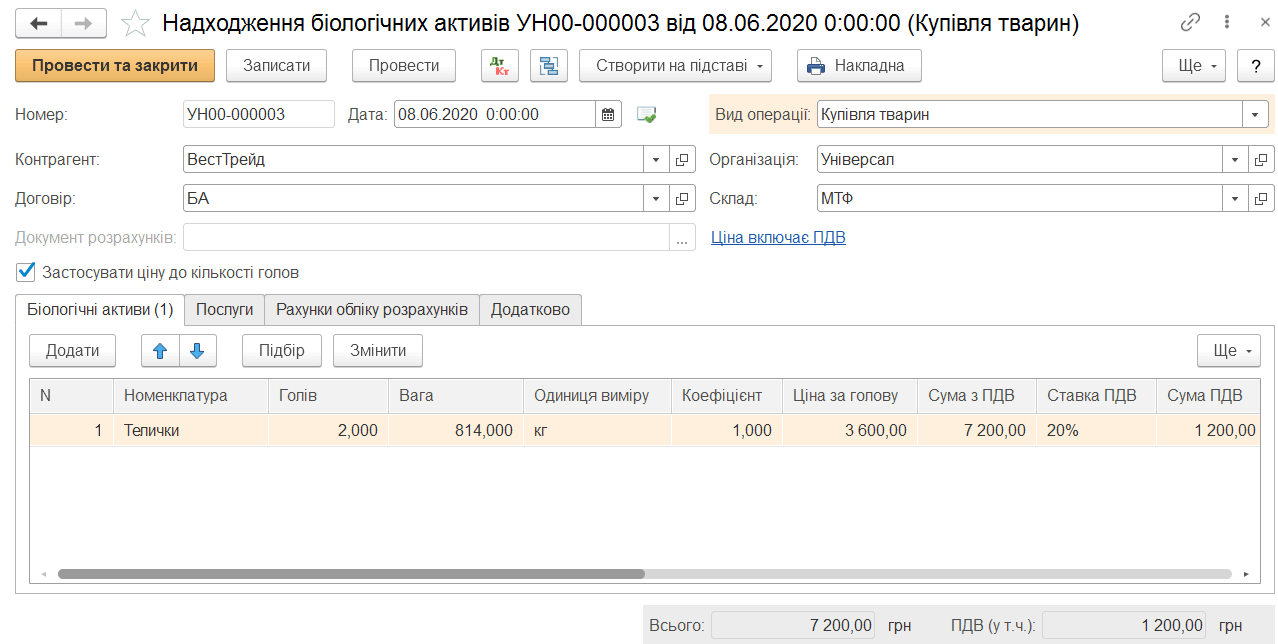
Описано оформлення придбання тварин і рослин документом «Надходження біологічних активів», а також призначення рахунку на оплату постачальника біологічних активів.. Рахунок на оплату постачальника біологічних активів
На одному документі пояснюємо, чим відрізняються запис, проведення, рух і бухгалтерська проводка та як перевірити результат у звіті.. Спочатку була не програма, а господарська операція. Рентген-картка: шість шарів одного документа. Як «просвітити» реквізити, а не просто заповнити форму. Як читати дебет, кредит, суму й аналітику в контексті. Три стани: документ є, проведення є, а результат різний. Контроль у звіті: від документа до показника й назад. Таблиця діагностики: симптом, перевірка, небезпечна реакція. Міні-вправа: визначте стан без підказки кнопки. Самоперевірка перед закриттям документа
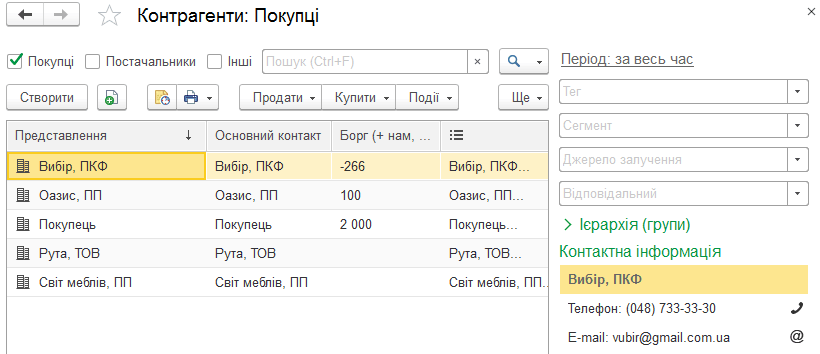
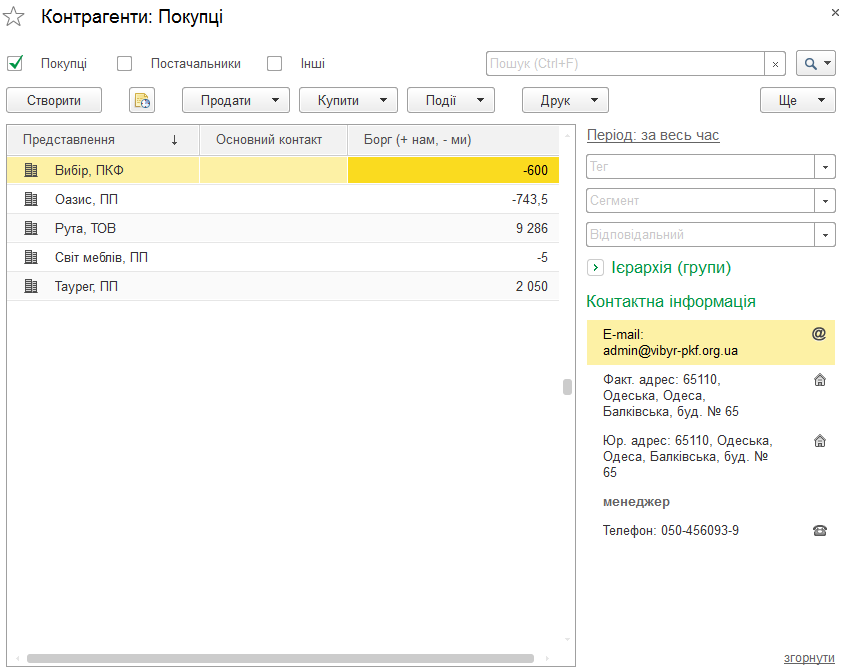
Описано роботу з довідником Контрагенти: відбори, заповнення картки, контактних і юридичних даних, налаштування взаєморозрахунків та перегляд пов’язаних документів.
Описано роботу з довідником «Контрагенти»: відбори, картку контрагента, контактні й юридичні дані, перевірку дублів за ІПН та налаштування взаєморозрахунків.
Стаття докладно розглядає відмінності між програмами 1С:Бухгалтерія та 1С:Управління торгівлею, їхні функціональні особливості та застосування в Україні.Функціональне призначення. Аналітичні можливості. Облікові операції та інтеграція
Стаття розглядає особливості обліку прострочених заборгованостей в Україні, включаючи створення резервів, списання безнадійних боргів і вплив воєнного стану на бухгалтерський облік.Резерв сумнівних боргів. Списання безнадійної заборгованості. Дисконтування простроченої заборгованості. Податкові зобов'язання та ПДВ. Інвентаризація та облікова політика
Стаття розкриває роль помічника бухгалтера в Україні, його основні обов'язки, вимоги до кваліфікації та навичок, а також перспективи кар'єрного зростання у сфері бухгалтерського обліку.Основні обов'язки помічника бухгалтера. Вимоги до кваліфікації та навичок. Перспективи кар'єрного зростання
Стаття розглядає особливості класифікації бухгалтерських рахунків в Україні за господарськими процесами підприємства: від обліку виробництва й обігу до фіксації фінансових результатів. Наводяться приклади рахунків і розкривається їхня роль у системі обліку.Класифікація рахунків: фундамент бухгалтерського обліку. Облік виробництва: відображення витрат і випуску продукції. Облік обігу та фінансових результатів: комплексне відображення господарської діяльності. Значення класифікації рахунків у господарській діяльності
Огляд популярних програм для ведення бухгалтерського обліку вдома в Україні, їхні функціональні можливості та переваги.M.E.Doc. iFin. Taxer. Smartfin.ua. Bookkeeper
Стаття присвячена аналiзу рiшення BAS для автоматизацiї облiкового процесу з акцентом на його можливостi, переваги та значення для сучасних фахiвцiв i компанiй. Розглядаються особливостi впровадження, структура, функцiонал та практика використання BAS.Вступ. Особливостi та переваги впровадження BAS. Структура i можливостi BAS. Впровадження BAS: ключовi етапи та можливi труднощi. Освiта та професiйнi компетенцiї сучасного облiковця. Висновки
У статті розглядаються підходи до автоматизації бухгалтерського обліку на підприємстві із використанням програмного забезпечення лінійки BAS, описані основні можливості, переваги впровадження й особливості роботи з системою на практиці.Вступ. Програмне забезпечення BAS: огляд та значення. Функціональні можливості BAS Бухгалтерії. Практичні аспекти впровадження BAS у діяльність підприємств. Підсумки та перспективи використання BAS. Висновок
BAS Бухгалтерія, початкові залишки, основні засоби, рахунок, каса, банк, сировина, матеріали, статутний капітал, постачальники, контрагенти, бухгалтерія, оборотно-сальдова відомість, документи, проводки, автоматизація, підприємство, довідник, програма, облік, залишокВступ. Початковий баланс підприємства. Внесення залишків по основних засобах. Внесення залишків по грошових коштах на поточному рахунку. Внесення залишків по касі. Внесення залишків по сировині та матеріалах. Внесення залишку зареєстрованого (статутного) капіталу. Внесення залишків по розрахунках з постачальниками. Підсумок введення залишків. Сформування оборотно-сальдової відомості. Питання для самоконтролю