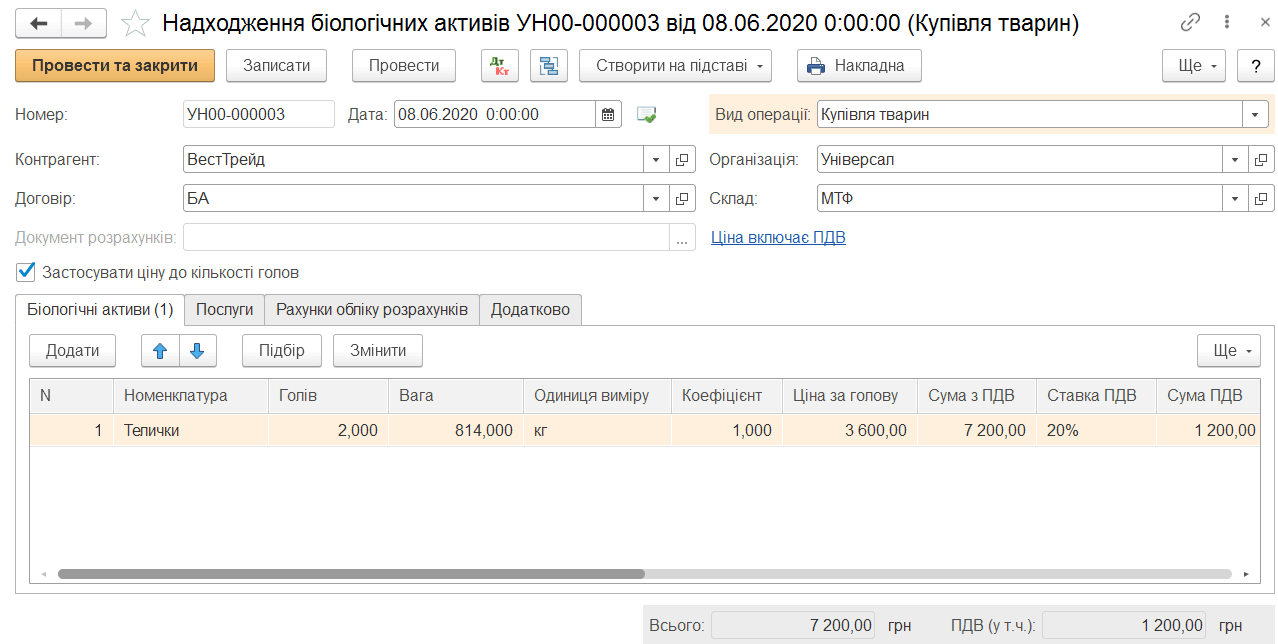
Описано оформлення придбання тварин і рослин документом «Надходження біологічних активів», а також призначення рахунку на оплату постачальника біологічних активів.. Рахунок на оплату постачальника біологічних активів
Описано роботу з довідником Контрагенти: відбори, заповнення картки, контактних і юридичних даних, налаштування взаєморозрахунків та перегляд пов’язаних документів.
Описано роботу з довідником «Контрагенти»: відбори, картку контрагента, контактні й юридичні дані, перевірку дублів за ІПН та налаштування взаєморозрахунків.
Стаття присвячена аналiзу рiшення BAS для автоматизацiї облiкового процесу з акцентом на його можливостi, переваги та значення для сучасних фахiвцiв i компанiй. Розглядаються особливостi впровадження, структура, функцiонал та практика використання BAS.Вступ. Особливостi та переваги впровадження BAS. Структура i можливостi BAS. Впровадження BAS: ключовi етапи та можливi труднощi. Освiта та професiйнi компетенцiї сучасного облiковця. Висновки
У статті розглядаються підходи до автоматизації бухгалтерського обліку на підприємстві із використанням програмного забезпечення лінійки BAS, описані основні можливості, переваги впровадження й особливості роботи з системою на практиці.Вступ. Програмне забезпечення BAS: огляд та значення. Функціональні можливості BAS Бухгалтерії. Практичні аспекти впровадження BAS у діяльність підприємств. Підсумки та перспективи використання BAS. Висновок
BAS Бухгалтерія, початкові залишки, основні засоби, рахунок, каса, банк, сировина, матеріали, статутний капітал, постачальники, контрагенти, бухгалтерія, оборотно-сальдова відомість, документи, проводки, автоматизація, підприємство, довідник, програма, облік, залишокВступ. Початковий баланс підприємства. Внесення залишків по основних засобах. Внесення залишків по грошових коштах на поточному рахунку. Внесення залишків по касі. Внесення залишків по сировині та матеріалах. Внесення залишку зареєстрованого (статутного) капіталу. Внесення залишків по розрахунках з постачальниками. Підсумок введення залишків. Сформування оборотно-сальдової відомості. Питання для самоконтролю
Стаття розглядає типовий процес обліку реалізації готової продукції в програмі «BAS Бухгалтерія» — від виставлення рахунка до здійснення банківських операцій і контролю взаєморозрахунків із покупцями.Вступ. Покрокове оформлення операцiї реалiзацiї. Відображення оплати від покупця. Контроль взаєморозрахункiв з покупцями. Питання для самоконтролю
У статтi розглядається покрокове ведення облiку придбання та введення в експлуатацiю основних засобiв у програмi «BAS Бухгалтерiя» — вiд оформлення первинних документiв до контролю бухгалтерських проведень та отримання звiтiв.Пiдготовка до облiку придбання основних засобiв. Оформлення надходження основного засобу. Оформлення оплати за основний засiб. Введення основного засобу в експлуатацiю. Контрольнi питання для самоперевiрки
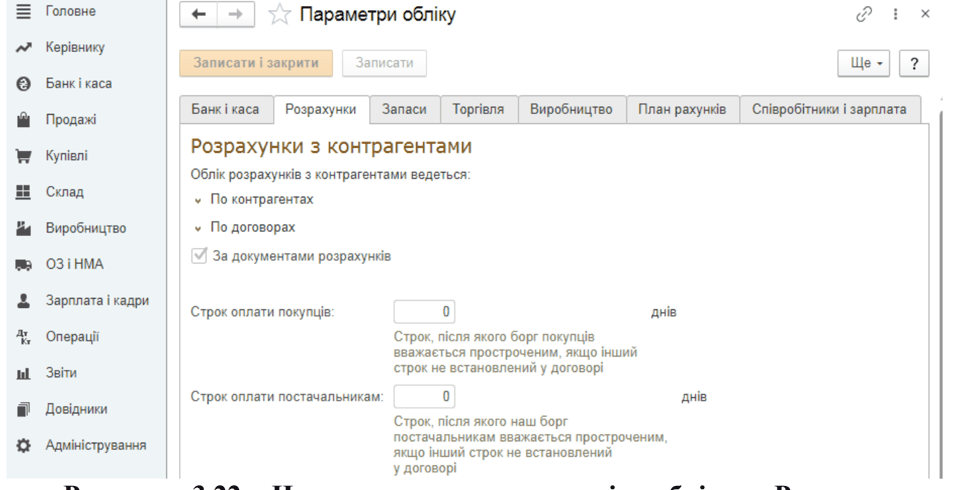
Зміст статті присвячено особливостям організації обліку розрахункових операцій з покупцями та замовниками у програмі BAS:Бухгалтерія, включаючи створення, заповнення і аналіз документів та формування звітності.Організація електронного обліку розрахунків: Першочергові дії. Оформлення відвантаження продукції та робота з рахунками на оплату. Створення пов’язаних документів на основі рахунку на оплату. Повернення товарів: Документи і відображення в обліку. Звірка розрахунків із контрагентами. Аналіз розрахунків і стандартна звітність. Типові кореспонденції рахунків для обліку розрахунків з покупцями та замовниками
У типовій конфігурації облік операцій з переробки давальницької сировини замовника ведеться в розрізі замовлень. Тобто під час відображення таких операцій обов'язковим є оформлення замовлень покупців з видом операції "Переробка". Отже, у договорі з контрагентом у реквізиті "Ведення взаєморозрахунків УО" обов'язково зазначається значення "За замовленнями", а в реквізиті "Ведення взаєморозрахунків БО" — "За договором у цілому" або "За замовленнями", залежно від того, яка деталізація буде в регламентованому обліку.