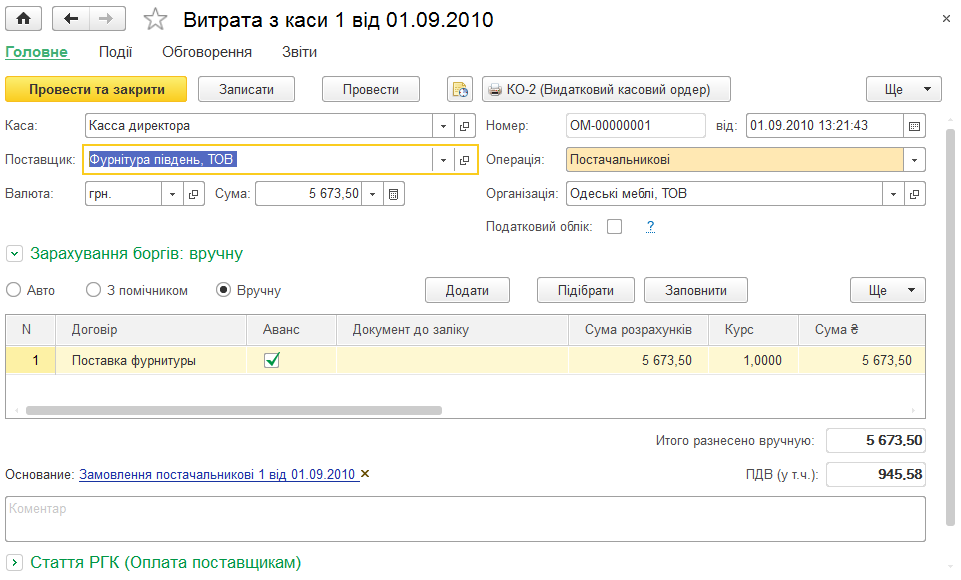
Описано документ «Витрата з каси», його види операцій і реквізити. Розглянуто оформлення виплат постачальникові, покупцеві, підзвітнику, зарплати, податків та інших витрат.. Постачальникові. Покупцеві (повернення). Підзвітнику. Зарплата по відомості. Зарплата співробітникові. Переміщення в касу ККМ. Інші витрати. Податки
Описано механізм обліку розрахунків із підзвітними особами на субрахунках рахунку 372 та правила визначення валюти підзвіту залежно від першого документа в ланцюжку подій.
Показники надходження та витрачання грошових коштів виводяться круговими діаграмами за статтями руху. Дані розшифровуються звітом «Грошові кошти» та можуть зіставлятися з попереднім періодом.
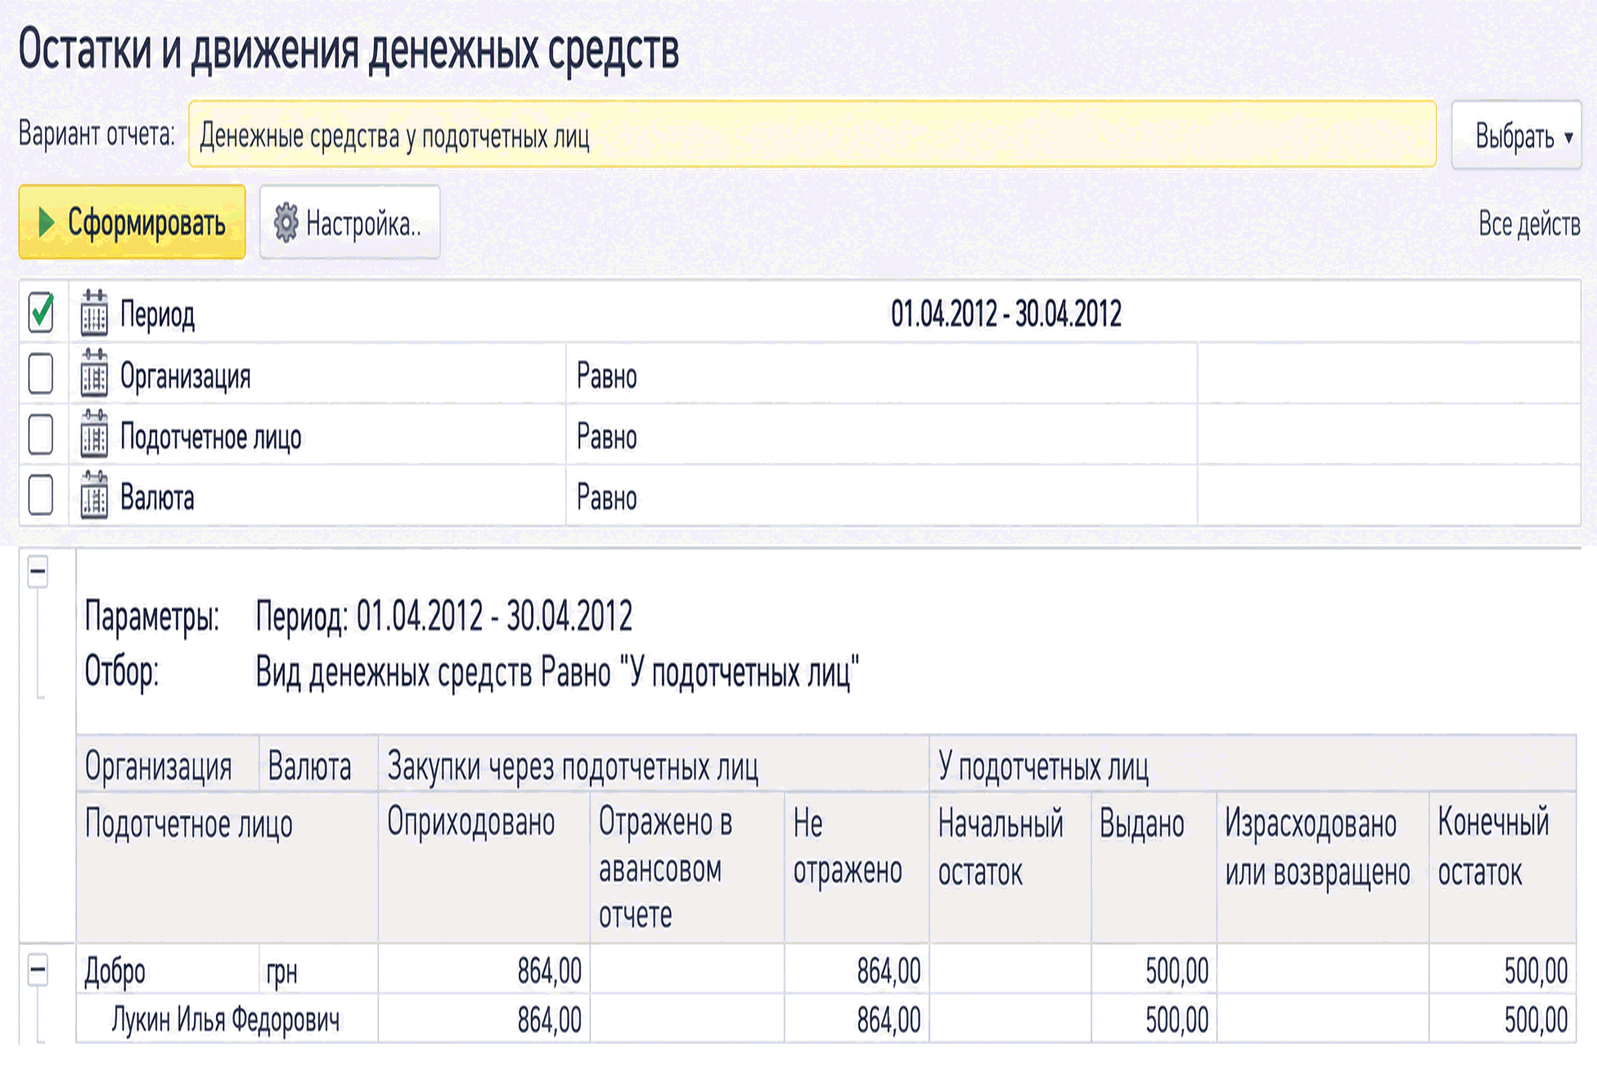
Звіт Залишки та рух грошових коштів дає змогу контролювати розрахунки з підзвітними особами, залишки виданих сум, перевитрати та відображення закупівель за готівковий розрахунок.. Як переглянути, на яку суму підзвітна особа придбала товарів за готівковий розрахунок?
Практичний маршрут повернення товару від заявки покупця до закриття взаєморозрахунків: як не переплутати споживчу вимогу, банківське повернення та видатковий чек, коли оприбутковувати товар на склад, як провести повне й часткове повернення в BAS КУП і за якими контрольними точками бухгалтеру звести документи, гроші, запаси та ПДВ.. Спочатку визначаємо, що саме сталося. Заявка: одна картка повернення замість п’яти чатів. Гроші та РРО/ПРРО: дві операції, які мають збігтися. Склад: товар спочатку на огляд, потім у доступний залишок. Наскрізний приклад у BAS КУП. Три кейси без розривів у ланцюгу. Типові помилки, які видно лише під час звірки. Фінальний чек-лист бухгалтера
Практичний довідник про фіскалізацію найпоширеніших способів оплати: як відрізнити прямий банківський переказ від еквайрингу, хто видає чек при післяплаті, коли сформувати документ і як правильно оформити повернення.. Спочатку встановіть не бренд, а платіжний маршрут. Велика таблиця: спосіб оплати → розрахункова операція → РРО/ПРРО → момент чека. IBAN: коли застосунок банку не перетворює переказ на еквайринг. POS, LiqPay і mono: два документи замість одного. Коли формувати електронний чек за онлайн-оплатою. NovaPay і післяплата: хто стоїть перед покупцем у момент оплати. Окремо про повернення: відтворіть логіку первинної оплати. Що змінило у чеках і чому старі налаштування небезпечні. Як організувати облік, щоб касир не тлумачив закон під час кожного продажу. Типові помилки, які видно під час першої звірки. Підсумковий чек-лист перед запуском нового способу оплати
Практичний посібник з бухгалтерського та податкового обліку грантів і гуманітарної допомоги в Україні: визнання доходів і витрат, придбання обладнання, відмінності для ФОП, комерційних і неприбуткових організацій, комплект підтвердних документів і заповнення додатка ГД.. Спочатку визначаємо, що саме отримано. Коли визнавати доходи й витрати. Документи: безперервний ланцюг від заявки до результату. ФОП: грант не завжди є підприємницьким доходом. Комерційна юридична особа: бухгалтерський дохід і податкові коригування. Неприбуткова організація: статус зберігається цільовим використанням. Додаток ГД: лише для операцій із гуманітарною допомогою. Чому гуманітарну допомогу не можна обліковувати «загальною масою». Налаштування аналітики в 1С/BAS. Типові помилки, які виявляються надто пізно. Підсумковий чек-лист бухгалтера
Стаття про те, чому власникам комерційних мікроавтобусів не можна ігнорувати дрібні ознаки несправностей: вібрації, витоки масла, шуми в підвісці та знос окремих деталей можуть швидко призвести до серйозних поломок трансмісії, двигуна, ходової частини й електроніки.
Стаття присвячена причинам прискореного зносу ходової частини автомобіля, основним ознакам її несправностей і практичним рекомендаціям щодо продовження строку служби підвіски та зниження витрат на ремонт.
Стаття аналізує основні проблеми безкоштовної освіти в Україні, включаючи недостатнє фінансування, корупцію, нерівність у доступі до якісного навчання та їхній вплив на суспільство.Недостатнє фінансування та його наслідки. Корупція в освітній сфері. Освітня нерівність між містом і селом
У статті розглядаються типові помилки бухгалтерів в Україні, способи своєчасного їх виявлення, а також юридична відповідальність фахівців. Представлено практичні рекомендації щодо контролю та мінімізації бухгалтерських ризиків.Ключові бухгалтерські помилки та їх наслідки. Інструменти контролю та перевірки роботи бухгалтера. Юридична відповідальність бухгалтера та порядок передавання справ
У статті детально розглядаються принципи та правила обліку неліквідних активів в Україні: від ідентифікації та класифікації до списання й відображення у звітності.Неліквідні активи: поняття та особливості відображення в обліку. Процедури управління та списання неліквідних активів. Знецінення та розкриття інформації у звітності