Тема публікацій

Надходження

Довідкові матеріали за цією темою.

56 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

У програмі введено залишки за товаром, прийнятим на комісію, за угодою, у якій зазначено, що комісійна винагорода розраховується як "Відсоток від різниці суми продажу та суми комітента". Як визначається сума оплати комітенту за товари, якщо введення залишків товарів, отриманих на комісію, передбачено тільки в кількісному вираженні?

У цій ситуації комісіонер отримує від комітента товари за цінами, які зареєстровані в документі "Реєстрація цін постачальників" за угодою з постачальником. Ці ціни повинні діяти протягом певного періоду, і за ними буде сформовано звіт перед комітентом.

Читати
Матеріал

На що впливає константа "Період між надходженням і списанням (ФІФО)", при використанні РАУЗ?

Константа "Період між надходженням і списанням (ФІФО)" впливає на визначення періоду, протягом якого розрізняються прибуткові партії під час списання товарів.

Читати
Матеріал

Податковий облік за спрощеною системою оподаткування (єдиний податок)

У конфігурації передбачено можливість ведення обліку за спрощеною системою оподаткування як юридичними, так і фізичними особами.Єдиний податок з юридичних осіб. Єдиний податок з фізичних осіб

Читати
Матеріал

Роздрібна торгівля

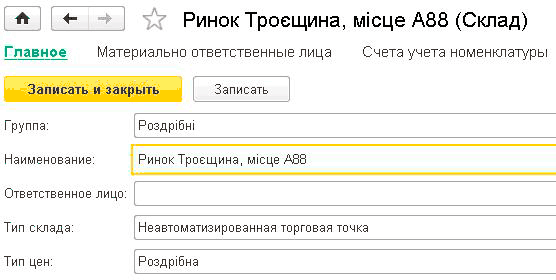
До початку реєстрації операцій роздрібної торгівлі в обліковій політиці організації слід зазначити спосіб оцінки товарів у роздробі —” за вартістю придбання або за вартістю продажу (див. розділ "<u>Облікова політика організації</u>").Облік товарів у роздрібній торгівлі. Визначення цін роздрібного продажу. Надходження товарів до роздрібних торгових точок. Продажі в автоматизованих торгових точках. Продажі в неавтоматизованих торгових точках (за вартістю придбання). Переоцінка товарів у роздробі при обліку за продажними цінами. Облік роздрібної виручки. Оплата платіжними картками та банківські кредити

Читати
Матеріал

Розрахунок курсової різниці за середньозваженим курсом при авансових оплатах постачальнику

Наведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для України» (редакція 1.2, не нижче релізу 1.2.17.2). Методика, описана у статті, актуальна також для конфігурації «Управління торговим підприємством для України» (редакція 1.2, не нижче релізу 1.2.17).Основні налаштування. Розрахунок курсових різниць. Приклад. Послідовність подій. Аналіз даних

Читати
Матеріал

Порядок виконання регламентних операцій

Усі господарські операції, що відображаються в бухгалтерському та податковому обліку, можна поділити на кілька груп з точки зору послідовності їх проведення в межах звітного періоду. Такими групами є:

Читати
Матеріал

Чому в прибуткових документах під час "Підбору" номенклатури з використанням варіанта підбору "За номенклатурою контрагента" не відображаються дані про номенклатурні позиції?

Можливість підбору номенклатурних позицій "За номенклатурою контрагентів" забезпечується заповненням регістру відомостей "Номенклатура контрагентів". У регістрі зберігаються списки номенклатури, можливі для постачання від постачальників. За допомогою регістру можна фіксувати найменування, артикул або код номенклатури, прийнятий у документах цього контрагента. Під час заповнення табличної частини прибуткових документів обробкою "Підбір" з варіантом підбору "За номенклатурою контрагента" у довіднику "Номенклатура" буде видно не всі номенклатурні позиції, а лише ті, які внесено до регістру відомостей. При цьому можна використовувати під час підбору назви номенклатурних позицій, що використовуються контрагентом. Але в обліку відображатимуться найменування, прийняті на підприємстві (наприклад, відповідно до затвердженого на підприємстві класифікатора ТМЦ).

Читати
Матеріал

Введення в експлуатацію основного засобу, що складається з окремих комплектуючих

Наведені в методиках рекомендації моделювалися в конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. Зазначені в статті рекомендації також актуальні для конфігурації «Бухгалтерія для бюджетних установ України», редакція 1.0. <a name="primer"></a><h2>Приклад</h2>

Читати
Матеріал

Методичні рекомендації щодо відображення операції овердрафту (короткостроковий кредит банку) в типовій конфігурації

Овердрафт — форма короткострокового кредитування, що застосовується щодо найбільш надійних клієнтів банку у випадках, коли сума платежу клієнта перевищує залишок коштів на його рахунку. При цьому сума, якої не вистачає для платежу, поповнюється банком, але не шляхом зарахування відсутніх коштів на рахунок клієнта, а шляхом перерахування їх безпосередньо на адресу одержувача, зазначеного в платіжному дорученні клієнта. У міру надходження коштів на рахунок клієнта овердрафт погашається банком самостійно.

Читати
Записатися телефоном