Тема публікацій

Накладна

Статті та довідкові матеріали за цією темою.

172 публікацій
Матеріал

Принципи формування податкових накладних за відокремленими підрозділами в АТТ

У цій статті описано особливості відображення інформації в автоматизованих торгових точках із деталізацією за відокремленими підрозділами: розглянуто основні налаштування, що дають змогу вести облік у розрізі відокремлених підрозділів, наведено приклади формування податкових накладних за допомогою обробки "Формування податкових накладних у роздрібній торгівлі".1. Загальні відомості про роздрібну торгову точку з деталізацією за відокремленими підрозділами. 2. Відображення операцій з формування підсумкової податкової накладної за відокремленим підрозділом. 2.1. Формування податкової накладної в роздрібній торгівлі за щоденними підсумками операцій. 2.2. Формування податкових накладних у роздрібній торгівлі залежно від ставки ПДВ. 3. Порядок виписки податкової накладної в роздрібній торгівлі на конкретного контрагента.

Читати
Матеріал

Особливості ведення взаєморозрахунків при використанні ділянки "Торгівля + склад"

У комплексній конфігурації при увімкненій ділянці обліку "Торгівля + склад" взаєморозрахунки з усіма контрагентами, облік за якими ведеться на рахунках з подвійною аналітикою (контрагент, замовлення).

Читати
Матеріал

У документі "Реалізація товарів і послуг" і "Податкова накладна у вікні" у вікні "Ціни і валюти" є прапорець "Автоматичний розрахунок ПДВ". Як налаштовується увімкнення та вимкнення цього прапорця під час створення нових документів?

Прапорець "Автоматичний розрахунок ПДВ" під час продажу (документ "Реалізація товарів і послуг" і "Податкова накладна") встановлюється автоматично.

Читати
Матеріал

Документ "Прибутковий касовий ордер" не формує проводки з ПДВ, якщо як кореспондуючий рахунок вказати рахунок 702

Якщо як кореспондуючий рахунок вказано рахунок 70, то документ "Прибутковий касовий ордер" і не повинен формувати проводки з ПДВ, вони повинні формуватися документом "Роздрібна накладна". Така можливість формування проводки з ПДВ документом "Прибутковий касовий одер" виникає лише в тому разі, якщо значення константи "Проводки по касі лише касовими ордерами" встановлено в значення "Ні", але в самому документі "Прибутковий касовий ордер" не встановлено прапорець "Лише зареєструвати". Але при цьому руйнується цілісність і логіка ведення ділянки продажу товарів у роздріб, прийнята в цій конфігурації (див. докладніше статтю "Відображення продажу в роздріб у конфігурації "Бухгалтерський облік для України"), до того ж проводки з ПДВ формуються з неправильною кореспонденцією — за дебетом рахунку 643, а не 702, як цього вимагають принципи ведення бухгалтерського обліку (виручка від реалізації товарів населенню за готівку та підприємствам і установам у відповідних продажних цінах за безготівковим розрахунком відображається за кредитом субрахунку 702 "Дохід від реалізації товарів". Сума податкових зобов'язань з ПДВ від обороту з продажу товарів (доходу) відноситься на дебет цього субрахунку. Сальдо субрахунку 702 "Дохід від реалізації товарів" показує суму чистого доходу роздрібної торгівлі).

Читати
Матеріал

Як у документі "Вимога-накладна" автоматично заповнювати поле табличної частини "Податкове призначення"?

Податкове призначення запасів у документі "Вимога-накладна" встановлюється виходячи зі значення однойменного поля обраної номенклатурної групи. Номенклатурна група, своєю чергою, вказується в картці номенклатури.

Читати
Матеріал

Оформлення передачі товару між власними фірмами за фінансовим обліком

Під час роботи торговельних підприємств часто виникає ситуація, коли товар закуповується на ім'я однієї фірми, а продавати його необхідно від імені іншої фірми. Якщо в Типовій конфігурації "Торгівля +Склад для України" ведеться лише управлінський облік, то ця операція цілком допустима і не потребує жодних додаткових дій, оскільки управлінський облік ведеться консолідовано за всіма фірмами підприємства.

Читати
Матеріал

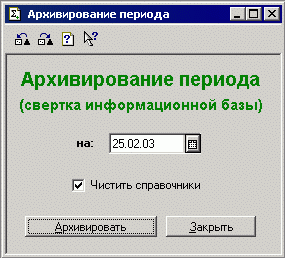
Алгоритм роботи обробки "Архівування періоду"

Обробка "Архівування періоду" призначена для зменшення обсягу інформаційної бази шляхом видалення з неї інформації за попередні періоди. Обробка дає змогу згортати дані, накопичені на бухгалтерських рахунках. Крім цього, опції обробки дають змогу визначити необхідність позначення на видалення невикористовуваних елементів довідників. Очищення довідників. Алгоритм роботи

Читати
Матеріал

Чому документ "Зміна податкового призначення запасів" не формує проводки за рахунком 6443 "Коригування податкового кредиту"?

У типових конфігураціях з підтримкою розділу III Податкового кодексу України ("Бухгалтерія для України", редакція 1.2, "Управління торговельним підприємством для України", редакція 1.2, і "Управління виробничим підприємством для України", версія 1.3.9 і вище) змінено схему проводок.

Читати
Матеріал

Навіщо в конфігурації реалізовано два однотипні документи "Списання товарів" і "Вимога-накладна"? У яких випадках використовувати кожен із них?

Документи "Вимога-накладна" і "Списання товарів" мають різне функціональне призначення. Документ "Вимога-накладна" призначений для списання запасів, що використовуються в господарській діяльності підприємства. Документ "Списання товарів" призначений для іншого списання.

Читати
Матеріал

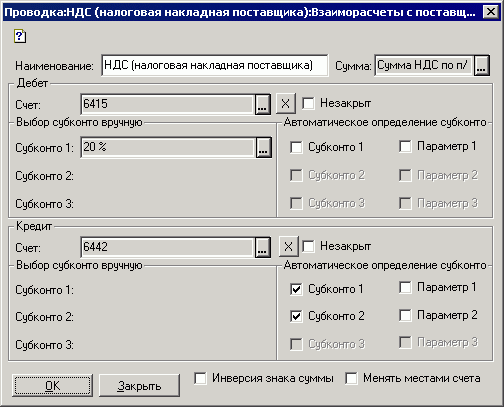
Методика зміни схеми господарських операцій для організації обліку податкового кредиту за вхідними податковими накладними

Для того, щоб під час вивантаження проводок до бухгалтерії податковий кредит враховувався за податковими накладними, необхідно змінити схему проводок у господарських операціях із групи "Взаєморозрахунки постачальників". Нижче наведено таблицю з необхідними змінами.

Читати
Записатися телефоном